产能审批额度充裕,国内格局趋于清晰
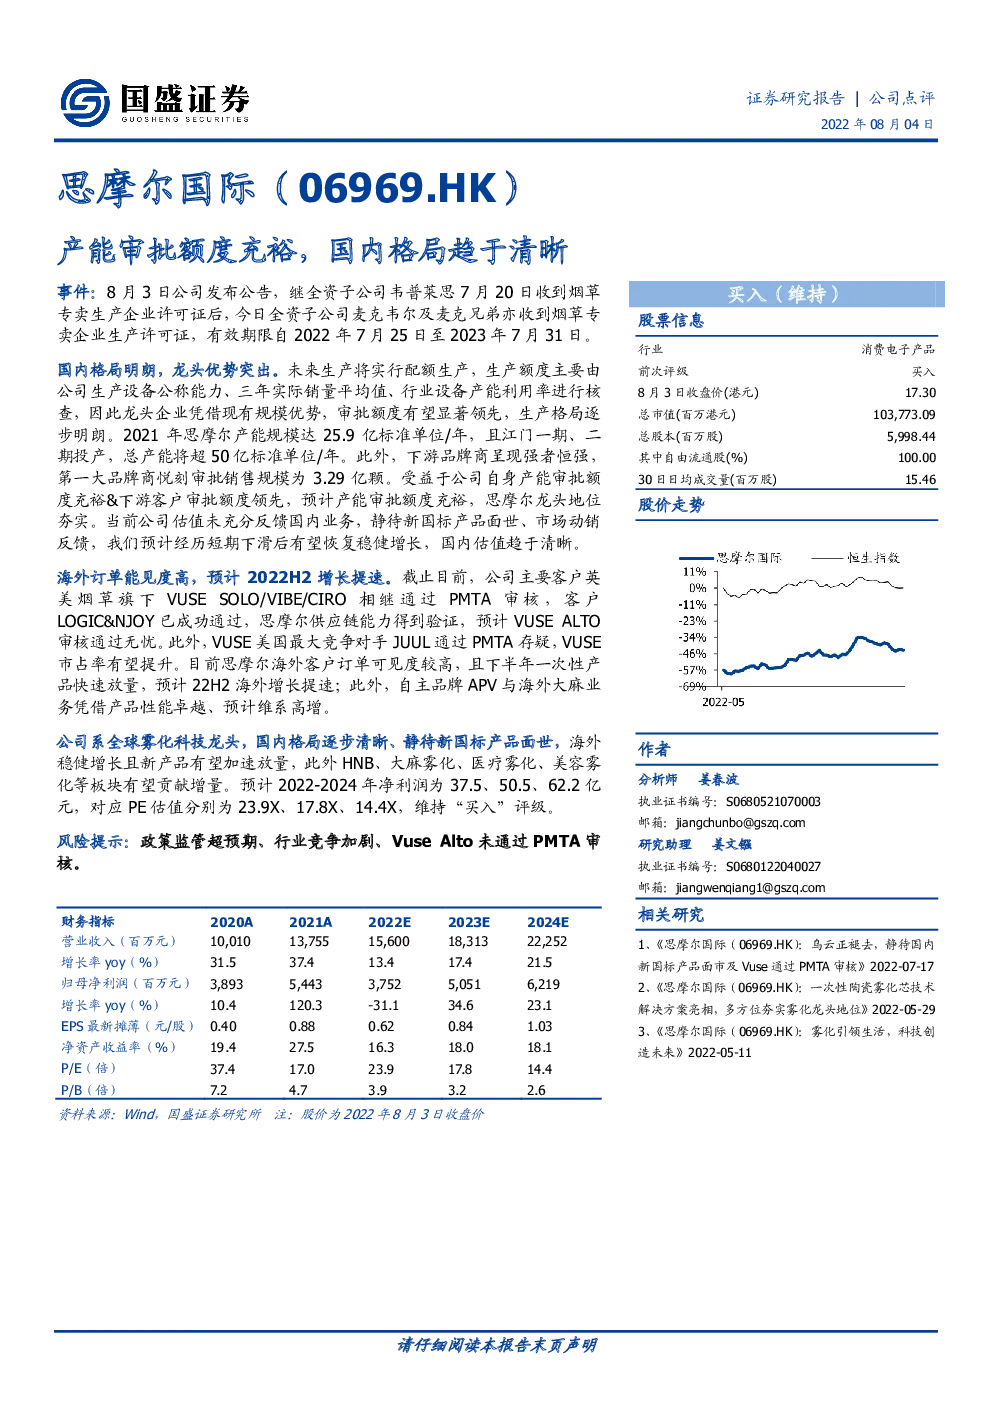
事件:8月3日公司发布公告,继全资子公司韦普莱思7月20日收到烟草专卖生产企业许可证后,今日全资子公司麦克韦尔及麦克兄弟亦收到烟草专卖企业生产许可证,有效期限自2022年7月25日至2023年7月31日。 国内格局明朗,龙头优势突出。未来生产将实行配额生产,生产额度主要由公司生产设备公称能力、三年实际销量平均值、行业设备产能利用率进行核查,因此龙头企业凭借现有规模优势,审批额度有望显著领先,生产格局逐步明朗。2021年思摩尔产能规模达25.9亿标准单位/年,且江门一期、二期投产,总产能将超50亿标准单位/年。此外,下游品牌商呈现强者恒强,第一大品牌商悦刻审批销售规模为3.29亿颗。受益于公司自身产能审批额度充裕&下游客户审批额度领先,预计产能审批额度充裕,思摩尔龙头地位夯实。当前公司估值未充分反馈国内业务,静待新国标产品面世、市场动销反馈,我们预计经历短期下滑后有望恢复稳健增长,国内估值趋于清晰。 海外订单能见度高,预计2022H2增长提速。截止目前,公司主要客户英美烟草旗下VUSE SOLO/VIBE/CIRO相继通过PMTA审核 , 客户LOGIC&NJOY已成功通过,思摩尔供应链能力得到验证,预计VUSE ALTO审核通过无忧。此外,VUSE美国最大竞争对手JUUL通过PMTA存疑,VUSE市占率有望提升。目前思摩尔海外客户订单可见度较高,且下半年一次性产品快速放量,预计22H2海外增长提速;此外,自主品牌APV与海外大麻业务凭借产品性能卓越、预计维系高增。 公司系全球雾化科技龙头,国内格局逐步清晰、静待新国标产品面世,海外稳健增长且新产品有望加速放量,此外HNB、大麻雾化、医疗雾化、美容雾化等板块有望贡献增量。预计2022-2024年净利润为37.5、50.5、62.2亿元,对应PE估值分别为23.9X、17.8X、14.4X,维持“买入”评级。 风险提示:政策监管超预期、行业竞争加剧、Vuse Alto未通过PMTA审核。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)