维持全年目标,下半年业绩有望加速增长
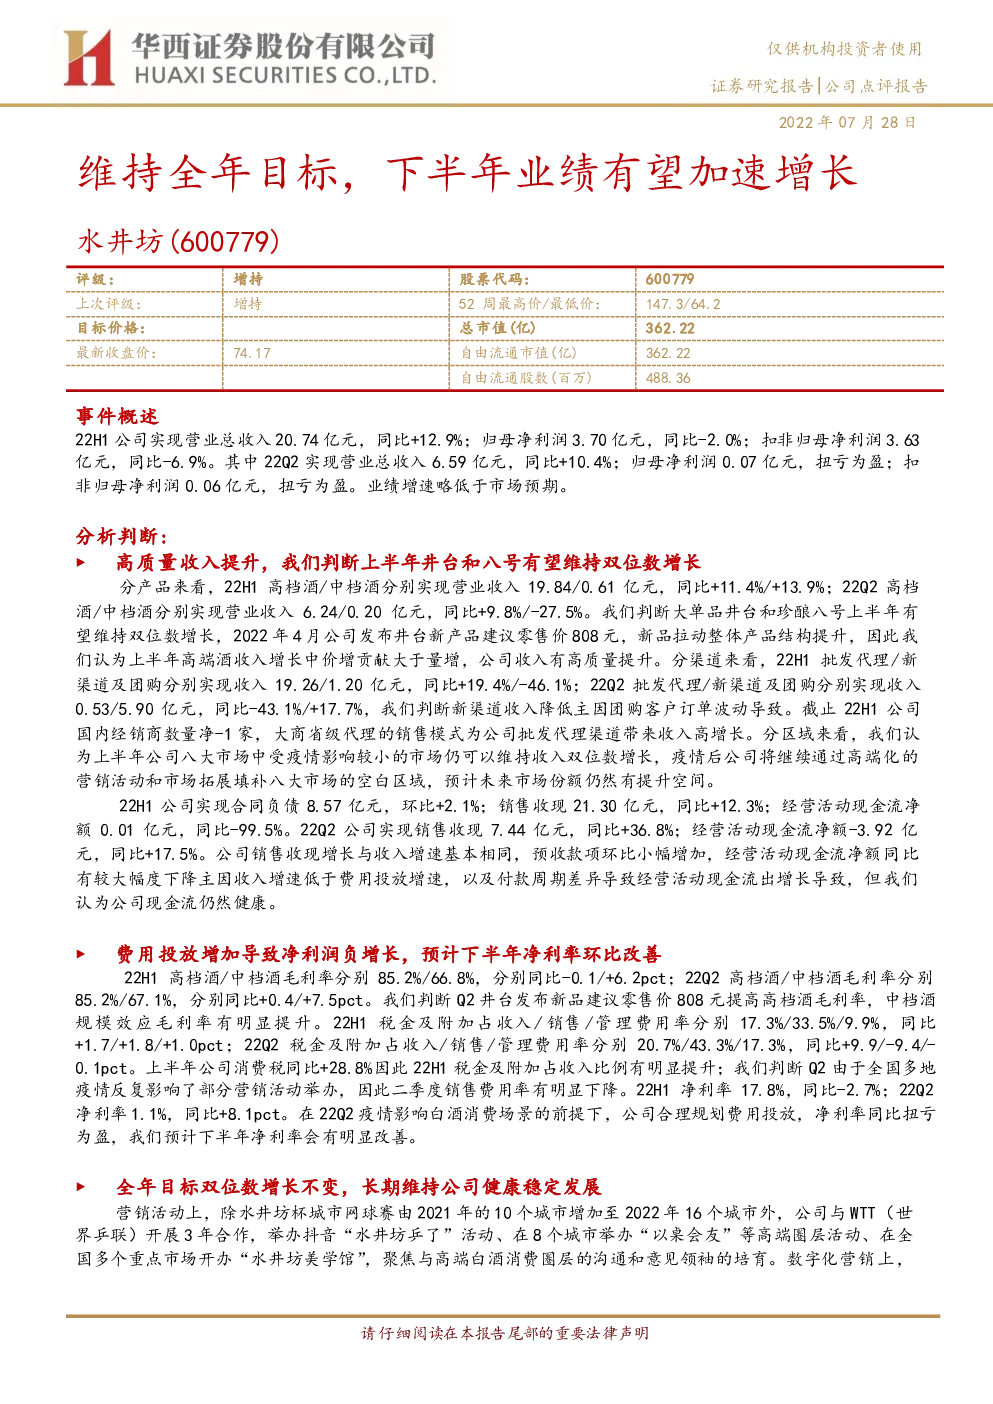
评级: 增持 事件概述 22H1公司实现营业总收入20.74亿元,同比+12.9%;归母净利润3.70亿元,同比-2.0%;扣非归母净利润3.63亿元,同比-6.9%。其中22Q2实现营业总收入6.59亿元,同比+10.4%;归母净利润0.07亿元,扭亏为盈;扣非归母净利润0.06亿元,扭亏为盈。业绩增速略低于市场预期。 分析判断:► 高质量收入提升,我们判断上半年井台和八号有望维持双位数增长 分产品来看,22H1高档酒/中档酒分别实现营业收入19.84/0.61亿元,同比+11.4%/+13.9%;22Q2高档酒/中档酒分别实现营业收入6.24/0.20亿元,同比+9.8%/-27.5%。我们判断大单品井台和珍酿八号上半年有望维持双位数增长,2022年4月公司发布井台新产品建议零售价808元,新品拉动整体产品结构提升,因此我们认为上半年高端酒收入增长中价增贡献大于量增,公司收入有高质量提升。分渠道来看,22H1批发代理/新渠道及团购分别实现收入19.26/1.20亿元,同比+19.4%/-46.1%;22Q2批发代理/新渠道及团购分别实现收入0.53/5.90亿元,同比-43.1%/+17.7%,我们判断新渠道收入降低主因团购客户订单波动导致。截止22H1公司国内经销商数量净-1家,大商省级代理的销售模式为公司批发代理渠道带来收入高增长。分区域来看,我们认为上半年公司八大市场中受疫情影响较小的市场仍可以维持收入双位数增长,疫情后公司将继续通过高端化的营销活动和市场拓展填补八大市场的空白区域,预计未来市场份额仍然有提升空间。 22H1公司实现合同负债8.57亿元,环比+2.1%;销售收现21.30亿元,同比+12.3%;经营活动现金流净额0.01亿元,同比-99.5%。22Q2公司实现销售收现7.44亿元,同比+36.8%;经营活动现金流净额-3.92亿元,同比+17.5%。公司销售收现增长与收入增速基本相同,预收款项环比小幅增加,经营活动现金流净额同比有较大幅度下降主因收入增速低于费用投放增速,以及付款周期差异导致经营活动现金流出增长导致,但我们认为公司现金流仍然健康。 ► 费用投放增加导致净利润负增长,预计下半年净利率环比改善 22H1高档酒/中档酒毛利率分别85.2%/66.8%,分别同比-0.1/+6.2pct;22Q2高档酒/中档酒毛利率分别85.2%/67.1%,分别同比+0.4/+7.5pct。我们判断Q2井台发布新品建议零售价808元提高高档酒毛利率,中档酒规模效应毛利率有明显提升。22H1税金及附加占收入/销售/管理费用率分别17.3%/33.5%/9.9%,同比+1.7/+1.8/+1.0pct;22Q2税金及附加占收入/销售/管理费用率分别20.7%/43.3%/17.3%,同比+9.9/-9.4/-0.1pct。上半年公司消费税同比+28.8%因此22H1税金及附加占收入比例有明显提升;我们判断Q2由于全国多地疫情反复影响了部分营销活动举办,因此二季度销售费用率有明显下降。22H1净利率17.8%,同比-2.7%;22Q2净利率1.1%,同比+8.1pct。在22Q2疫情影响白酒消费场景的前提下,公司合理规划费用投放,净利率同比扭亏为盈,我们预计下半年净利率会有明显改善。 全年目标双位数增长不变,长期维持公司健康稳定发展 营销活动上,除水井坊杯城市网球赛由2021年的10个城市增加至2022年16个城市外,公司与WTT(世界乒联)开展3年合作,举办抖音“水井坊乒了”活动、在8个城市举办“以桌会友”等高端圈层活动、在全通过联动WTT赋能新井台,增加消费者开盖扫码赢礼品及奖金和门店扫码获随机金额货款折扣金等活动,提高终端和消费者积极性。上半年在疫情影响下白酒产业普遍社会库存较高、门店信心不足,但公司仍然维持了良性的渠道库存和健康的成长趋势,当前公司全年收入利润15%左右增长目标不变,预计下半年双节期间销售回补改善收入和业绩。 投资建议 根据公司上半年报表情况调整公司盈利预测,2022-2024年公司营业收入由58.2/71.7/80.9亿元下调至53.2/65.0/77.5亿元 ;归母净利润由14.3/17.8/22.4亿元的下调至13.9/17.3/21.0亿元 ;EPS由2.87/3.70/4.58元调整至2.85/3.55/4.30元,2022年7月28日收盘价74.17元对应PE为26/21/17倍,维持“增持”评级。 风险提示 疫情持续超预期;经济下行导致需求减弱;食品安全问题等。 分析师:寇星 邮箱:kouxing@hx168.com.cn SAC NO:S1120520040004联系电话: 分析师与研究助理简介 寇星:华西证券食品饮料首席分析师,清华经管MBA,中科院硕士,曾就职于中粮集团7年,团队覆盖食品全行业,擅长结合产业和投资分析。 任从尧:11年白酒行业营销及咨询从业经验,曾服务于汾酒、古井、舍得等多家上市酒企,并曾就职于国窖公司负责渠道管理相关业务工作,擅长产业发展规律研究及酒企发展趋势判断。 卢周伟:华西证券食品饮料行业研究员,主要覆盖调味品、啤酒、休闲食品板块;华南理工大学硕士,食品科学+企业管理专业背景,2020年7月加入华西证券食品饮料组。 刘来珍:华西证券食品饮料行业分析师,主要覆盖乳制品板块;上海交通大学金融学硕士,2020年9月加入华西证券研究所。 王厚:华西证券食品饮料研究助理,英国利兹大学金融与投资硕士,会计学学士,2020年加入华西证券研究所。 吴越:华西证券食品饮料行业研究助理,伊利诺伊大学香槟分校硕士研究生,2年苏酒渠道公司销售工作经历,2022年加入华西证券研究所。 分析师承诺 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。 评级说明 行业评级标准 华西证券研究所: 地址:北京市西城区太平桥大街丰汇园11号丰汇时代大厦南座5层网址:http://www.hx168.com.cn/hxzq/hxindex.html