2022年一季报点评:短期承压,长期乐观
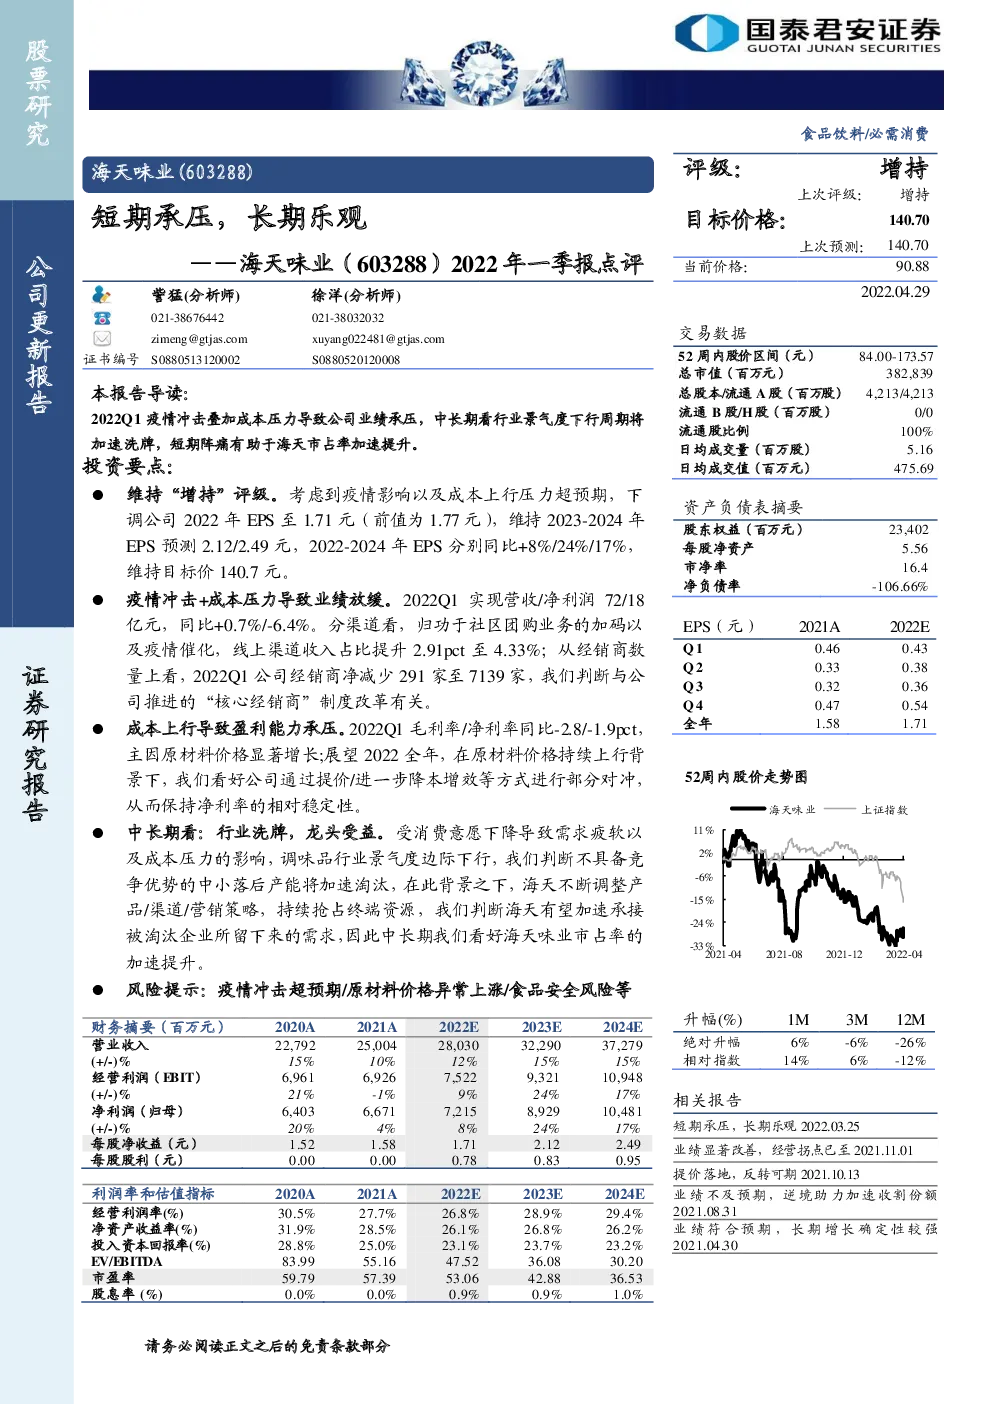
维持“增持”评级。考虑到疫情影响以及成本上行压力超预期,下调公司2022年EPS至1.71元(前值为1.77元),维持2023-2024年EPS预测2.12/2.49元,2022-2024年EPS分别同比+8%/24%/17%,维持目标价140.7元。 疫情冲击+成本压力导致业绩放缓。2022Q1实现营收/净利润72/18亿元,同比+0.7%/-6.4%。分渠道看,归功于社区团购业务的加码以及疫情催化,线上渠道收入占比提升2.91pct至4.33%;从经销商数量上看,2022Q1公司经销商净减少291家至7139家,我们判断与公司推进的“核心经销商”制度改革有关。 成本上行导致盈利能力承压。2022Q1毛利率/净利率同比-2.8/-1.9pct,主因原材料价格显著增长;展望2022全年,在原材料价格持续上行背景下,我们看好公司通过提价/进一步降本增效等方式进行部分对冲,从而保持净利率的相对稳定性。 中长期看:行业洗牌,龙头受益。受消费意愿下降导致需求疲软以及成本压力的影响,调味品行业景气度边际下行,我们判断不具备竞争优势的中小落后产能将加速淘汰,在此背景之下,海天不断调整产品/渠道/营销策略,持续抢占终端资源,我们判断海天有望加速承接被淘汰企业所留下来的需求,因此中长期我们看好海天味业市占率的加速提升。 风险提示:疫情冲击超预期/原材料价格异常上涨/食品安全风险等 疫情冲击餐饮渠道导致业绩放缓。公司公布2022年一季报,报告期内公司实现营业收入72.1亿元,同比+0.72%,实现归母净利润18.29亿元,同比-6.36%,公司Q1收入利润显著承压主因疫情对于餐饮渠道的直接冲击 。 分产品看 ,2022Q1公司酱油/调味酱/蚝油收入分别同比-0.53%/-8.61%/-3.17%,其他产品收入同比+9.7%,主要归功于渠道扩张带动料酒/醋等新品放量;分渠道看,归功于社区团购业务的加码以及疫情催化,2022Q1公司线上渠道收入同比+202.23%,占比提升2.91pct至4.33%;从经销商数量上看,2022Q1公司经销商净减少291家至7139家,我们判断与公司推进的“核心经销商”制度改革有关。 成本上行导致盈利能力承压。毛利率:2022Q1公司毛利率为38.17%,同比-2.77pct,下滑主因原材料价格显著增长,2022年以来受自然灾害以及外部局势等因素影响,大豆、白砂糖及pet瓶等主要原材料价格持续上涨;净利率:2022Q1公司净利率为25.39%,同比-1.93pct,下滑主因毛利率承压,费用率方面,2022Q1公司销售/管理/研发/财务费用率分别同比-0.27/+0.20/-0.36/+0.13pct。展望2022全年,在原材料价格持续上行背景下,我们看好公司通过提价/进一步降本增效等方式进行部分对冲,从而保持净利率的相对稳定性。 中长期看:行业景气度下行周期将加速洗牌,短期阵痛有助于海天市占率加速提升。受消费意愿下降导致需求疲软以及成本压力的影响,调味品行业景气度边际下行,我们判断不具备竞争优势的中小落后产能将加速淘汰,在此背景之下,海天不断调整产品/渠道/营销策略,通过持续挤压竞品的方式保障业绩增长,特别是通过2021年Q3末开始的核心经销商模式改革,公司将核心单品/营销资源聚焦于大经销商,从而借助大经销商的力量在终端进一步挤压其他品牌的生存空间,我们判断海天有望加速承接被淘汰企业所留下来的需求,因此尽管短期公司业绩受需求暂时性疲软以及成本压力所拖累,但是中长期我们看好海天味业市占率的加速提升。 投资建议:考虑到疫情影响以及成本上行压力超预期,下调公司2022年EPS至1.71元(前值为1.77元),维持2023-2024年EPS预测2.12/2.49元,2022-2024年EPS分别同比+8%/24%/17%,维持目标价140.7元,维持“增持”评级。 风险提示:疫情冲击超预期/原材料价格异常上涨/食品安全风险等。