开局稳健,盈利上升趋势进一步确认
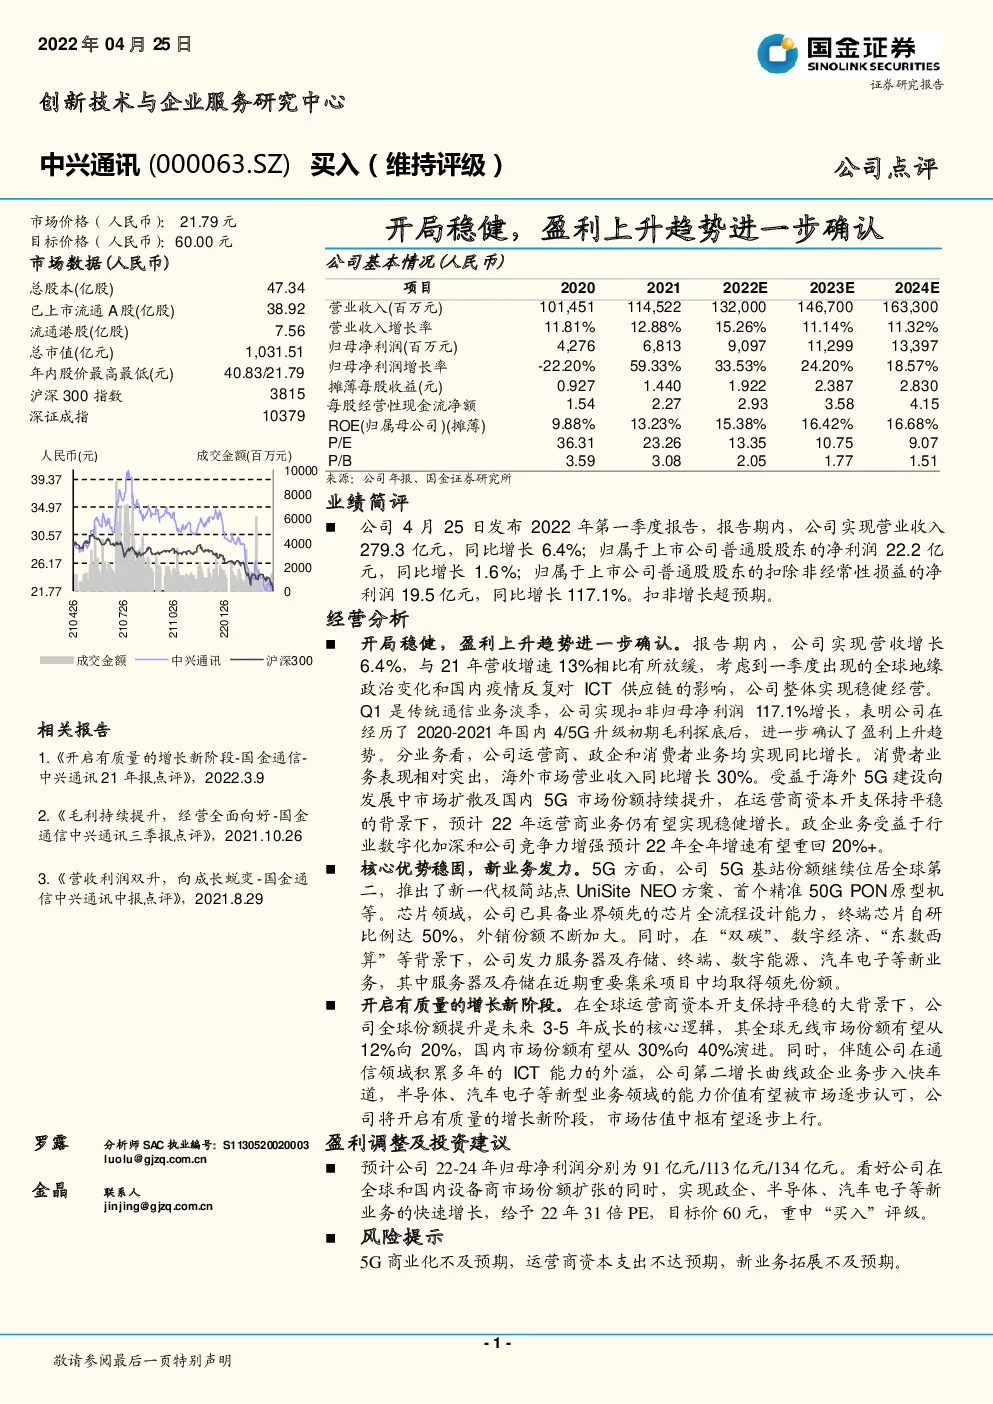
公司基本情况(人民币) 业绩简评 公司4月25日发布2022年第一季度报告,报告期内,公司实现营业收入279.3亿元,同比增长6.4%;归属于上市公司普通股股东的净利润22.2亿元,同比增长1.6%;归属于上市公司普通股股东的扣除非经常性损益的净利润19.5亿元,同比增长117.1%。扣非增长超预期。 经营分析 开局稳健 , 盈利上升趋势进一步确认。报告期内, 公司实现营收增长6.4%,与21年营收增速13%相比有所放缓,考虑到一季度出现的全球地缘政治变化和国内疫情反复对ICT供应链的影响,公司整体实现稳健经营。 Q1是传统通信业务淡季,公司实现扣非归母净利润117.1%增长,表明公司在经历了2020-2021年国内4/5G升级初期毛利探底后,进一步确认了盈利上升趋势。分业务看,公司运营商、政企和消费者业务均实现同比增长。消费者业务表现相对突出,海外市场营业收入同比增长30%。受益于海外5G建设向发展中市场扩散及国内5G市场份额持续提升,在运营商资本开支保持平稳的背景下,预计22年运营商业务仍有望实现稳健增长。政企业务受益于行业数字化加深和公司竞争力增强预计22年全年增速有望重回20%+。 核心优势稳固,新业务发力。5G方面,公司5G基站份额继续位居全球第二,推出了新一代极简站点UniSite NEO方案、首个精准50GPON原型机等。芯片领域,公司已具备业界领先的芯片全流程设计能力,终端芯片自研比例达50%,外销份额不断加大。同时,在“双碳”、数字经济、“东数西算”等背景下,公司发力服务器及存储、终端、数字能源、汽车电子等新业务,其中服务器及存储在近期重要集采项目中均取得领先份额。 开启有质量的增长新阶段。在全球运营商资本开支保持平稳的大背景下,公司全球份额提升是未来3-5年成长的核心逻辑,其全球无线市场份额有望从12%向20%,国内市场份额有望从30%向40%演进。同时,伴随公司在通信领域积累多年的ICT能力的外溢,公司第二增长曲线政企业务步入快车道,半导体、汽车电子等新型业务领域的能力价值有望被市场逐步认可,公司将开启有质量的增长新阶段,市场估值中枢有望逐步上行。 盈利调整及投资建议 预计公司22-24年归母净利润分别为91亿元/113亿元/134亿元。看好公司在全球和国内设备商市场份额扩张的同时,实现政企、半导体、汽车电子等新业务的快速增长,给予22年31倍PE,目标价60元,重申“买入”评级。 风险提示 5G商业化不及预期,运营商资本支出不达预期,新业务拓展不及预期。