财报点评:货运运价保持高位,驱动业绩同比增53%
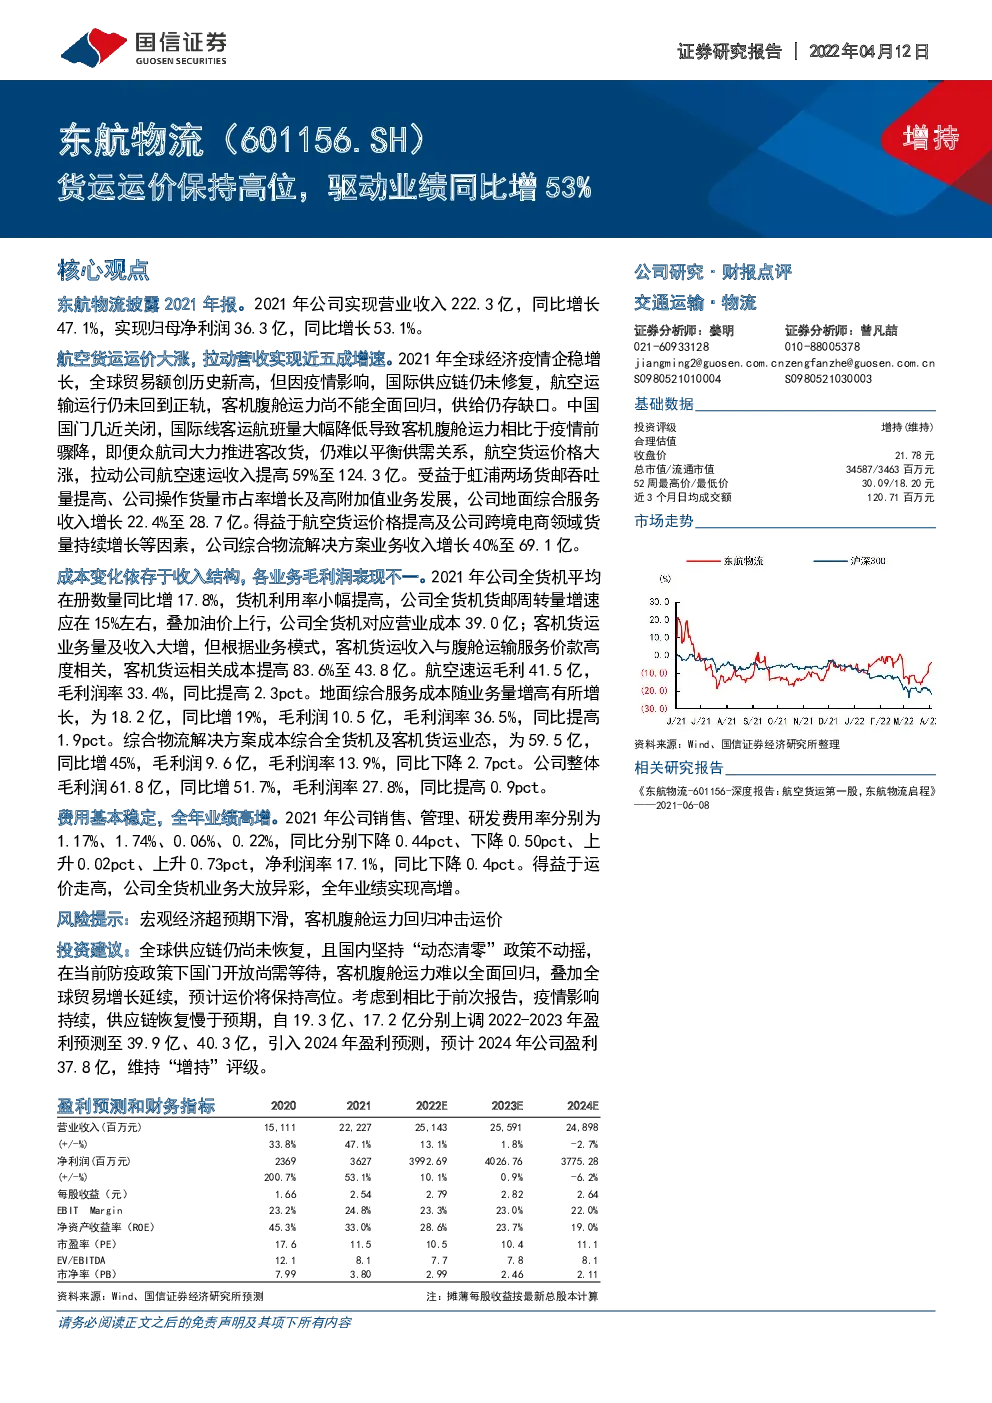
东航物流披露2021年报。2021年公司实现营业收入222.3亿,同比增长47.1%,实现归母净利润36.3亿,同比增长53.1%。 航空货运运价大涨,拉动营收实现近五成增速。2021年全球经济疫情企稳增长,全球贸易额创历史新高,但因疫情影响,国际供应链仍未修复,航空运输运行仍未回到正轨,客机腹舱运力尚不能全面回归,供给仍存缺口。中国国门几近关闭,国际线客运航班量大幅降低导致客机腹舱运力相比于疫情前骤降,即便众航司大力推进客改货,仍难以平衡供需关系,航空货运价格大涨,拉动公司航空速运收入提高59%至124.3亿。受益于虹浦两场货邮吞吐量提高、公司操作货量市占率增长及高附加值业务发展,公司地面综合服务收入增长22.4%至28.7亿。得益于航空货运价格提高及公司跨境电商领域货量持续增长等因素,公司综合物流解决方案业务收入增长40%至69.1亿。 成本变化依存于收入结构,各业务毛利润表现不一。2021年公司全货机平均在册数量同比增17.8%,货机利用率小幅提高,公司全货机货邮周转量增速应在15%左右,叠加油价上行,公司全货机对应营业成本39.0亿;客机货运业务量及收入大增,但根据业务模式,客机货运收入与腹舱运输服务价款高度相关,客机货运相关成本提高83.6%至43.8亿。航空速运毛利41.5亿,毛利润率33.4%,同比提高2.3pct。地面综合服务成本随业务量增高有所增长,为18.2亿,同比增19%,毛利润10.5亿,毛利润率36.5%,同比提高1.9pct。综合物流解决方案成本综合全货机及客机货运业态,为59.5亿,同比增45%,毛利润9.6亿,毛利润率13.9%,同比下降2.7pct。公司整体毛利润61.8亿,同比增51.7%,毛利润率27.8%,同比提高0.9pct。 费用基本稳定,全年业绩高增。2021年公司销售、管理、研发费用率分别为1.17%、1.74%、0.06%、0.22%,同比分别下降0.44pct、下降0.50pct、上升0.02pct、上升0.73pct,净利润率17.1%,同比下降0.4pct。得益于运价走高,公司全货机业务大放异彩,全年业绩实现高增。 风险提示:宏观经济超预期下滑,客机腹舱运力回归冲击运价 投资建议:全球供应链仍尚未恢复,且国内坚持“动态清零”政策不动摇,在当前防疫政策下国门开放尚需等待,客机腹舱运力难以全面回归,叠加全球贸易增长延续,预计运价将保持高位。考虑到相比于前次报告,疫情影响持续,供应链恢复慢于预期,自19.3亿、17.2亿分别上调2022-2023年盈利预测至39.9亿、40.3亿,引入2024年盈利预测,预计2024年公司盈利37.8亿,维持“增持”评级。 盈利预测和财务指标 东航物流披露2021年报。2021年公司实现营业收入222.3亿,同比增长47.1%,实现归母净利润36.3亿,同比增长53.1%。 图1:东航物流营业收入及增速 图2:东航物流归母净利润及增速 航空货运运价大涨,拉动营收实现近五成增速。2021年全球经济疫情企稳增长,全球贸易额创历史新高,但因疫情影响,国际供应链仍未修复,航空运输运行仍未回到正轨,客机腹舱运力尚不能全面回归,供给仍存缺口。中国国门几近关闭,国际线客运航班量大幅降低导致客机腹舱运力相比于疫情前骤降,即便众航司大力推进客改货,仍难以平衡供需关系,航空货运价格大涨,拉动公司航空速运收入提高59%至124.3亿。受益于虹浦两场货邮吞吐量提高、公司操作货量市占率增长及高附加值业务发展,公司地面综合服务收入增长22.4%至28.7亿。得益于航空货运价格提高及公司跨境电商领域货量持续增长等因素,公司综合物流解决方案业务收入增长40%至69.1亿。 图3:东航物流主营业务构成(亿元) 图4:东航物流细分主营业务增速 成本变化依存于收入结构,各业务毛利润表现不一。2021年公司全货机平均在册数量同比增17.8%,货机利用率小幅提高,公司全货机货邮周转量增速应在15%左右,叠加油价上行,公司全货机对应营业成本39.0亿;客机货运业务量及收入大增,但根据业务模式,客机货运收入与腹舱运输服务价款高度相关,客机货运相关成本提高83.6%至43.8亿。航空速运毛利41.5亿,毛利润率33.4%,同比提高2.3pct。地面综合服务成本随业务量增高有所增长,为18.2亿,同比增19%,毛利润10.5亿,毛利润率36.5%,同比提高1.9pct。综合物流解决方案成本综合全货机及客机货运业态,为59.5亿,同比增45%,毛利润9.6亿,毛利润率13.9%,同比下降2.7pct。公司整体毛利润61.8亿,同比增51.7%,毛利润率27.8%,同比提高0.9pct。 图5:东航物流细分主营业务毛利贡献 图6:东航物流细分主营业务毛利润率 费用基本稳定,全年业绩高增。2021年公司销售、管理、研发费用率分别为1.17%、1.74%、0.06%、0.22%,同比分别下降0.44pct、下降0.50pct、上升0.02pct、上升0.73pct,净利润率17.1%,同比下降0.4pct。得益于运价走高,公司全货机业务大放异彩,全年业绩实现高增。 图7:东航物流费用率 图8:东航物流销售净利率 投资建议:维持“增持”评级 全球供应链仍尚未恢复,且国内坚持“动态清零”政策不动摇,在当前防疫政策下国门开放尚需等待,客机腹舱运力难以全面回归,叠加全球贸易增长延续,预计运价将保持高位。考虑到相比于前次报告,疫情影响持续,供应链恢复慢于预期,自19.3亿、17.2亿分别上调2022-2023年盈利预测至39.9亿、40.3亿,引入2024年盈利预测,预计2024年公司盈利37.8亿,维持“增持”评级。 风险提示:宏观经济超预期下滑,客机腹舱运力回归冲击运价 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)