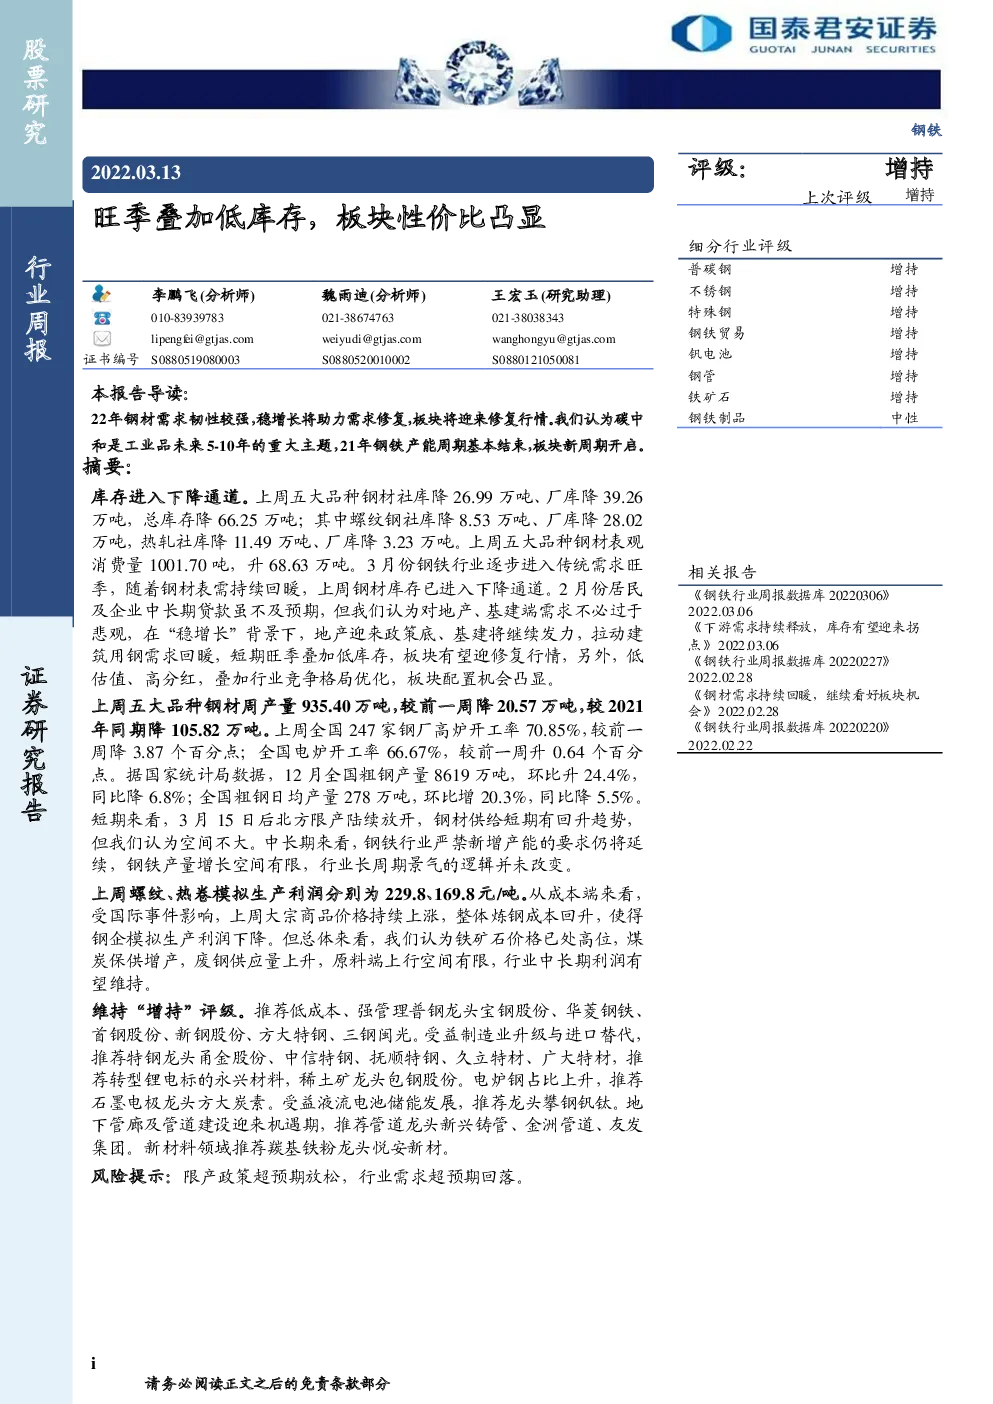
根据研报正文,2022年钢材需求韧性较强,稳增长将助力需求修复,板块将迎来修复行情。我们认为碳中和是工业品未来5-10年的重大主题,21年钢铁产能周期基本结束,板块新周期开启。因此,建议关注低估值、高分红,叠加行业竞争格局优化的钢铁板块。研报指出,上周五大品种钢材库存已进入下降通道,2月份居民及企业中长期贷款虽不及预期,但我们认为对地产、基建端需求不必过于悲观,在“稳增长”背景下,地产迎来政策底、基建将继续发力,拉动建筑用钢需求回暖,短期旺季叠加低库存,板块有望迎修复行情。另外,低估值、高分红,叠加行业竞争格局优化,板块配置机会凸显。研报还指出,上周五大品种钢材周产量935.40万吨,较前一周降20.57万吨,较2021年同期降105.82万吨。上周全国247家钢厂高炉开工率70.85%,较前一周降3.87个百分点;全国电炉开工率66.67%,较前一周升0.64个百分点。研报认为,短期来看,3月15日后北方限产陆续放开,钢材供给短期有回升趋势,但我们认为空间不大。中长期来看,钢铁行业严禁新增产能的要求仍将延续,钢铁产量增长空间有限,行业长周期景气的逻辑并未改变。研报还指出,上周螺纹、热卷模拟生产利润分别为229.8、169.8元/吨。从成本端来看,受国际事件影响,上周大宗商品价格持续上涨,整体炼钢成本回升,使得钢企模拟生产利润下降。但总体来看,我们认为铁矿石价格已处高位,煤炭保供增产,废钢供应量上升,原料端上行空间有限,行业中长期利润有望维持。研报维持“增持”评级,推荐低成本、强管理普钢龙头宝钢股份、华菱钢铁、首钢股份、新钢股份、方大特钢、三钢闽光。受益制造业升级与进口替代,推荐特钢龙头甬金股份、中信特钢、抚顺特钢、久立特材、广大特材,推荐转型锂电标的永兴材料,稀土矿龙头包钢股份。电
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。