收入业绩预期内高增
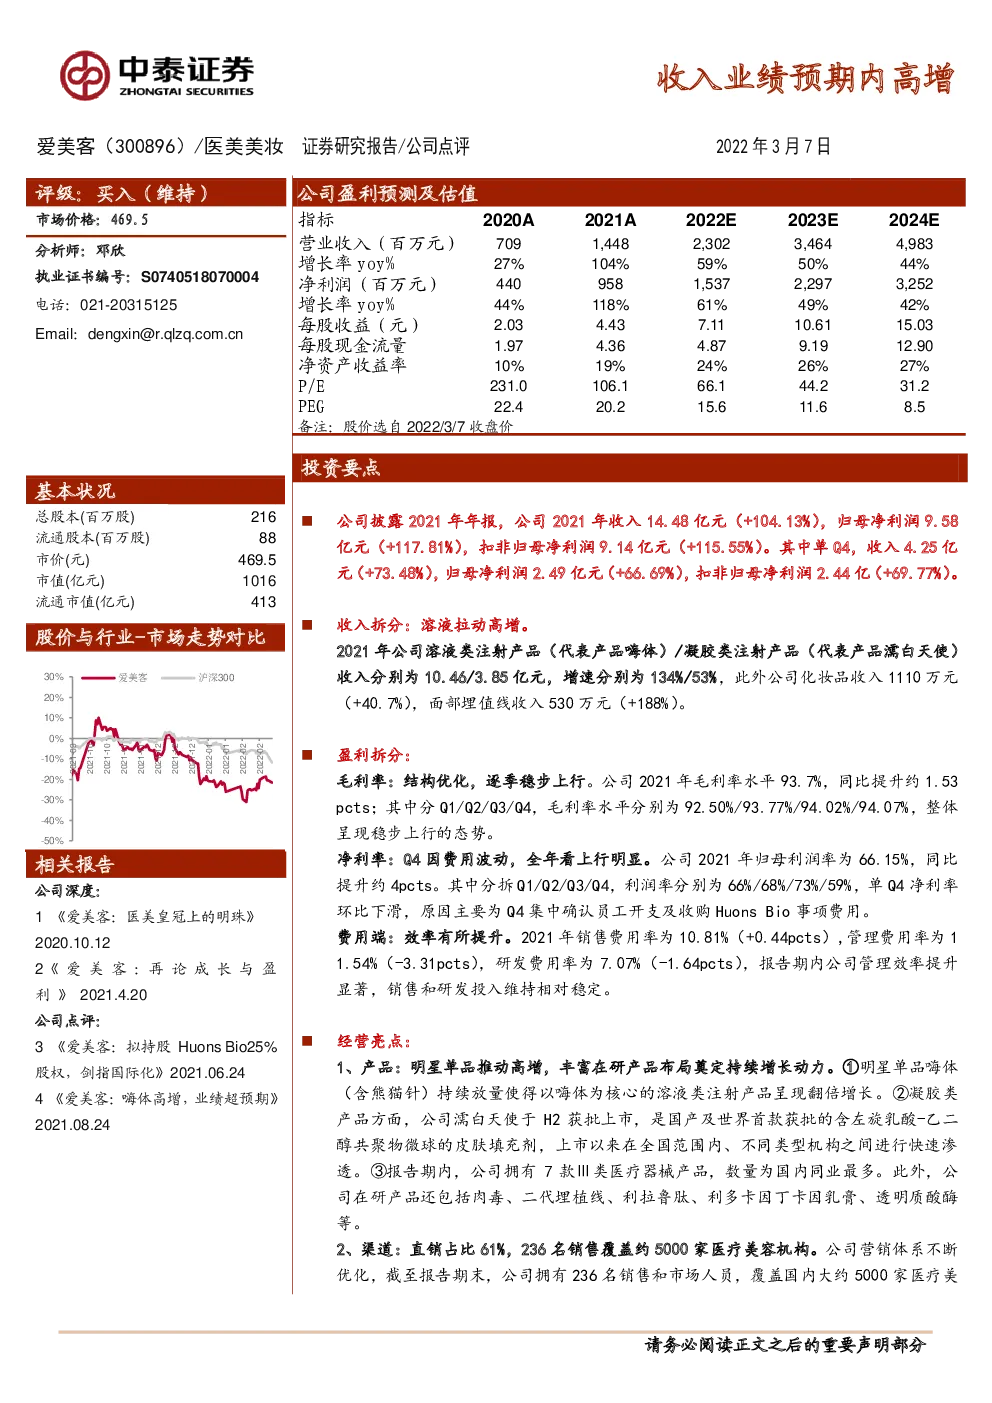
公司披露2021年年报,公司2021年收入14.48亿元(+104.13%),归母净利润9.58亿元(+117.81%),扣非归母净利润9.14亿元(+115.55%)。其中单Q4,收入4.25亿元(+73.48%),归母净利润2.49亿元(+66.69%),扣非归母净利润2.44亿(+69.77%)。 收入拆分:溶液拉动高增。 2021年公司溶液类注射产品(代表产品嗨体)/凝胶类注射产品(代表产品濡白天使)收入分别为10.46/3.85亿元,增速分别为134%/53%,此外公司化妆品收入1110万元(+40.7%),面部埋值线收入530万元(+188%)。 盈利拆分: 毛利率:结构优化,逐季稳步上行。公司2021年毛利率水平93.7%,同比提升约1.53 pcts;其中分Q1/Q2/Q3/Q4,毛利率水平分别为92.50%/93.77%/94.02%/94.07%,整体呈现稳步上行的态势。 净利率:Q4因费用波动,全年看上行明显。公司2021年归母利润率为66.15%,同比提升约4pcts。其中分拆Q1/Q2/Q3/Q4,利润率分别为66%/68%/73%/59%,单Q4净利率环比下滑,原因主要为Q4集中确认员工开支及收购Huons Bio事项费用。 费用端:效率有所提升。2021年销售费用率为10.81%(+0.44pcts),管理费用率为1 1.54%(-3.31pcts),研发费用率为7.07%(-1.64pcts),报告期内公司管理效率提升显著,销售和研发投入维持相对稳定。 经营亮点: 1、产品:明星单品推动高增,丰富在研产品布局奠定持续增长动力。①明星单品嗨体(含熊猫针)持续放量使得以嗨体为核心的溶液类注射产品呈现翻倍增长。②凝胶类产品方面,公司濡白天使于 H2 获批上市,是国产及世界首款获批的含左旋乳酸-乙二醇共聚物微球的皮肤填充剂,上市以来在全国范围内、不同类型机构之间进行快速渗透。③报告期内,公司拥有7款Ⅲ类医疗器械产品,数量为国内同业最多。此外,公司在研产品还包括肉毒、二代埋植线、利拉鲁肽、利多卡因丁卡因乳膏、透明质酸酶等。 2、渠道:直销占比61%,236名销售覆盖约5000家医疗美容机构。公司营销体系不断优化,截至报告期末,公司拥有236名销售和市场人员,覆盖国内大约5000家医疗美容机构,全轩学苑注册认证合作医生已超过10000人,公司全年组织各级线下学术会议150场。 3、研发:研发体系加固,在研项目进展显著。公司2021年公司研发投入占营业收入7.07%,研发人员占公司总人数的23.08%。公司已累积拥有专利45项,其中发明专利25项,在报告期内濡白天使获批上市,利多卡因丁卡因乳膏获得临床批件。 3、国际布局:H股+收购韩国Huons股权迈出国际化新一步。报告期内,公司启动了H股股票发行事项,走向国际资本市场,目标望眼全球;报告期内公司投资韩国Huons Bio,开拓肉毒品类,未来将密切关注海外优质医美资产。 投资建议:买入评级 公司作为稀缺性针剂龙头,明星产品嗨体维持高增,新品濡白天使预计放量,嗨体-熊猫针-童颜-肉毒-纤体接连构筑增长曲线,未来成长与盈利逻辑清晰,强监管下壁垒加固。我们预测2022-2024年业绩为15.37/22.97/32.52亿元,对应2022-2024年PE66/44/31倍,给予“买入”评级。 风险提示:市场空间不及预期,产品审批结果及进展不及预期,行业竞争加剧 图表1:爱美客财务数据预测