日用化学品行业深度研究报告:多品牌开花,多类别并举
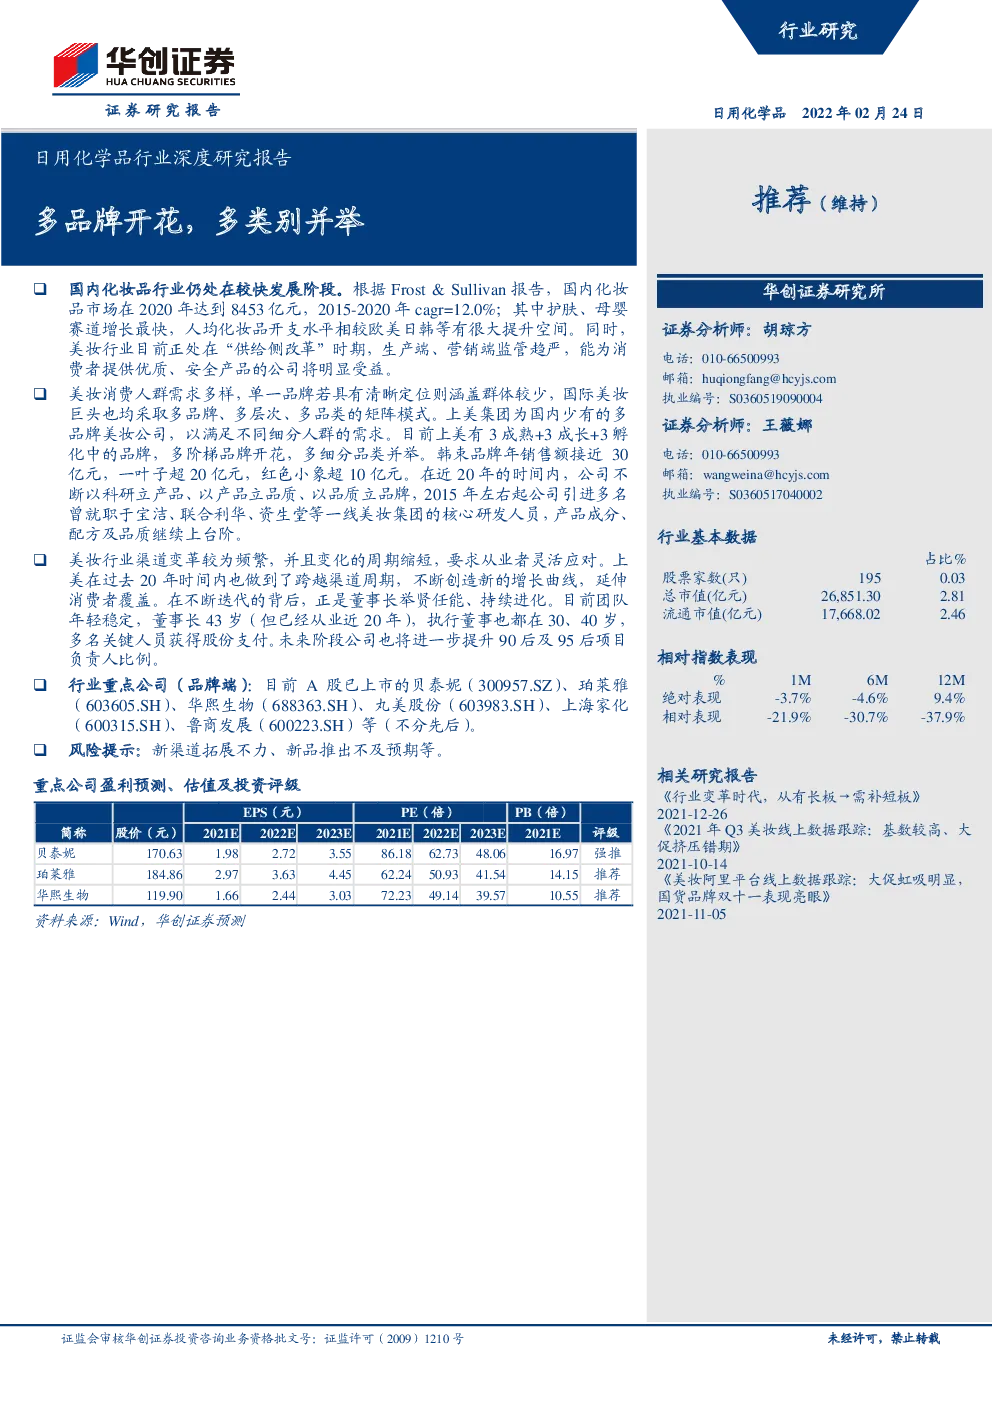
国内化妆品行业仍处在较快发展阶段。根据Frost & Sullivan报告,国内化妆品市场在2020年达到8453亿元,2015-2020年cagr=12.0%;其中护肤、母婴赛道增长最快,人均化妆品开支水平相较欧美日韩等有很大提升空间。同时,美妆行业目前正处在“供给侧改革”时期,生产端、营销端监管趋严,能为消费者提供优质、安全产品的公司将明显受益。 美妆消费人群需求多样,单一品牌若具有清晰定位则涵盖群体较少,国际美妆巨头也均采取多品牌、多层次、多品类的矩阵模式。上美集团为国内少有的多品牌美妆公司,以满足不同细分人群的需求。目前上美有3成熟+3成长+3孵化中的品牌,多阶梯品牌开花,多细分品类并举。韩束品牌年销售额接近30亿元,一叶子超20亿元,红色小象超10亿元。在近20年的时间内,公司不断以科研立产品、以产品立品质、以品质立品牌,2015年左右起公司引进多名曾就职于宝洁、联合利华、资生堂等一线美妆集团的核心研发人员,产品成分、配方及品质继续上台阶。 美妆行业渠道变革较为频繁,并且变化的周期缩短,要求从业者灵活应对。上美在过去20年时间内也做到了跨越渠道周期,不断创造新的增长曲线,延伸消费者覆盖。在不断迭代的背后,正是董事长举贤任能、持续进化。目前团队年轻稳定,董事长43岁(但已经从业近20年),执行董事也都在30、40岁,多名关键人员获得股份支付。未来阶段公司也将进一步提升90后及95后项目负责人比例。 行业重点公司(品牌端):目前A股已上市的贝泰妮(300957.SZ)、珀莱雅(603605.SH)、华熙生物(688363.SH)、丸美股份(603983.SH)、上海家化(600315.SH)、鲁商发展(600223.SH)等(不分先后)。 风险提示:新渠道拓展不力、新品推出不及预期等。 重点公司盈利预测、估值及投资评级 投资主题 投资逻辑 国内化妆品行业仍然处在较快发展阶段,尤其是护肤、母婴赛道增长最快,人均化妆品开支水平相较欧美日韩等有很大提升空间。国内美妆行业目前正处于“供给侧改革”时期,能为消费者提供优质、安全产品的公司将明显受益。 美妆消费人群需求多样,单一品牌若具有清晰定位则涵盖群体较少,上美集团为国内少有的多品牌美妆公司,也用该等多品牌满足不同细分人群的需求。 目前上美有3(成熟)+3(成长)+3(孵化)的品牌,多阶梯品牌开花,多细分品类并举。在近20年的时间内,公司不断以科研立产品、以产品立品质、以品质立品牌,2015年左右起公司引进多名曾就职于宝洁、联合利华、资生堂等一线美妆集团的核心研发人员,产品成分、配方及品质继续上台阶。 美妆行业渠道变革较为频繁,要求从业者灵活应对,上美在不断迭代的背后,正是董事长举贤任能、持续进化。 一、护肤、母婴品类快速增长 根据Frost&Sullivan报告,随着我国经济发展及个人消费开支增加,国内化妆品市场在2015-2020年快速增长,从2015年的4801亿元增长至2020年的8453亿元,cagr=12.0%; 同期全球化妆品市场的规模cagr=1.5%。据Frost&Sullivan预测2025年国内化妆品市场将达到13102亿元,cagr=9.2%。按细分类别看,护肤品、母婴护理品在2015-2020年间cagr约15%,远超行业总体增长,2020年市场规模分别约4101和465亿元。 图表1我国化妆品细分品类结构(十亿元) 图表2我国化妆品细分品类占比 图表3我国化妆品各细分品类增速 2020年美国、日本及南韩的人均化妆品开支分别为3439、3505和3265元,我国仅599元,国内人均化妆品开支还有很大增长潜力。 图表4几国人均化妆品开支水平(元) 二、上海上美:多品牌开花,多品类并举 (一)3+3+3品牌矩阵,涵盖多类型需求 2002年10月吕义雄先生于上海开始从事化妆品行业,2003年韩束品牌创立,2004年上海上美(前称上海卡卡化妆品有限公司)成立,至今成为国内少有的孵化多个品牌的国货美妆集团。上海上美旗下拥有韩束、一叶子、红色小象三个成熟品牌,针对不同人群,分别涵盖抗衰、天然植物护肤和母婴护理细分赛道,缓解单一品牌化妆品企业的业务集中风险和市场波动带来的风险,各品牌也主要布局在国内增长最快的护肤(及敏感肌肤细分)和母婴领域。根据frost & sullivan报告,2020年公司零售额为人民币72.91亿元,市场份额0.9%,位列国货化妆品市场中第三位。国内按零售额计top5贡献19.8%的市场份额,全部是国际化妆品集团。 图表5上海上美发展历程 图表6上海上美品牌矩阵 韩束、一叶子、红色小象分别于2003、2014、2015年推出,前两者收入体量在10亿+,红色小象2020年收入在7.66亿;sullivan报告显示2020年韩束、一叶子对应年零售额分别是29、22+和15+亿元;上海上美2015-2020年连续6年按零售额计位列国货品牌企业前五名。 图表7上美三个成熟品牌旗下产品系列 公司三个成长中的品牌是高肌能、安弥尔、极方,相对更加专业和追求功效。储备中有安敏优、一页、TAZU三个品牌,公司正在搭建丰富的品牌体系。 图表8上海上美旗下品牌“3+3+3” (二)利润率水平逐步攀升 上美2020、2021Q1-Q3收入增速17.65%和12.73%,2020年收入达33.82亿元(对应销售额72.9亿);毛利率逐步提升,2020年毛利率65%,2019年60.86%,2021Q1-Q3为65.19%;经调整的利润率2019年3.98%,2020年7.83%,2021前三季度10.96%。 图表9上美收入(亿元)及增速 图表10上美利润(亿元)及增速 图表11上美利润率水平 图表12上美期间费用率 渠道看:自营(仅线上有自营销售)、零售比例持续提升,同时疫情之下上美线上业务占比从2019年的一半提升至2020年的3/4,2021继续在7成以上。公司积极把握新兴电商平台,公司于2021年在抖音的月gmv由约500w人民币增至1600万。截止2021-9-30通过屈臣氏4000多家门店展示及出售产品;与557家线下分销商合作。 图表13收入(百万)构成及增速 图表14各品牌毛利率 图表15收入构成(百万)按经营模式 图表16渠道结构(百万) 三、上美核心优势 (一)团队年轻、稳定,能者居之 公司实控人及董事长吕义雄先生1977年生人,2002年(25岁)起从事化妆品行业,此外几名执行董事罗燕女士、冯一峰先生、宋洋女士分别为34、42和32岁,团队非常年轻,并且均在公司工作5年以上,罗燕、宋洋女士更是在公司工作近10年。 图表17高管团队(执行董事)情况 相较而言,董事长以外的董事薪酬水平具有较高吸引力,利于吸引和稳定人才。 图表18董事薪酬水平 公司持续聚焦于完善招聘和培训体系,招聘有国际视野的人才,透过与高校合作成立联合培养项目,更有效物色合适人才,同时拟进一步提升90后及95后项目负责人比例。 (二)迎合渠道变迁 上美发展过程中,不断适应当时渠道变迁、搭上渠道红利:2002-2012年间厚积;2013-2015年间薄发,在大屏时代公司积极冠名综艺节目,迅速从低线城市品牌走向一二线城市;2018、2019年是公司修整的两年,产品、研发层面开始上一个台阶,Tiracle成分投入产品、金刚侠面膜面市,公司也开始借助新兴的电商渠道——直播、抖音、快手等高速增长。2021年7月19日韩束品牌官宣为中国国家游泳队官方合作伙伴,发布《每一刻冠军》态度短片,携手游泳队、李佳琦共同致敬奥运冠军。 图表19上美2021年《每一刻冠军》及驰援河南 图表20上美代表性指标 (三)自主生产、加强研发 除渠道变化,产品研发实力上升也带动利润率水平整体攀升。上美于2016年上美在日本神户成立一家研发中心——红道科研中心株式会社,开始基于基础研发的投资;2014年建立了冈山工厂。在近20年的时间内,公司不断以科研立产品、以产品立品质、以品质立品牌。截止2021-9-30公司拥有研发人员227人,其中92人持硕士或以上学历,约占研发团队的40%;核心研发团队拥有超30年的从业经验,过往曾就职于宝洁(多位)、联合利华、资生堂、佳丽宝(Kanebo)等全球领先美妆集团。上美产品也显现出日系风格。 图表21上美核心研发人员 截止目前上美核心成分主要有TIRACLE、AGSE、青蒿油AN+。TIRACLE已获得中国和日本的专利授权共5项,公司也就相关研究详情发表一篇科技论文和3张学术会议海报,截止2021-9-30,TIRACLE已经成功运用在超过385个产品中。上美就AGSE和AGSE包裹体申请两项发明专利,并在JournalofInvestigativeDermatology上就此主题发表两篇会议论文。2019年公司开始就青蒿挥发油在化妆品中的应用开展调研工作,目前已申请两项有关自流油的发明专利,也已经在AnnalsofDermatologicalResearch上发表一篇文章。 四、募集资金用途 公司募集资金将用于品牌建设(23.9%的募集资金比例,后同)、研发能力建设(9.1%)、生产及供应链能力提升(14.8%)、销售网络布局(13.4%)以及投资收购(22.9%)的外延发展等方面。 五、风险提示 新渠道拓展不力、新品推出不及预期等。