猜你想问
节后A股市场表现如何?
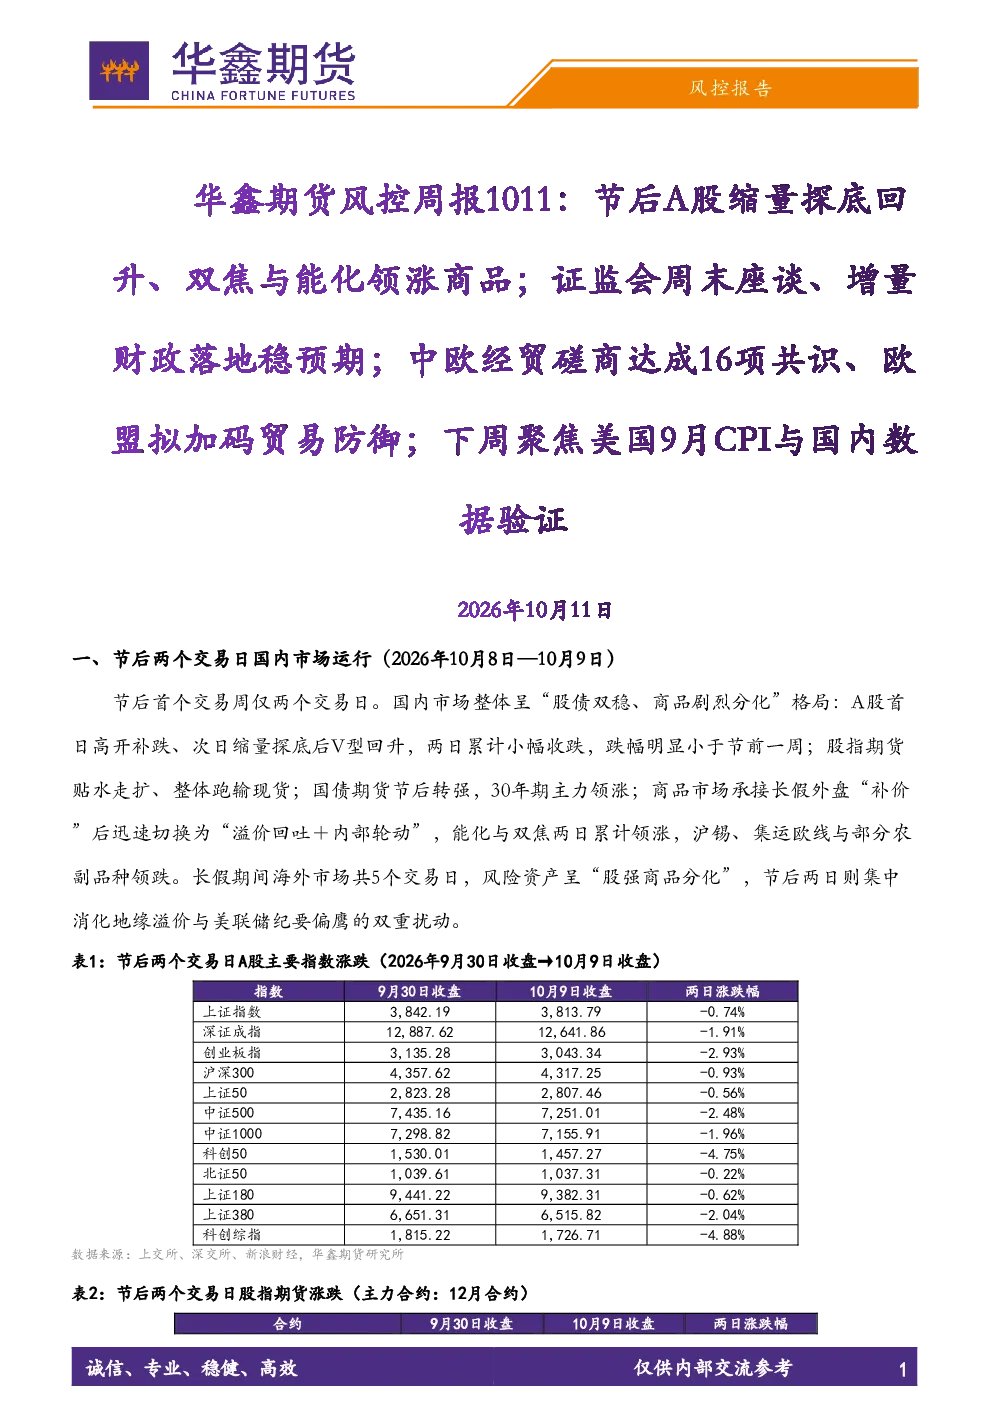
节后A股市场首日高开补跌,随后缩量V型回升,显示市场风格切换明显。科技成长板块领跌,而资源与价值板块领涨,量能呈现先放后稳的态势。这表明市场在经历了节前调整后,逐步消化了流动性变化和政策预期,开始寻找新的支撑点。投资者需关注后续量能的稳定性以及三季报业绩兑现能力,以把握结构性机会。
下周市场关注重点有哪些?
下周市场需重点关注美国9月CPI数据及中国9月CPI/PPI数据,这将直接影响美联储10月会议及年内政策路径。同时,中东局势的进展,特别是霍尔木兹海峡的通航量、油轮与商船遇袭频率,以及美伊谈判的动态,也需密切跟踪。此外,国内政策与数据的验证,如9月金融数据、三季度GDP、LPR报价及三季报的披露情况,将影响市场情绪。中欧贸易措施的落地节奏同样重要,可能对出口链、汽车零部件、稀土永磁与AI硬件等领域产生影响。
报告对大宗商品市场的分析如何?
报告显示,商品市场呈现“补价—回吐—轮动”格局。能化与双焦领涨,而沪锡、集运欧线与部分农副品种领跌。这反映了市场在节后逐步消化前期涨幅,并开始轮动至基本面支撑较强的板块。对于能化板块,成本端仍是主要逻辑,但在溢价高位追多需谨慎。黑色板块中,双焦强于成材,短期呈现“原料强于成材”的利润挤压格局。农产品方面,超级厄尔尼诺下的供给与波动风险需警惕,ICE原糖累计上涨超25%,南美大豆丰产及库存高企也需关注。
当前市场处于什么状态?
当前市场处于政策底与业绩验证之间的震荡修复阶段。A股市场在经历了节后调整后,展现出一定的韧性,但结构性机会较为明显。风格切换趋势明显,资源与价值板块表现相对强势,而科技成长板块相对疲软。投资者需关注政策落地后的实际效果,以及三季报业绩的兑现能力,以把握结构性机会。市场整体仍处于寻找底部支撑的过程中,操作上需注意控制风险,均衡配置。
报告提示的主要风险有哪些?
报告提示的主要风险包括:政策“预期管理”与基本面验证的落差风险,需关注9月金融数据、三季度GDP及三季报的披露情况。中欧、中美贸易摩擦升级风险,关注欧盟新贸易措施及美国337调查的进展。中东地缘风险的双向波动,油价及集运欧线波动率抬升。美债高利率与再通胀风险,关注9月CPI及美联储政策路径。超级厄尔尼诺下的农产品供给与波动风险,ICE原糖累计上涨超25%,南美大豆丰产及库存高企也需警惕。此外,持仓与流动性管理方面,需关注个股解禁、股指期货交割、成品油调价窗口及LPR报价的变化。