猜你想问
科翔股份研报核心内容是什么?
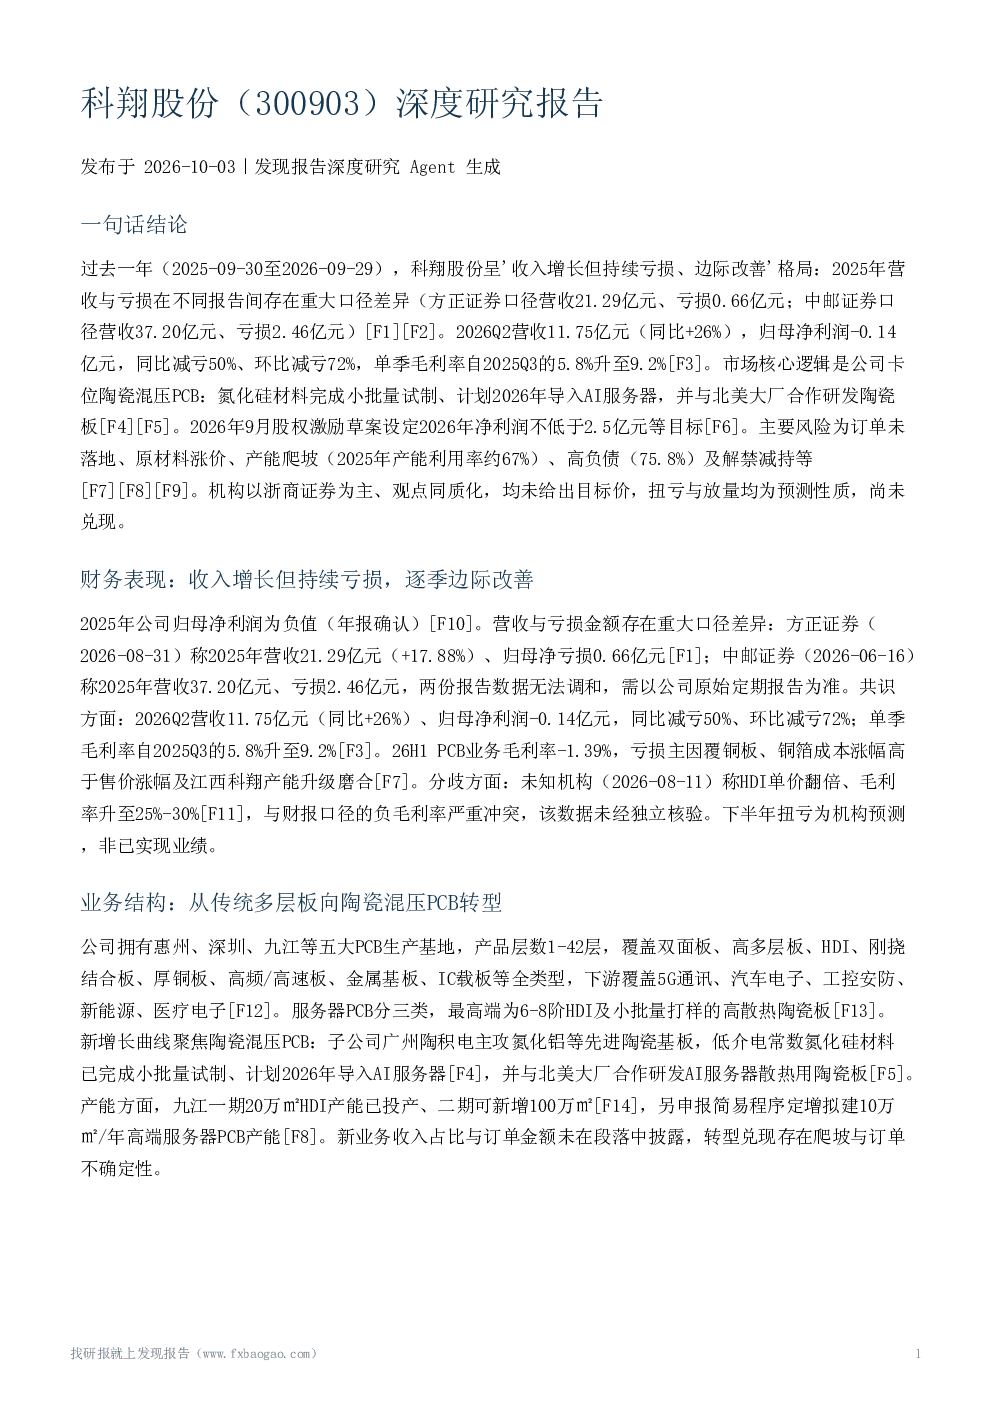
科翔股份研报显示公司过去一年收入增长但持续亏损,2026年Q2营收同比+26%,归母净利润同比减亏50%。公司拥有惠州、深圳、九江等五大PCB生产基地,产品层数1-42层,覆盖全类型PCB。新增长曲线聚焦陶瓷混压PCB,子公司广州陶积电主攻氮化铝等先进陶瓷基板,低介电常数氮化硅材料已完成小批量试制。九江一期HDI产能已投产,申报简易程序定增拟建10万㎡/年高端服务器PCB产能。
陶瓷混压PCB赛道发展趋势如何?
陶瓷混压PCB被视为AI芯片散热关键,氮化铝陶瓷板有望成为下一代AI PCB标配。据预测,2030年全球陶瓷混压PCB市场空间达630亿元,2026-2030年CAGR 129%。公司聚焦该赛道,具备材料制备、高多层PCB制造、先进封装三重壁垒,但新业务收入占比与订单金额未披露,转型兑现存在爬坡与订单不确定性。
报告重点分析了科翔股份的哪些方面?
报告重点分析了科翔股份的财务表现、业务结构与转型、竞争地位与客户结构、行业景气与公司受益路径、机构预测与估值、风险因素及结论与不确定性。财务上,公司主业承压但边际改善,Q2减亏与毛利率回升显示拐点迹象;业务上,聚焦陶瓷混压PCB新赛道,但订单未落地、收入贡献未披露;竞争上,规模与盈利能力弱于头部厂商,资产负债率75.8%较高。
当前PCB市场现状如何?
当前PCB市场受AI算力驱动,高端PCB需求增长,陶瓷混压PCB因AI芯片散热需求被视为关键。科翔股份切入该领域,但面临产能爬坡、订单不确定性等挑战。公司已进入比亚迪、安波福、均胜等汽车电子供应链,但客户集中度前十大占36.57%。整体行业竞争激烈,头部厂商规模与盈利能力更强。
科翔股份研报提示哪些风险?
科翔股份研报提示的主要风险包括订单与商业化不及预期、原材料价格风险、产能爬坡压力、财务与股价风险(资产负债率75.8%)、限售股解禁风险。此外,公司客户集中度不算极端,但解禁具体时间表、原材料成本占比等量化细节未披露。核心不确定性在于2025年营收与亏损金额口径冲突无法调和,HDI毛利率乐观表述与财报口径矛盾,扭亏目标、市场空间均为预测,覆盖机构集中于浙商系,缺乏独立交叉验证。