猜你想问
这份研报主要分析了宏盛华源的哪些方面?
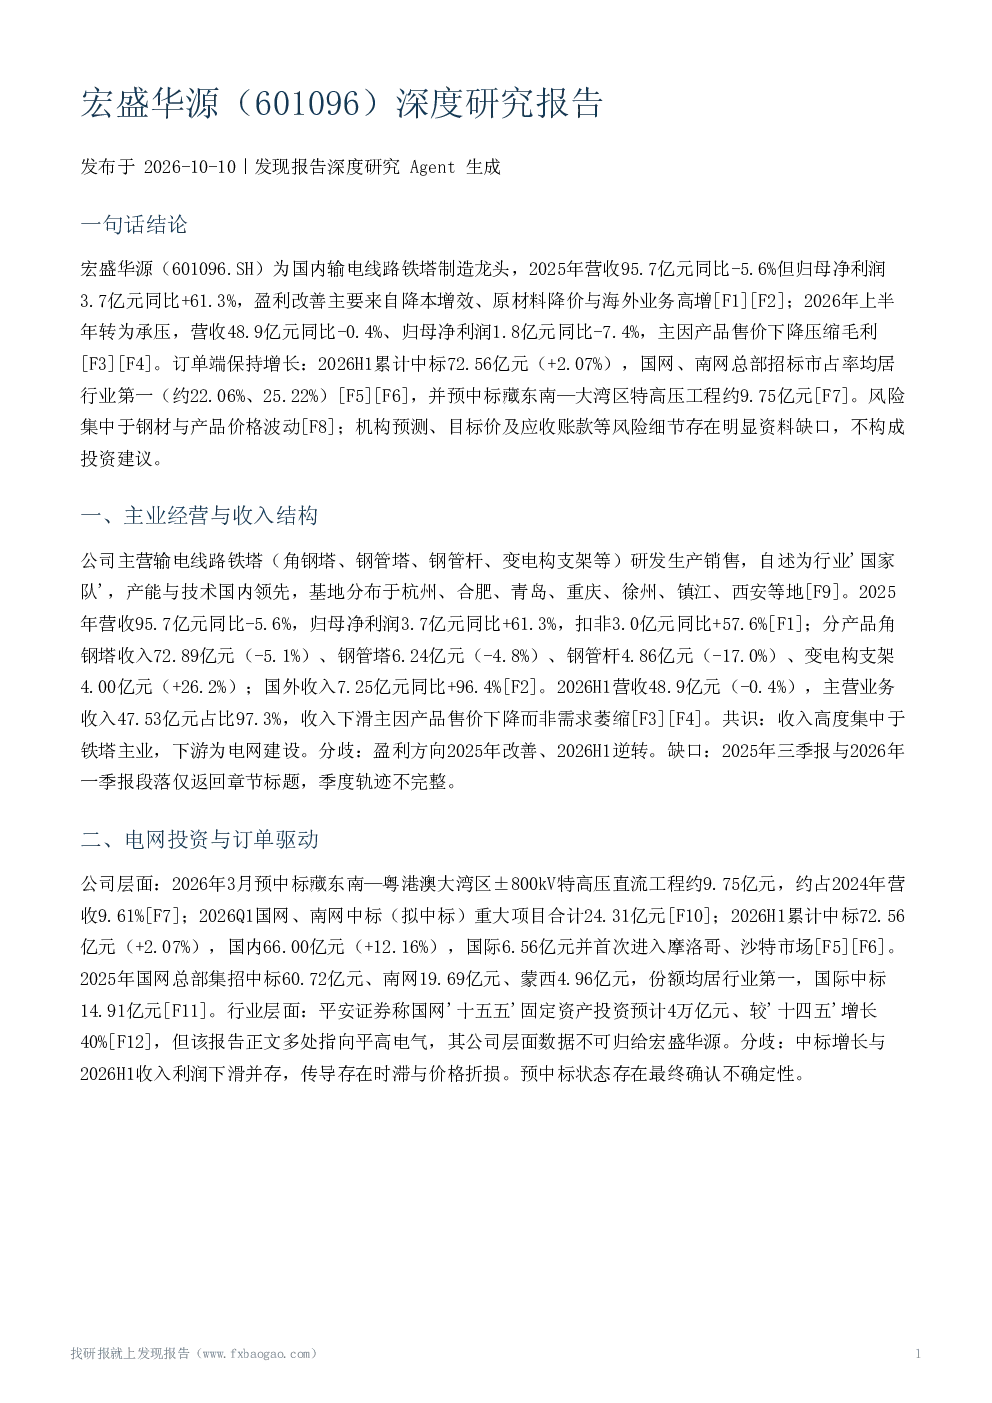
这份研报深度分析了宏盛华源的经营状况,包括其输电线路铁塔的研发生产销售情况、收入结构、订单增长、盈利能力变化、竞争格局与市场地位、机构预测与评级以及风险因素。报告指出公司作为国内输电线路铁塔制造龙头,2025年营收95.7亿元,归母净利润3.7亿元,主要得益于降本增效、原材料降价与海外业务高增;2026年上半年转为承压,营收48.9亿元,归母净利润1.8亿元,主因产品售价下降压缩毛利。订单端保持增长,国网、南网总部招标市占率均居行业第一,并预中标藏东南—大湾区特高压工程约9.75亿元。报告还分析了公司应对策略、机构评级及潜在风险。
输电线路铁塔行业的发展趋势如何?
输电线路铁塔行业的发展趋势与电网投资密切相关。报告提到,国网'十五五'固定资产投资预计4万亿元,较'十四五'增长40%,这为行业提供了发展机遇。宏盛华源作为国内龙头,在国家电网总部输电线路铁塔招标中市场份额均居行业第一。然而,行业也面临价格波动、周期性风险等挑战。公司也在积极应对,通过海外拓展、降本增效与智能制造挖潜来提升竞争力。但整体来看,行业增长与电网投资密切相关,未来仍有发展空间。
报告重点分析了宏盛华源的哪些经营方向?
报告重点分析了宏盛华源的经营方向,包括其主业经营与收入结构、电网投资与订单驱动、盈利能力变化、竞争格局与市场地位。在主业经营方面,公司主要研发生产销售输电线路铁塔,产能与技术国内领先,基地分布于多地。2025年分产品角钢塔收入72.89亿元、钢管塔6.24亿元、钢管杆4.86亿元、变电构支架4.00亿元;国外收入7.25亿元同比+96.4%。在订单驱动方面,2026H1累计中标72.56亿元,国内66.00亿元,国际6.56亿元,并首次进入摩洛哥、沙特市场。报告还分析了公司盈利能力变化,2025年归母净利润3.7亿元(+61.3%),2026H1转为承压,归母净利润1.8亿元(-7.4%)。
宏盛华源在市场中的地位如何?
宏盛华源在市场中处于领先地位,是国内的输电线路铁塔制造龙头。报告显示,公司在国家电网总部输电线路铁塔招标中市场份额均居行业第一,2026H1中标37.10亿元(22.06%)和16.18亿元(25.22%)。2025年国网总部特高压铁塔份额27.98%。此外,公司还预中标藏东南—大湾区特高压工程约9.75亿元,彰显其龙头地位。中原证券给予'增持'评级,认为公司享受行业红利。但报告也指出,公司盈利在2026年因产品售价下降转为承压,市场地位虽稳固,但需关注后续毛利率走势。
研报提示了哪些风险因素?
研报提示了宏盛华源面临的风险因素,包括已证实风险和资料缺口。已证实风险主要是公司业绩与钢材、铁塔销售价格密切相关,价格不利波动可能拖累业绩;钢铁周期性显著、价格波动剧烈。资料缺口包括客户集中度、应收账款质量、募投项目等具体风险内容缺失。此外,报告还提到2025年度累计现金分红1.23亿元(占归母净利润33.16%),分红预案尚需股东会审议。这些风险因素需投资者关注,但报告未提供具体量化资料,需谨慎评估。