猜你想问
这份研报主要分析了莎普爱思的哪些方面?
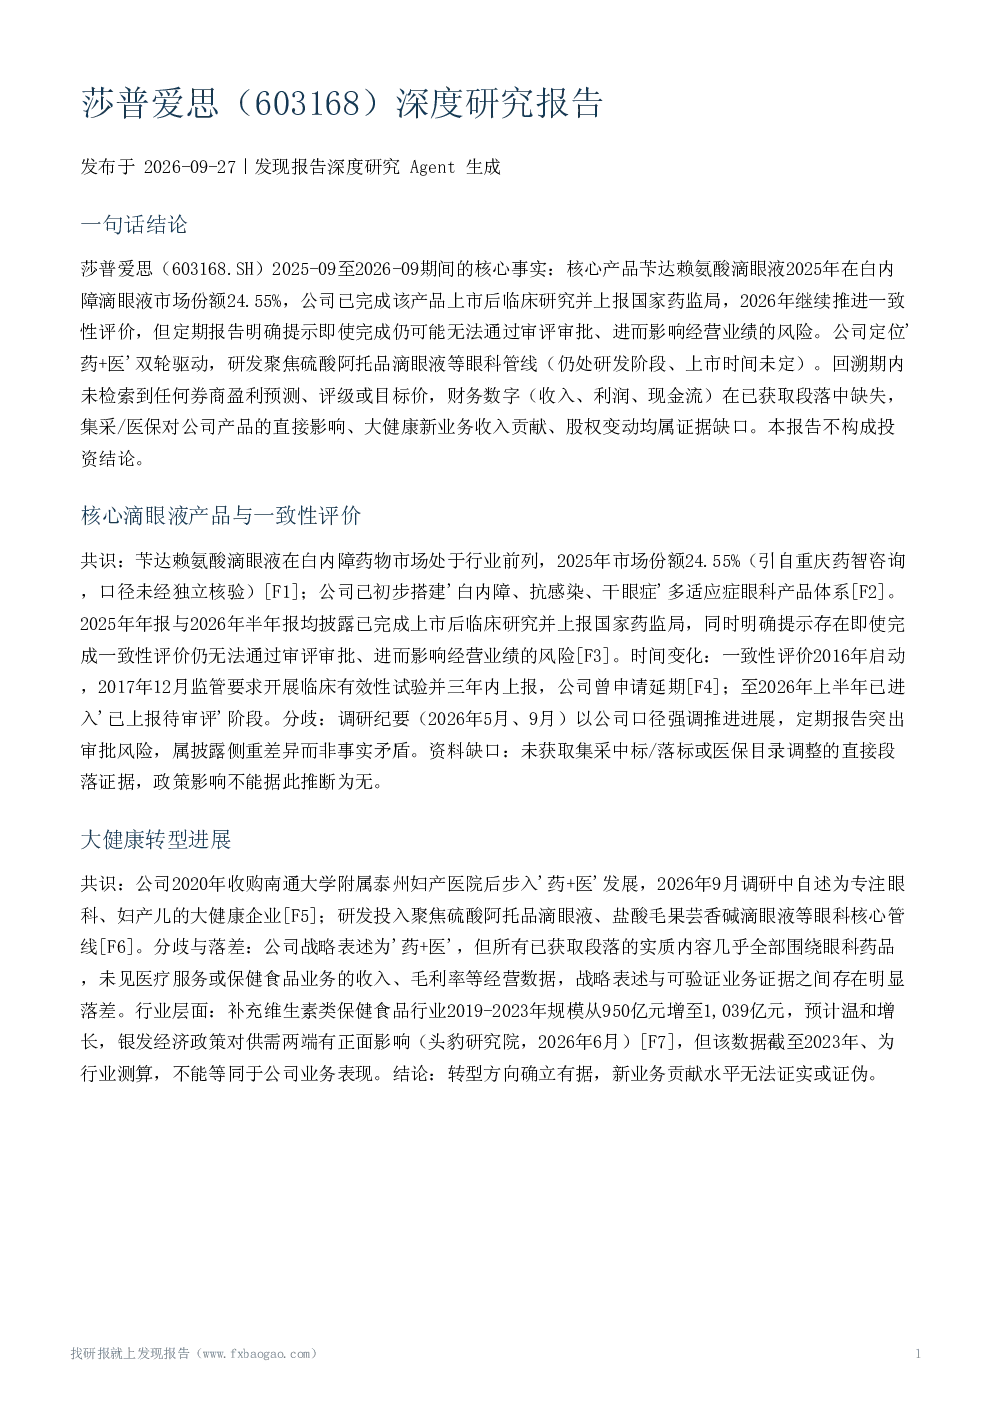
这份研报深度分析了莎普爱思的核心滴眼液产品与一致性评价进展,包括苄达赖氨酸滴眼液的市场份额、临床研究完成情况以及审批风险。同时,报告探讨了公司大健康转型进展,如收购泰州妇产医院及研发管线布局,但指出战略表述与业务证据存在落差。此外,研报还关注了财务表现、控制权与治理、合规与监管风险、机构预测与市场分歧、行业政策环境以及关键风险与不确定性,但存在证据缺口和信息披露不完整的问题。
眼科滴眼剂行业的发展趋势如何?
眼科滴眼剂行业正面临医保控费、集采与DRG/DIP政策的持续影响,院内外渠道分流趋势明显,慢病管理重心前移。核心产品市场份额与流通合作相对稳固,但一致性评价成为关键审批节点。行业层面维生素类保健食品规模温和增长,但与公司业务表现无直接关联。新业务如医疗服务或保健食品的贡献水平尚不明确,需关注政策环境变化对仿制药的影响。
研报重点分析了莎普爱思的哪些业务方向?
研报重点分析了莎普爱思的核心滴眼液产品,特别是苄达赖氨酸滴眼液的市场地位与一致性评价进展,并探讨了公司大健康转型战略,如收购泰州妇产医院的“药+医”双轮驱动模式。此外,报告关注了在研品种如硫酸阿托品滴眼液的注册审评不确定性,以及大健康新业务(医疗服务、保健食品)的战略表述与业务证据的匹配度问题。但财务数据、商誉减值风险等信息存在缺失。
目前莎普爱思的市场现状如何?
莎普爱思的核心产品苄达赖氨酸滴眼液在白内障滴眼液市场份额较高,流通合作稳固,但面临一致性评价审批结果的不确定性。公司已进入“已上报待审评”阶段,但年报提示审批结果可能影响经营业绩。大健康新业务如泰州妇产医院和保健食品管线,战略表述与实际经营数据存在落差,贡献水平无法证实。财务表现证据不足,仅确认主动去库存调整。医保控费和集采政策对仿制药形成持续压制,但公司层面影响未明确。
研报提示了哪些主要风险?
研报提示的主要风险集中于核心产品的一致性评价审批结果不确定性,以及硫酸阿托品滴眼液等在研品种的注册审评风险。此外,公司财务数据存在证据缺口,核心产品收入依赖单一品种,财务趋势无法量化验证。大健康新业务贡献水平不明确,无具体财务数据支持。商誉减值风险(泰州妇产医院收购)未披露,机构预测缺失,投资者关系记录表信息也缺失,信息披露不完整。