猜你想问
这份研报主要分析了天马新材的哪些核心内容?
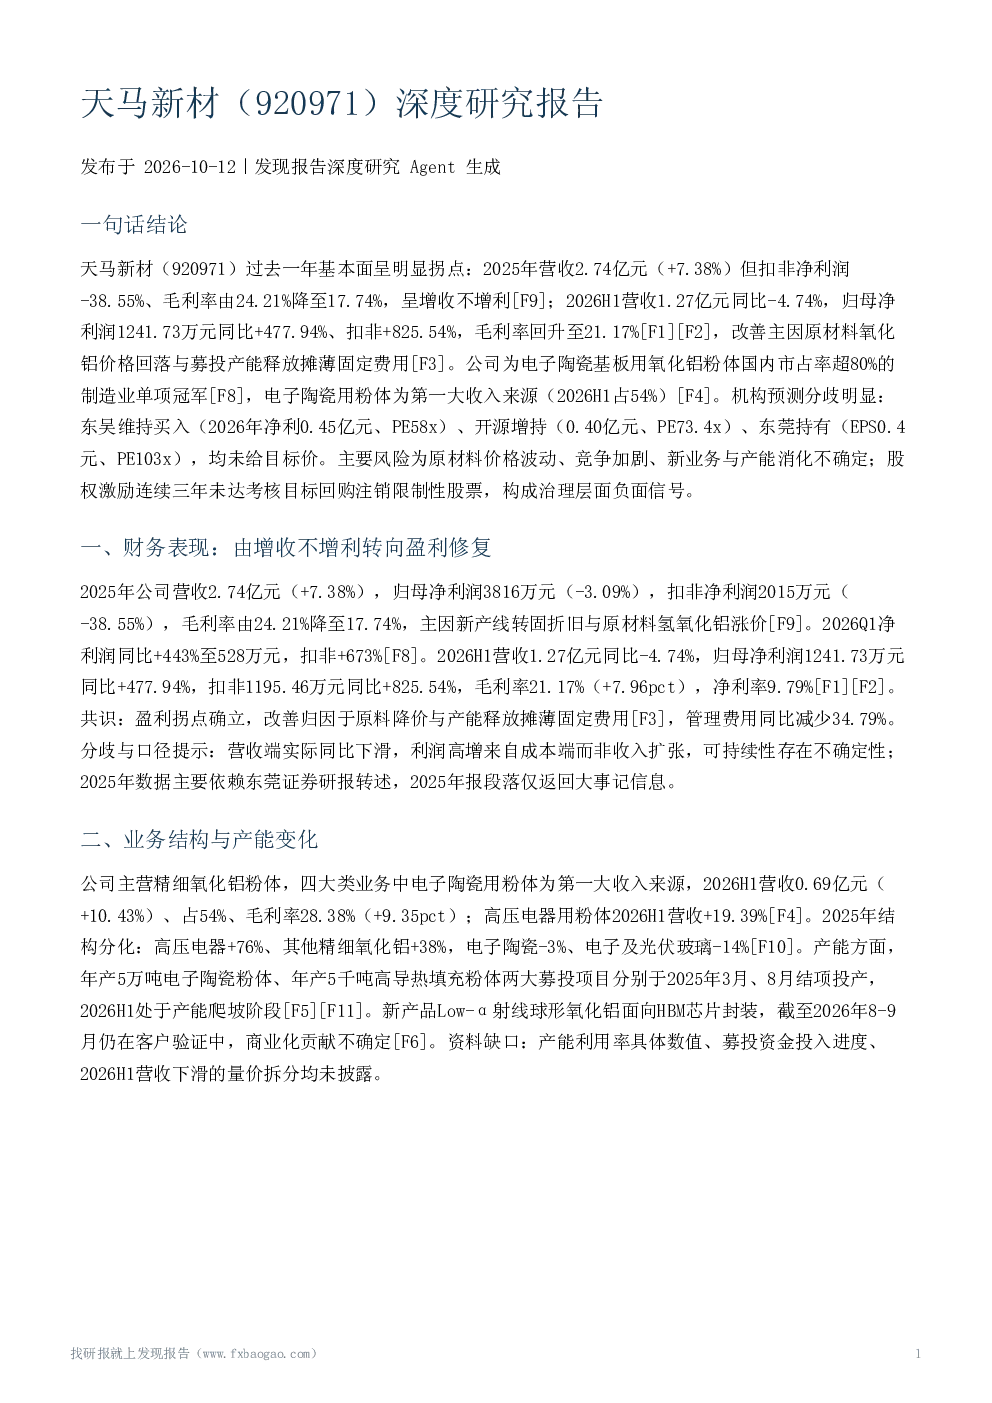
这份研报主要分析了天马新材的财务表现、业务结构与产能变化、竞争地位与技术壁垒、机构盈利预测与评级分歧、风险因素、重大事件与公司治理、行业背景与后续观察等核心内容。报告指出公司2025年营收增长但扣非净利润亏损,2026H1盈利修复主要得益于原料价格回落与募投产能释放。业务方面,电子陶瓷用粉体是主要收入来源,高压电器用粉体增长较快,但存在结构分化。公司在电子陶瓷基板用氧化铝粉体领域市占率超80%,但氮化硅粉体领域布局信息缺失。机构预测存在分歧,风险因素包括原材料价格波动、行业竞争加剧、新业务与产能消化不及预期等。
天马新材所属赛道/报告分析方向有哪些发展趋势?
天马新材所属赛道主要涉及电子陶瓷粉体、高压电器绝缘填料等领域,行业发展趋势呈现结构性分化。电子陶瓷覆铜板市场规模预计2025年将突破30亿元,氮化硅AMB产品增速最快。公司在电子陶瓷基板用氧化铝粉体领域具有较强竞争力,但需关注新业务如Low-α射线球形氧化铝的商业化进程。行业竞争加剧,低端产能过剩是主要风险之一。未来需关注原材料价格走势、募投产能利用率、高端产品验证等因素对行业及公司的影响。
报告重点分析了天马新材的哪些业务方向?
报告重点分析了天马新材的业务结构与产能变化。电子陶瓷用粉体是公司第一大收入来源,2026H1占比54%,毛利率达28.38%。高压电器用粉体营收增长19.39%。2025年业务结构分化明显,高压电器和精细氧化铝收入增长较快,而电子陶瓷和电子及光伏玻璃收入下滑。募投项目于2025年投产,2026H1处于爬坡阶段,但产能消化与高端产品验证存在不确定性。新产品Low-α射线球形氧化铝仍在客户验证中,商业化贡献尚不明确。
根据报告,天马新材的市场现状如何?
根据报告,天马新材的市场现状呈现多面性。公司在电子陶瓷基板用氧化铝粉体领域国内市占率超80%,获制造业单项冠军认证,具有较强竞争优势。高压电器绝缘填料已进入国家电网及主流厂商供应链。但行业竞争加剧,低端产能过剩问题突出。公司募投项目产能释放后,需关注产能消化情况。2026H1营收下滑但利润高增依赖成本端改善,可持续性有待观察。此外,股权激励连续三年未达目标,反映经营层面可能存在深层问题。
研报提示了天马新材哪些主要风险?
研报提示了天马新材面临的主要风险包括:原材料价格波动双向影响成本,氧化铝价格波动直接影响毛利率;行业竞争加剧,低端产能过剩可能导致价格战;新业务与产能消化不及预期,募投项目产能爬坡与消化存在不确定性;Low-α球形氧化铝商业化贡献不确定,新技术替代风险需关注;股权激励连续未达标反映公司可能存在经营问题;市占率数据未独立核验,行业规模数据转引自公司半年报,需谨慎对待。这些风险需持续关注,以评估公司长期发展前景。