猜你想问
佳隆股份近期的经营状况如何?
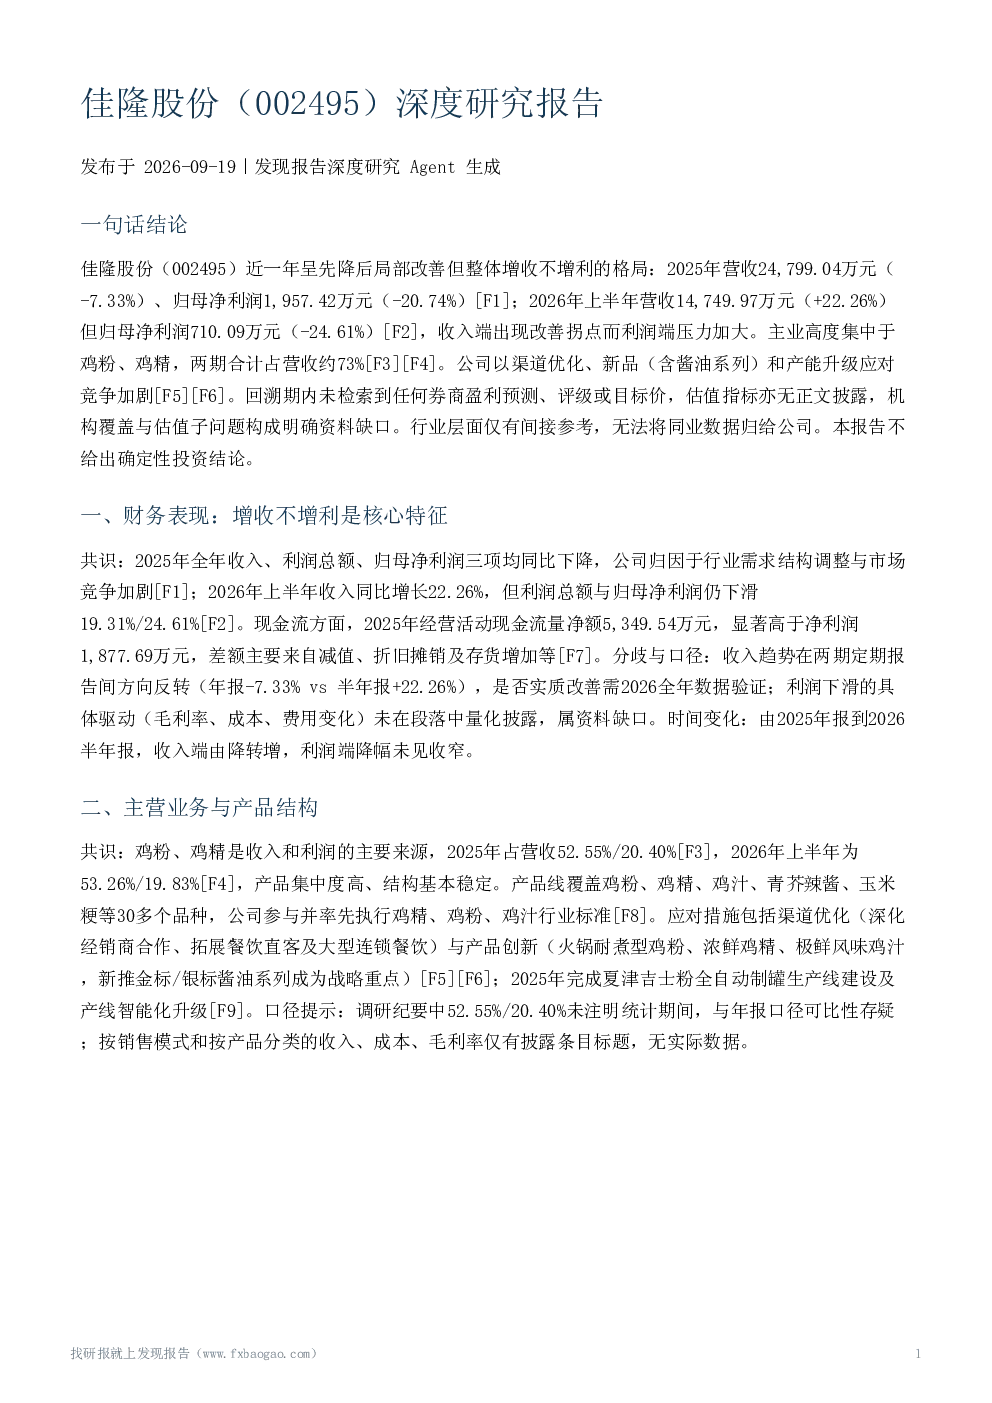
佳隆股份近一年呈现先降后局部改善但整体增收不增利的格局。2025年营收24,799.04万元(-7.33%)、归母净利润1,957.42万元(-20.74%);2026年上半年营收14,749.97万元(+22.26%),但归母净利润710.09万元(-24.61%)。公司主业高度集中于鸡粉、鸡精,两期合计占营收约73%。以渠道优化、新品(含酱油系列)和产能升级应对竞争加剧,但收入改善未传导至利润。
调味品行业的发展趋势是什么?
调味品行业竞争激烈,需求结构调整与行业竞争加剧导致部分企业销量下滑。佳隆股份等企业通过渠道优化、产品创新(如火锅耐煮型鸡粉、浓鲜鸡精、极鲜风味鸡汁,新推金标/银标酱油系列)和产能升级应对。但行业层面缺乏直接数据,难以区分行业结论与公司结论。企业需在品质、成本、交付及定制化方面形成差异化竞争优势。
本报告重点分析了佳隆股份的哪些方面?
本报告重点分析了佳隆股份的财务表现、主营业务与产品结构、竞争地位与行业环境、风险因素及估值水平。核心关注点包括:1)鸡粉、鸡精占营收约73%的产品集中度;2)2025年增收不增利及2026年上半年收入改善但利润下滑的分化格局;3)公司以渠道优化、新品和产能升级应对竞争;4)缺乏机构覆盖与第三方独立验证的风险。
当前市场对佳隆股份的评价如何?
市场对佳隆股份的评价缺乏第三方独立判断,机构覆盖缺失且无券商盈利预测、评级或目标价。报告显示公司基本面呈收入端修复、利润端恶化的分化格局,产品集中度高、行业竞争加剧是持续性风险。但未披露市盈率、市净率、总市值、股价区间等估值数据,无法量化评估投资价值。
投资佳隆股份需要关注哪些风险?
投资佳隆股份需关注的主要风险包括:1)行业竞争加剧与需求结构调整导致销量下滑;2)产品集中度高,业绩高度依赖鸡粉、鸡精单一品类;3)利润端承压,收入改善未传导至利润;4)无券商覆盖与盈利预测,缺乏第三方独立判断;5)未披露食品安全、原材料价格波动、股权结构或公司治理方面的风险。此外,估值数据缺失使投资价值判断缺乏关键输入。