猜你想问
贝特利公司主要做什么业务?
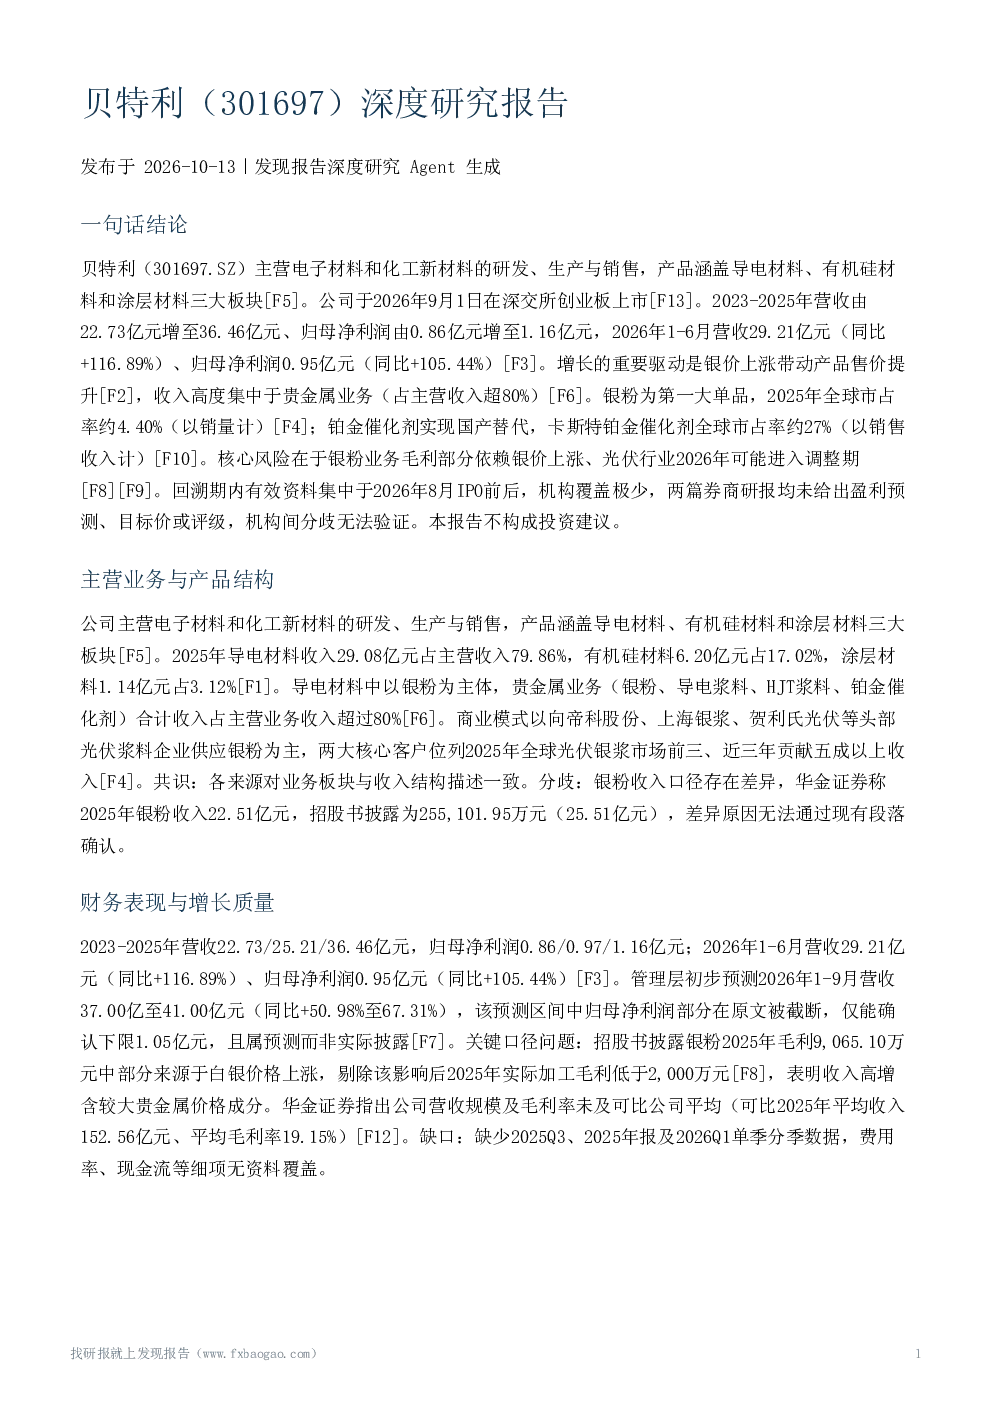
贝特利公司主要研发、生产和销售电子材料和化工新材料,产品包括导电材料、有机硅材料和涂层材料。其中,贵金属业务如银粉、导电浆料、HJT浆料和铂金催化剂占其主营业务收入超过80%。公司于2026年9月1日在深交所创业板上市,近年来营收和净利润持续增长,2023-2025年营收从22.73亿元增至36.46亿元,归母净利润从0.86亿元增至1.16亿元。银粉是其主要产品,2025年全球市占率约4.40%,铂金催化剂则实现了国产替代,全球市占率约27%
贵金属行业发展趋势如何?
贵金属行业的发展趋势与电子材料市场紧密相关。贝特利公司作为贵金属业务占比较高的企业,其增长主要受银价上涨带动产品售价提升驱动。银粉作为其第一大单品,2025年全球市占率约4.40%。铂金催化剂实现了国产替代,全球市占率约27%。然而,贵金属价格波动是该行业的主要风险,特别是银粉业务的毛利部分依赖银价上涨。此外,光伏行业可能进入调整期,对贝特利公司的业务也存在一定影响
报告中重点分析了贝特利的哪些方面?
报告重点分析了贝特利的业务进展、竞争地位、机构预测与估值以及风险因素。在业务进展方面,公司完成了创业板IPO,募集资金主要用于三期项目、东莞贝特利相关项目和无锡研发及营销中心建设。在竞争地位方面,贝特利在银粉和HJT浆料市场的全球市占率分别为4.40%和7%,铂金催化剂全球市占率约27%。报告还分析了贝特利与帝科股份、聚和材料、贵研铂业等可比公司的营收规模和毛利率对比,指出贝特利在营收规模和毛利率方面相对处于劣势。在机构预测与估值方面,报告检索到仅两篇券商研报,均未给出盈利预测数字、目标价或评级。在风险因素方面,报告指出贵金属价格波动、银粉业务毛利依赖银价上涨、光伏行业周期风险、原材料价格上涨敏感性、产品结构风险以及相对劣势风险是贝特利面临的主要风险
目前贵金属材料市场现状如何?
目前贵金属材料市场呈现高增长与风险并存的现状。以贝特利公司为代表的贵金属材料企业,其业务增长主要受益于银价上涨和产品需求增加。例如,贝特利公司的银粉业务收入从2022年的0.60亿元增至2025年的22.51亿元,HJT浆料2025年全球市占率约7%,铂金催化剂实现了国产替代,全球市占率约27%。然而,贵金属价格波动是该行业的主要风险,特别是银粉业务的毛利部分依赖银价上涨。此外,光伏行业可能进入调整期,对贝特利公司的业务也存在一定影响。同时,原材料价格上涨也对企业的盈利能力构成压力
报告中提示了哪些主要风险?
报告中提示了贝特利公司面临的主要风险包括贵金属价格波动、银粉业务毛利依赖银价上涨、光伏行业周期风险、原材料价格上涨敏感性、产品结构风险以及相对劣势风险。贵金属价格波动是该行业的主要风险,特别是银粉业务的毛利部分依赖银价上涨,这可能导致企业盈利能力不稳定。光伏行业可能进入调整期,对贝特利公司的业务也存在一定影响。此外,原材料价格上涨也对企业的盈利能力构成压力。产品结构方面,铂金催化剂毛利率持续下滑,LED封装胶收入连续两年下降且降幅扩大,这也增加了企业的经营风险。相对劣势方面,贝特利的营收规模和毛利率未及可比公司平均,这也可能影响其市场竞争力