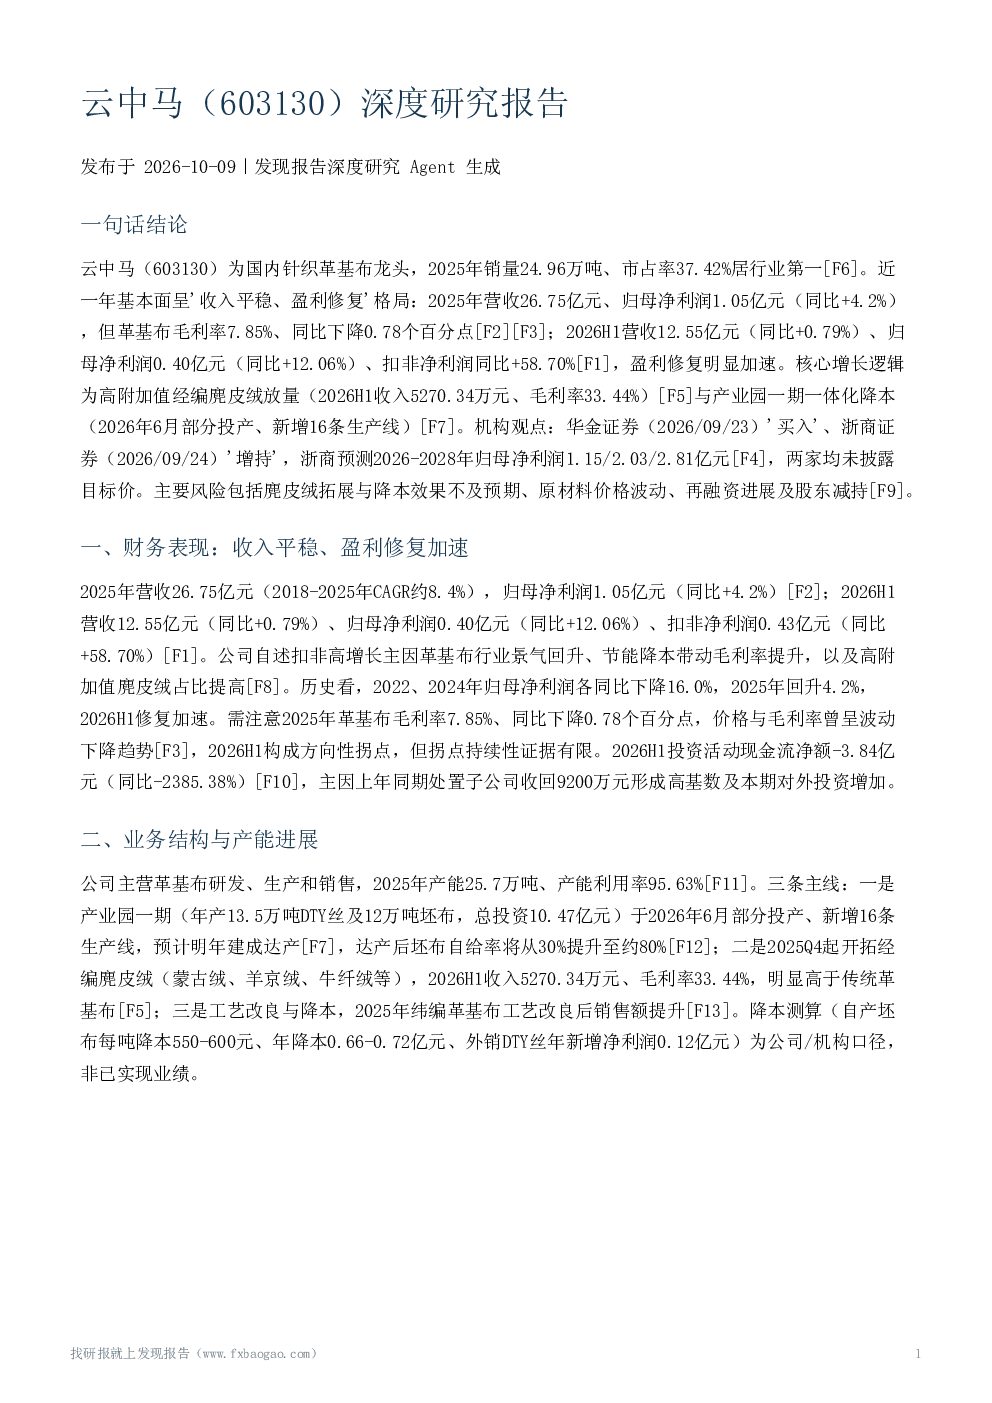
云中马(603130)深度研究报告总结
一、核心观点与业绩表现
云中马是国内针织革基布龙头企业,2025年销量市占率37.42%行业第一。近一年基本面呈现“收入平稳、盈利修复”格局:2025年营收26.75亿元、归母净利润1.05亿元(同比+4.2%),但革基布毛利率7.85%(同比下降0.78个百分点);2026H1营收12.55亿元(同比+0.79%)、归母净利润0.40亿元(同比+12.06%)、扣非净利润同比+58.70%,盈利修复加速。核心增长逻辑为高附加值经编麂皮绒放量(2026H1收入5270.34万元、毛利率33.44%)与产业园一期一体化降本(2026年6月部分投产、新增16条生产线)。
二、业务结构与产能进展
公司主营革基布研发、生产和销售,2025年产能25.7万吨、产能利用率95.63%。三条主线:
- 产业园一期:年产13.5万吨DTY丝及12万吨坯布,2026年6月部分投产,达产后坯布自给率提升至约80%。
- 经编麂皮绒:2025Q4起开拓,2026H1收入5270.34万元、毛利率33.44%,高于传统革基布。
- 工艺改良与降本:2025年纬编革基布工艺改良后销售额提升,降本测算年降本0.66-0.72亿元。
三、竞争地位与行业景气
公司市占率由2021年19.3%升至2025年37.4%,拥有82项实用新型专利、10项发明专利,依托近20万吨涤纶丝集采规模增强供应链谈判能力。行业层面,2025年革基布毛利率下降反映供需关系、原材料价格波动及市场竞争压力;2026H1公司自述行业景气度回升。当前景气阶段存在“承压”与“修复”两种视角。
四、机构盈利预测与估值
近一年仅两家券商发布明确评级:
- 华金证券(2026/09/23)'买入',认为降本增效下未来利润放量可期,选取华孚时尚、兴业科技为可比公司。
- 浙商证券(2026/09/24)'增持',预测2026-2028年归母净利润1.15/2.03/2.81亿元(同比+9.6%/77.2%/38.2%)、对应PE 46.4/26.2/18.9倍。
共识:均视产业园一体化降本为核心逻辑。分歧:评级力度(买入vs增持)、预测颗粒度(浙商给出完整三年预测及麂皮绒收入/销量预测,华金未披露整体盈利数字与PE)、增长叙事侧重(浙商以麂皮绒为主,华金以一体化降本为主)。两家均未披露目标价。
五、风险因素
主要风险包括:
- 麂皮绒业务拓展不及预期。
- 一体化及节能降本效果不及预期。
- 原材料价格波动。
- 再融资事项进展不及预期。
- 股东减持(控股股东临近解禁,2025年11月公司称尚未收到减持通知)。
- 现有坯布自给率仅30%,存在品控、交期不稳定风险。
- 2026H1投资活动现金流大幅净流出3.84亿元,存在资金配置风险。
六、重大事件
- 再融资:2025年5月定增不超过6.4亿元,2026年5月调减至5.3亿元,公司称不影响项目效益。
- 解禁与减持:2025年11月调研中投资者问及控股股东解禁后是否减持,公司回应尚未收到减持通知。
- 对外投资:2026年5月对中玺新材料追加投资4000万元、向湖南航升卫星投资5000万元。
- 治理:2025年报获天健所标准无保留意见,2025年度拟每10股派现2.30元(含税)。
七、综合判断与不确定性
公司基本面由承压转向修复:龙头地位稳固、扣非利润高增、麂皮绒与一体化项目落地是主要积极变化;但收入增速仅约0.8%,盈利修复主要靠降本与产品结构而非需求扩张。机构乐观判断建立在多项预测之上,均非已实现业绩,存在偏差风险。2026Q1净利润增加的具体原因未完整披露。本报告不构成投资建议;两家机构评级与预测发布于2026年9月下旬,为截至研究截止日最新机构观点,此后变化未覆盖。
八、关键风险与不确定性
- 麂皮绒业务拓展不及预期。
- 一体化及节能降本效果不及预期。
- 原材料价格波动。
- 再融资事项进展不及预期。
- 股东减持。
- 现有坯布自给率仅30%,存在品控、交期不稳定风险。
- 2026H1投资活动现金流大幅净流出,存在资金配置风险。
九、研究局限
- 麂皮绒收入/销量预测、DTY丝降本测算及2026-2028年盈利预测均为机构预测属性,非公司实际业绩。
- 市占率、行业景气判断缺少独立行业总量数据与同业对比。
- 发布明确评级的机构仅两家,样本极少,无法形成市场一致预期。
- 两家均未披露目标价。
- 2026年一季报与半年报财务数据未经审计。