猜你想问
这份研报主要分析了博汇纸业的哪些方面?
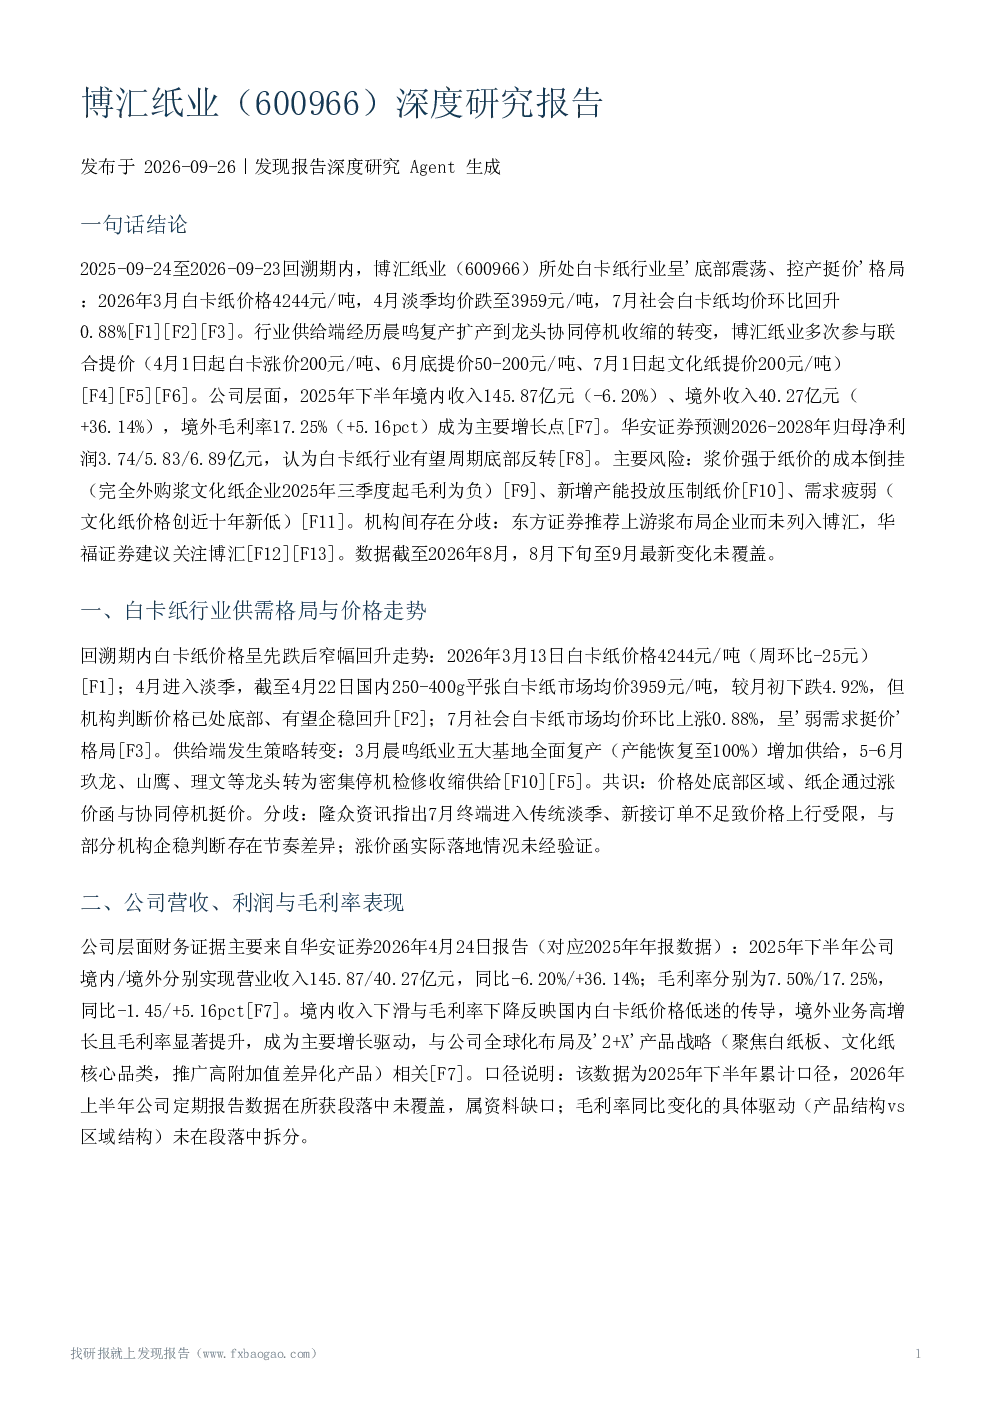
这份研报深度分析了博汇纸业的白卡纸行业供需格局与价格走势,公司营收、利润与毛利率表现,产能布局与业务结构变化,财务结构与偿债能力,机构盈利预测与估值分歧,以及主要风险因素。报告指出博汇纸业境外业务成为主要增长点,但国内市场面临价格低迷挑战,同时存在产能投放与需求疲弱等风险。
白卡纸行业目前的发展趋势如何?
白卡纸行业目前呈现“底部震荡、控产挺价”格局,供给端由龙头企业协同收缩,价格处于底部区域。2026年上半年价格有望企稳,但存在新增产能投放压制纸价、需求疲弱、浆价倒挂等风险。行业中长期供大于求,港口库存高位,纸企通过涨价函与协同停机挺价,但存在分歧。
研报重点分析了博汇纸业的哪些业务结构变化?
研报重点分析了博汇纸业的业务结构变化,指出公司实施“2+X”产品战略,聚焦白纸板、文化纸核心品类,大力推广高附加值差异化产品。境外业务高增长且毛利率提升,成为主要增长点,而境内收入下滑与毛利率下降反映国内白卡纸价格低迷。公司存在新增产能投放但规模、地点与投产时点未披露。
当前白卡纸市场的现状如何?
当前白卡纸市场处于底部区域,价格震荡,供给端龙头协同停机收缩,但存在分歧。2026年3月白卡纸价格为4244元/吨,4月淡季均价跌至3959元/吨,7月环比回升0.88%。纸企通过涨价函与协同停机挺价,但终端需求不足限制价格上行。行业存在新增产能与供给压力,纸浆中长期供大于求,港口库存高位。
研报提示了哪些主要风险因素?
研报提示的主要风险因素包括:成本端浆纸价格倒挂导致完全外购浆企业毛利为负;供给端新增产能投放压制纸价;需求疲弱,文化纸价格创近十年新低;港口纸浆库存处年内高位;纸浆中长期供大于求。此外,还存在环保政策风险、涨价函落地效果不确定性等风险。
你可能感兴趣
博汇股份(300839)深度研究报告
发现报告2026-10-01
博汇纸业:2024年年度报告
财报2025-04-30
博汇纸业:2023年第三季度报告
财报2023-10-28
博汇纸业:博汇纸业2021年第一季度报告
财报2021-04-30
博汇纸业:2020年半年度报告
财报2020-08-27
博汇纸业:2017年第三季度报告
财报2017-10-11
博汇纸业:2012年第三季度报告
财报2012-10-30
博汇纸业:2016年半年度报告
财报2016-08-23
博汇纸业:2013年半年度报告(更正)
财报2014-08-21
博汇纸业:2008年第一季度报告
财报2008-04-16