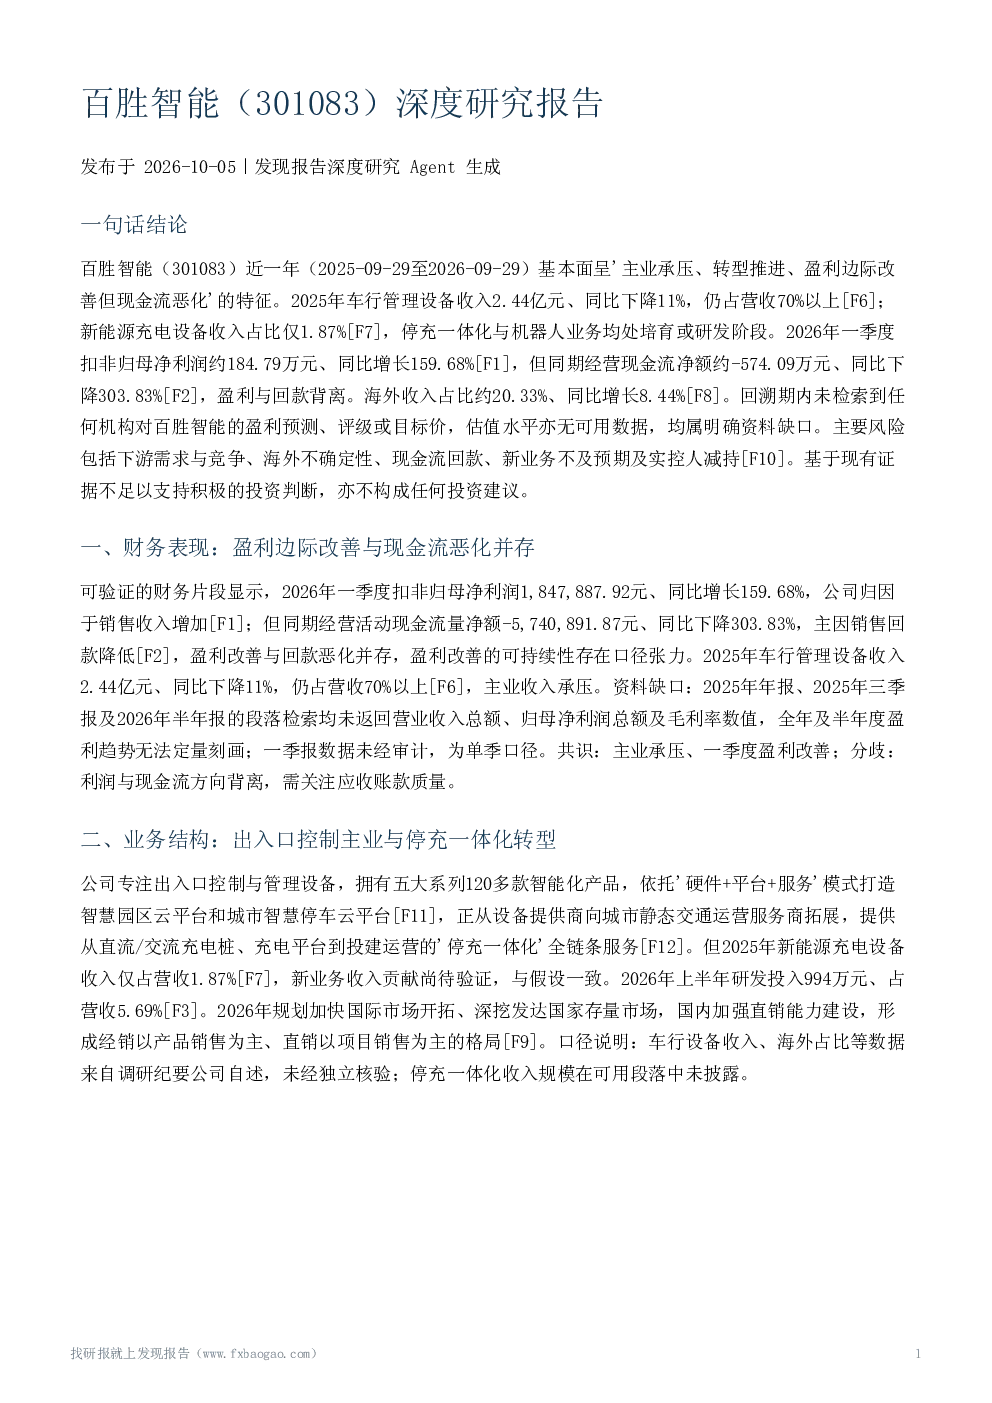
- 核心观点与财务表现:百胜智能近一年基本面呈现"主业承压、转型推进、盈利边际改善但现金流恶化"的特征。2025年车行管理设备收入2.44亿元(同比下降11%),仍占营收70%以上;新能源充电设备收入占比仅1.87%,停充一体化与机器人业务均处早期阶段。2026年一季度扣非归母净利润同比增长159.68%,但经营现金流净额同比下降303.83%,盈利与回款背离。海外收入占比约20.33%,同比增长8.44%。
- 业务结构与转型:公司专注出入口控制与管理设备,依托"硬件+平台+服务"模式,正从设备提供商向城市静态交通运营服务商拓展,提供停充一体化全链条服务。2025年新能源充电设备收入占比仅1.87%,新业务收入贡献尚待验证。2026年上半年研发投入994万元,占营收5.69%。公司规划加快国际市场开拓,国内加强直销能力建设。
- 行业景气与竞争地位:出入口控制与管理行业已形成充分市场化竞争格局,集中度低,技术同质化。2025年7月国务院政策将出入口控制系统纳入AI重点落地场景,视为行业利好。公司为国家级"专精特新"小巨人企业,但市占率、行业规模等量化数据未披露,竞争地位定性描述主要依据公司自述。
- 机器人业务进展:机器人/具身智能是市场关注点,但业务实质进展有限。2025年12月披露拟与四川天链合作,2026年5月明确暂无机器人制造组装业务。机器人业务仍处研发投入阶段,未产生收入,对业绩贡献不确定。
- 机构预期与估值:回溯期内未检索到机构对百胜智能的盈利预测、评级或目标价。唯一券商点评主体为英搏尔,数据不可用于百胜智能。估值方面,无机构预期数据,亦无PE、PB等估值指标,无法形成定量投资判断。
- 风险因素:主要风险包括下游需求与竞争、海外业务不确定性、现金流回款、新业务不及预期及实控人减持。应收账款余额、账龄及原材料成本风险未披露,构成证据缺口。
- 综合判断:百胜智能呈现主业承压、盈利改善但现金流恶化、新业务尚无规模收入的结构性特征。盈利改善持续性、海外拓展成效、新业务放量时点均不确定。由于缺少机构盈利预测、估值数据及完整年度财务数值,无法形成定量投资判断。本报告结论仅基于检索所得段落资料,不构成投资建议。