猜你想问
航锦科技研报核心内容是什么?
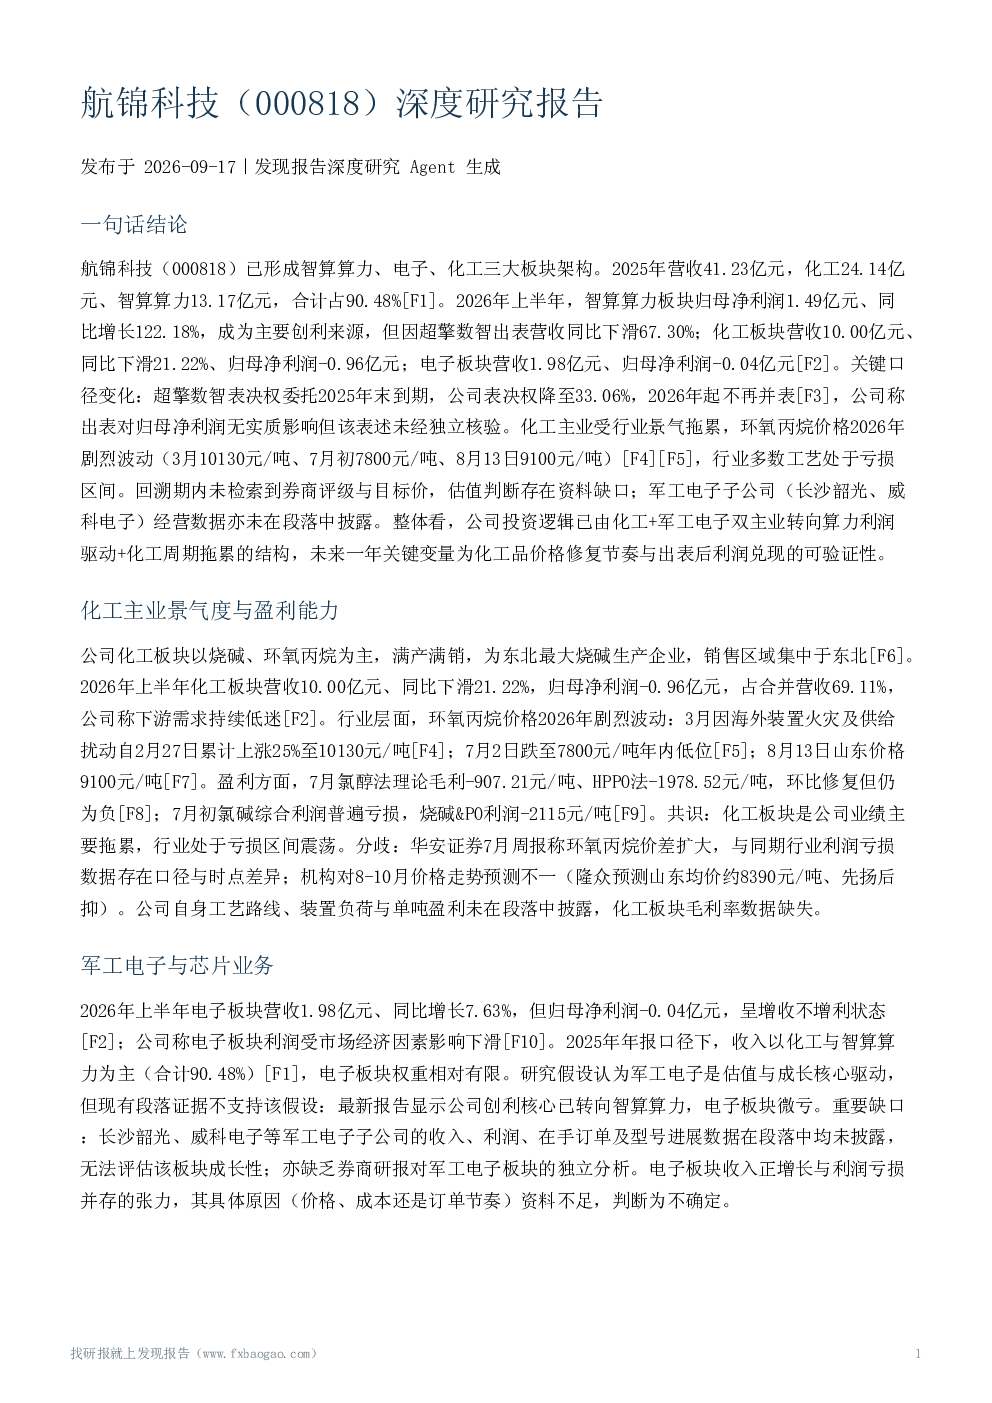
航锦科技已形成智算算力、电子、化工三大板块架构。2025年营收41.23亿元,其中化工24.14亿元、智算算力13.17亿元,合计占90.48%。2026年上半年,智算算力板块归母净利润1.49亿元、同比增长122.18%,成为主要创利来源,但因超擎数智出表营收同比下滑67.30%;化工板块营收10.00亿元、同比下滑21.22%、归母净利润-0.96亿元;电子板块营收1.98亿元、归母净利润-0.04亿元。
化工赛道发展趋势如何?
化工板块受行业景气拖累,环氧丙烷价格2026年剧烈波动(3月10130元/吨、7月初7800元/吨、8月13日9100元/吨),行业多数工艺处于亏损区间。公司化工主业营收10.00亿元、同比下滑21.22%、归母净利润-0.96亿元。若价格修复不及机构预测,化工板块的拖累将延续。
报告重点分析了哪些方向?
报告重点分析了航锦科技三大板块的业绩结构变化,特别是超擎数智出表对智算算力板块营收(同比下滑67.30%)和利润(同比+122.18%)的影响,以及化工板块的持续低迷和电子板块盈利能力弱化问题。同时关注公司智算算力业务的商业化进展和数通产业新赛道的布局。
当前市场对航锦科技有何判断?
市场普遍认为化工板块是航锦科技业绩的主要拖累,而智算算力板块已成为当前利润支柱。但存在分歧,如化工价格判断方面,不同机构数据存在时点与核算口径差异。此外,公司关于超擎数智出表影响的表述('无实质影响')未经独立核验,存在信息风险。
研报提示了哪些风险?
研报提示的主要风险包括:化工景气持续低迷风险,若价格修复不及预期,拖累将延续;收入结构重构风险,超擎数智出表致智算板块营收下滑与利润增长方向相反,贡献不对称;口径与信息风险,公司关于出表影响的表述未经独立核验;电子板块盈利能力弱化风险,2026H1归母净利润为-0.04亿元,原因不明。
你可能感兴趣
航亚科技(688510)深度研究报告
发现报告2026-10-03
航发科技(600391)深度研究报告
发现报告2026-09-25
立航科技(603261)深度研究报告
发现报告2026-10-06
航锦科技机构调研纪要
基础化工发现报告2024-02-01
航锦科技机构调研纪要
基础化工发现报告2023-11-28
【重点公司跟踪20240401】联明股份、航锦科技、诺瓦星云
未知机构2024-04-01
航锦科技:2023年一季度报告
财报2023-04-28
航锦科技:2021年第一季度报告
财报2021-04-26
航锦科技:2018年半年度报告
财报2018-07-10
航锦科技:2025年半年度报告
财报2025-08-22