猜你想问
佛塑科技最新业绩表现如何?
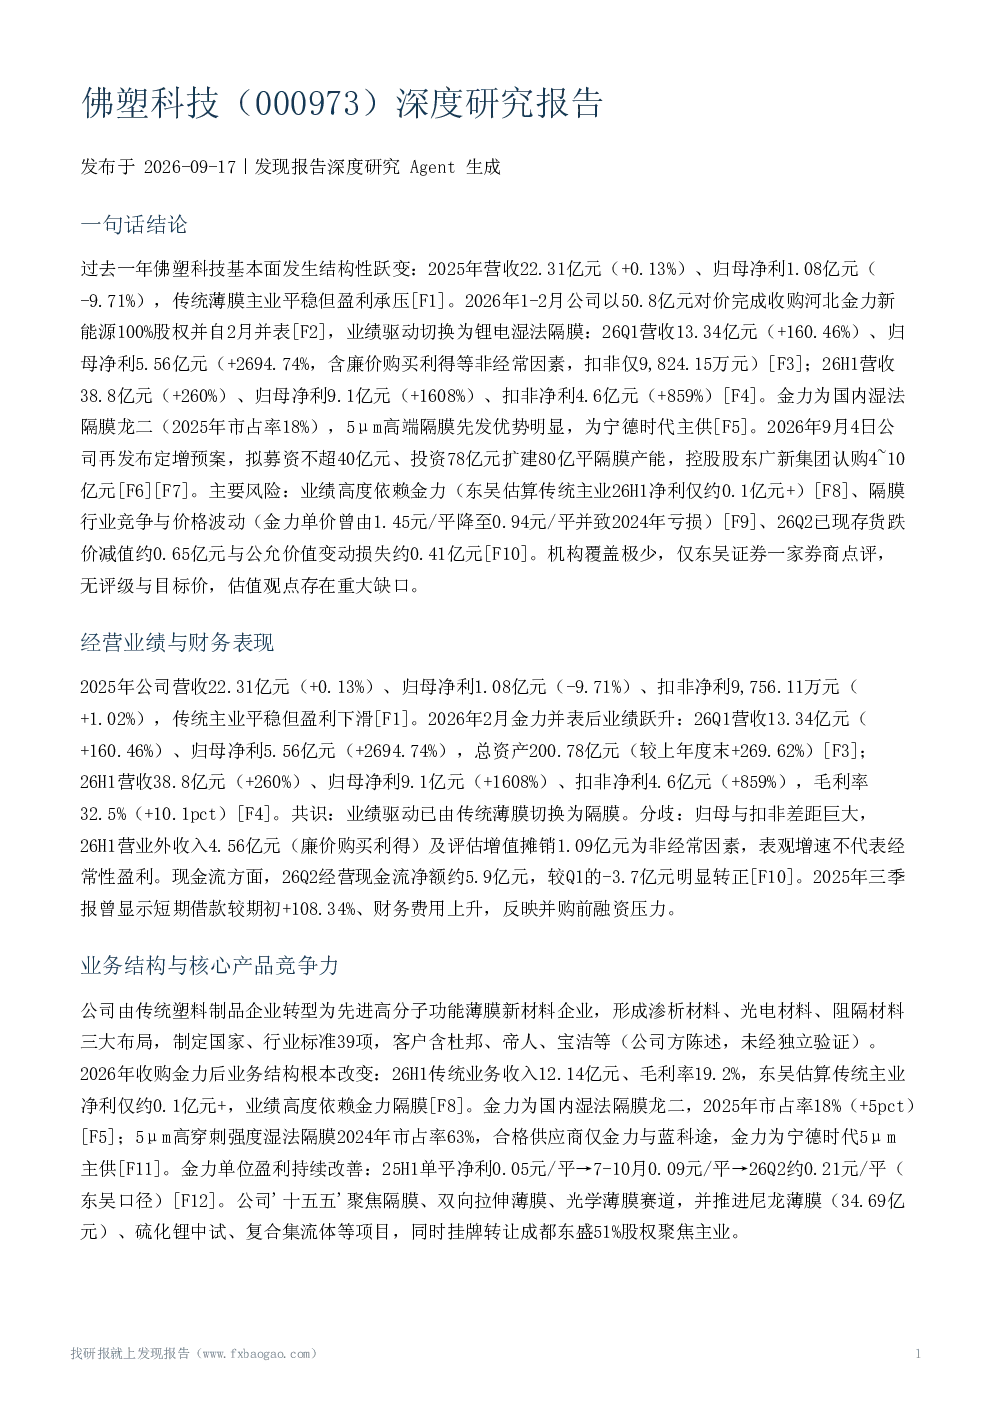
2025年佛塑科技传统薄膜主业营收22.31亿元,归母净利1.08亿元。2026年2月收购河北金力新能源后业绩显著提升,26Q1营收13.34亿元(+160.46%),归母净利5.56亿元(+2694.74%),26H1营收38.8亿元(+260%),归母净利9.1亿元(+1608%),扣非净利4.6亿元(+859%)。毛利率提升至32.5%,26Q2经营现金流净额约5.9亿元,较Q1转正。
佛塑科技业务结构有哪些变化?
公司转型为先进高分子功能薄膜新材料企业,形成渗析材料、光电材料、阻隔材料三大布局。收购金力新能源后,26H1传统业务收入12.14亿元,毛利率19.2%,东吴估算净利约0.1亿元。金力新能源为国内湿法隔膜龙二,2025年市占率18%,5μm高端隔膜先发优势明显,为宁德时代主供。金力单位盈利持续改善,26Q2单平净利约0.21元/平。
锂电隔膜行业发展趋势如何?
传统BOPET行业景气偏弱,2026年7月华东12μ普通基膜均价8,530元/吨,环比下降6.26%。锂电湿法隔膜子行业景气分化,2024年行业竞争致金力隔膜单价由1.45元/平降至0.94元/平,2025年起供需改善、高端产品放量带动盈利修复,金力2025H1扭亏为盈。金力新能源作为国内湿法隔膜龙二,5μm高端隔膜市场占有率领先,为行业龙头之一。
佛塑科技报告重点分析了哪些方向?
报告重点分析了佛塑科技从传统薄膜企业向锂电隔膜核心企业的转型过程,包括经营业绩与财务表现、业务结构与核心产品竞争力、重大事项(如收购金力新能源、定增扩产计划)、行业景气度与竞争格局、机构预测与估值观点。报告揭示了公司业绩高度依赖金力新能源,盈利结构单一化,以及隔膜行业竞争加剧与价格波动等风险。
佛塑科技存在哪些风险因素?
报告提示佛塑科技存在多项风险:业绩高度依赖金力新能源,盈利结构单一化;隔膜行业竞争加剧与价格波动,金力2024年曾净亏损0.9亿元;26Q2已发生存货跌价减值约0.65亿元、公允价值变动损失约0.41亿元;定增78亿元大规模扩产的市场消化能力存疑;2025年短期借款翻倍显示的融资压力;限售股解禁后的潜在减持压力。