猜你想问
这份研报主要分析了开尔新材的哪些方面?
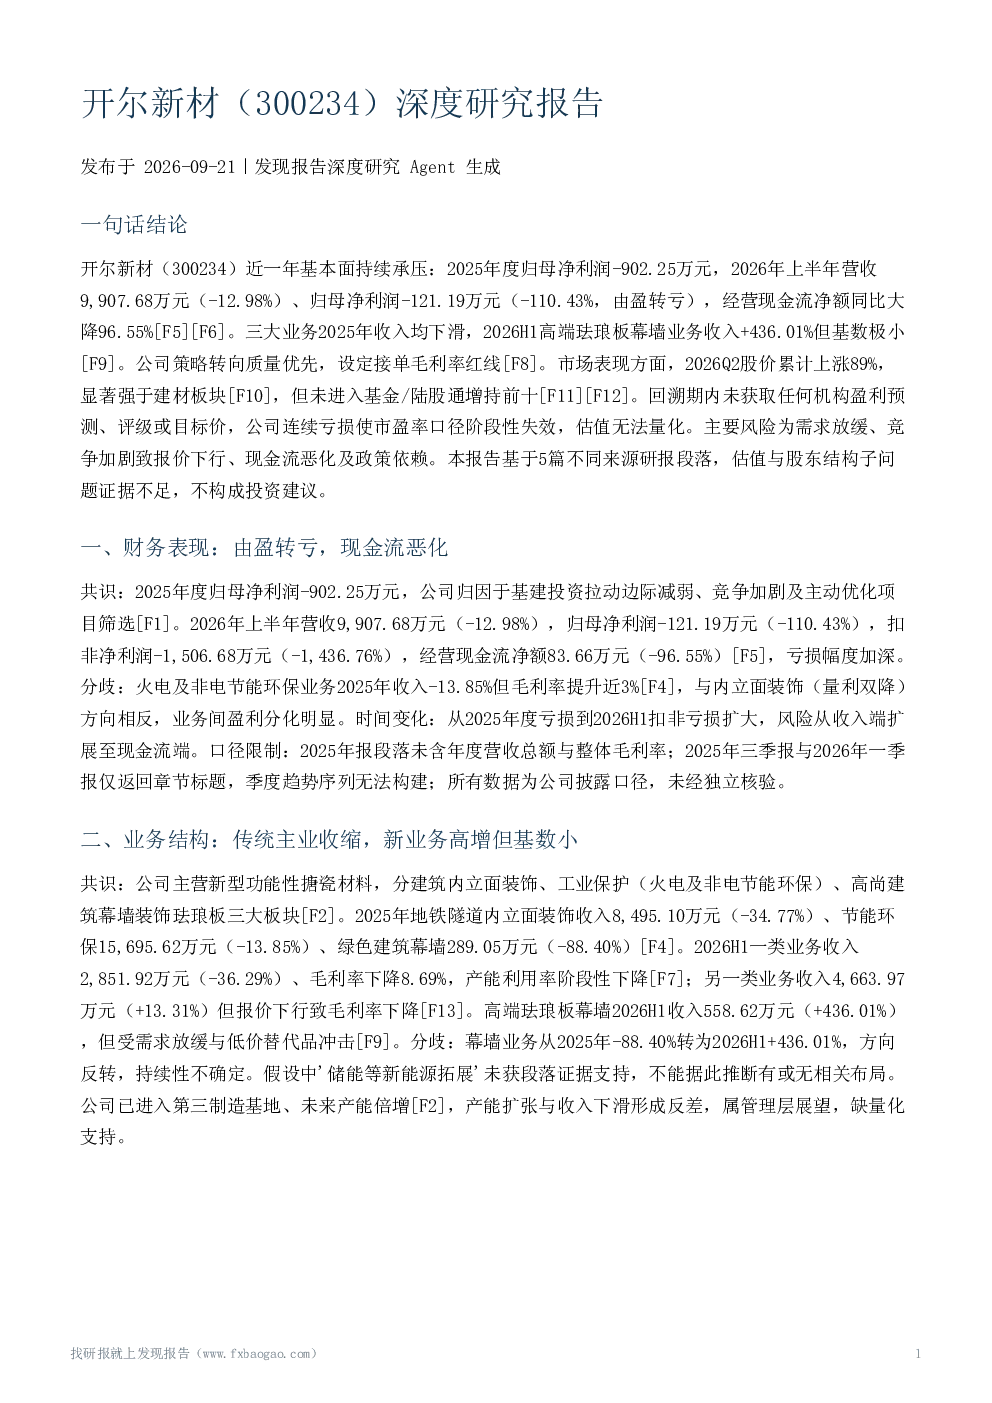
这份研报深度分析了开尔新材的财务表现、业务结构、行业景气与竞争格局、估值与机构观点、风险因素、治理与股东结构以及综合判断与不确定性。报告指出公司由盈转亏,传统业务收缩,新业务高增但规模极小,市场层面股价大涨与基本面走弱形成反差,存在收入利润下滑、经营现金流恶化、政策依赖、市场竞争加剧等多重风险。
报告对开尔新材所在赛道的发展趋势有何看法?
报告显示行业存在分化,2026Q2基金加仓玻纤新材料,传统建材配置低位,玻纤新材料板块上涨134.6%,水泥和消费建材则下跌。政策方面,《建材行业稳增长工作方案(2025—2026年)》明确2026年绿色建材营业收入目标,但报告指出无搪瓷材料细分行业规模、下游需求、竞争格局等基本面证据,行业景气与竞争格局缺乏专门证据。
研报重点分析了开尔新材的哪些业务方向?
报告重点分析了开尔新材的业务结构变化,指出传统主业收缩,地铁隧道内立面装饰、节能环保、绿色建筑幕墙收入均大幅下降;新业务高增但基数小,一类业务和另一类业务收入均下滑,毛利率下降;高端珐琅板幕墙业务2026H1收入大幅增长但基数极小,面临需求放缓与低价替代品冲击。公司已进入第三制造基地,未来产能扩张但需求不振可能加剧固定费用摊薄。
报告对当前市场现状有何判断?
报告指出开尔新材2026Q2股价大涨89%与基本面走弱形成反差,无机构覆盖与目标价支撑,股价波动风险高。公司强调稳健经营,优先选择付款条件好、技术门槛高的订单,建立项目毛利率预警机制、设定接单红线,但财务表现亏损、现金流大降,与公司自述持续经营能力不存在重大风险存在张力。
研报提示了开尔新材哪些主要风险?
报告提示开尔新材面临多重风险,包括收入与利润持续下滑,2026H1由盈转亏且扣非亏损扩大,盈利能力修复时间不确定;经营现金流净额同比大降96.55%,回款与流动性压力上升;政策依赖风险,订单获取对宏观政策与行业环境高度敏感;市场竞争加剧,传统业务毛利率下滑,新业务面临低价替代品冲击。