猜你想问
这份研报主要分析了华旺科技的哪些核心内容?
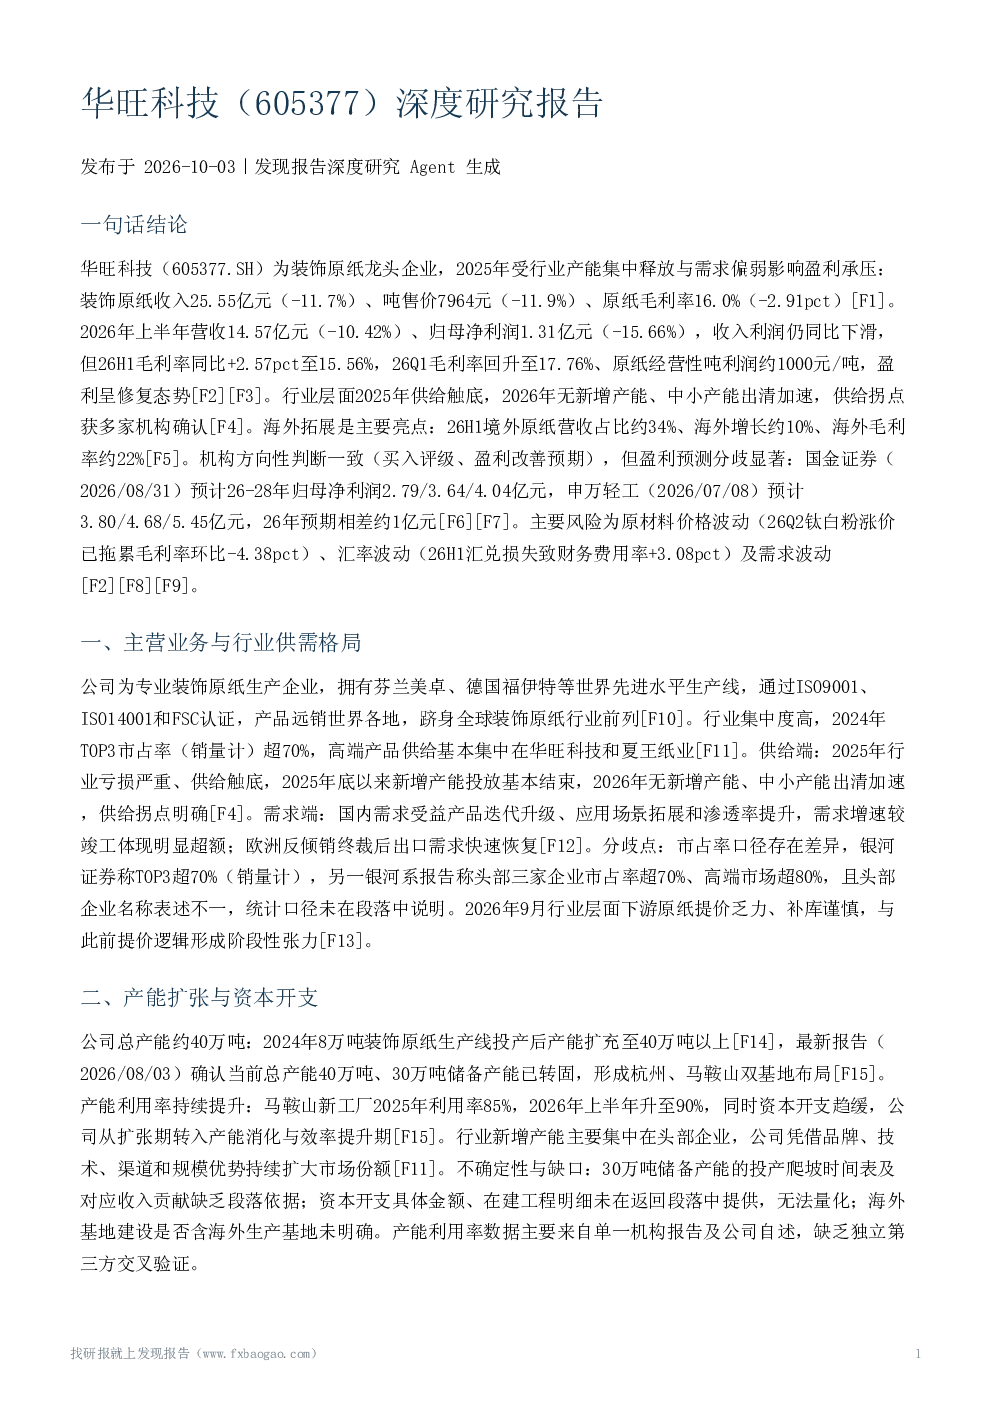
这份研报深入分析了华旺科技作为装饰原纸龙头的经营状况,重点关注了2025年受行业产能释放与需求偏弱影响的盈利承压情况,以及2026年上半年收入利润同比下滑但毛利率与吨利润边际改善的修复态势。报告详细阐述了公司拥有世界先进生产线、产品远销全球的行业地位,并指出2025年行业供给触底、2026年无新增产能的供给拐点,以及海外市场拓展成为主要亮点的战略布局。
装饰原纸行业的发展趋势如何?
装饰原纸行业正经历供给出清与需求升级的转型期。2025年行业供给触底,2026年无新增产能且中小产能加速出清,供给拐点已获多家机构确认。需求端受益于产品迭代升级、应用场景拓展和渗透率提升,呈现积极态势。华旺科技作为龙头企业,凭借世界先进生产线和全球销售网络,在行业集中度高、需求持续增长的背景下,正逐步实现盈利修复。
研报重点分析了华旺科技的哪些方面?
研报重点分析了华旺科技的产能扩张与资本开支情况,2026年上半年营收14.57亿元(-10.42%)、归母净利润1.31亿元(-15.66%),但毛利率提升至15.56%(+2.57pct),尽管Q2受钛白粉涨价拖累毛利率环比下降。海外市场拓展是另一核心分析方向,26H1境外原纸营收占比约34%,海外增长约10%,海外毛利率约22%,欧洲订单毛利率更高。此外,报告还对比了多家机构盈利预测的分歧,以及提价落地时点等关键变量。
当前装饰原纸市场的现状如何?
当前装饰原纸市场处于供给收缩与需求温和复苏的阶段。2025年行业供给触底,2026年无新增产能计划,中小产能加速出清,供给端压力显著缓解。需求端受益于产品创新和应用场景拓展,渗透率持续提升。华旺科技作为行业龙头,正经历盈利修复过程,2026年上半年收入利润虽下滑但毛利率边际改善,海外市场高毛利业务成为重要支撑。整体来看,行业正从过剩走向平衡,龙头企业受益于供需结构优化。
研报提示了哪些风险因素?
研报提示了原材料价格波动、汇率波动及需求波动三大风险。具体表现为:26Q2钛白粉价格上涨拖累毛利率环比下降4.38pct,原材料成本控制面临压力;26H1汇兑损失导致财务费用率上升3.08pct,汇率波动影响盈利稳定性;需求端存在不确定性,需关注下游应用场景变化对行业整体需求的影响。此外,提价落地时点与Q3盈利兑现、海外收入占比提升、欧洲订单毛利率表现、钛白粉及浆价走势、汇兑损益变化、储备产能释放节奏等均需持续观察。