猜你想问
这份研报主要分析了双杰电气的哪些方面?
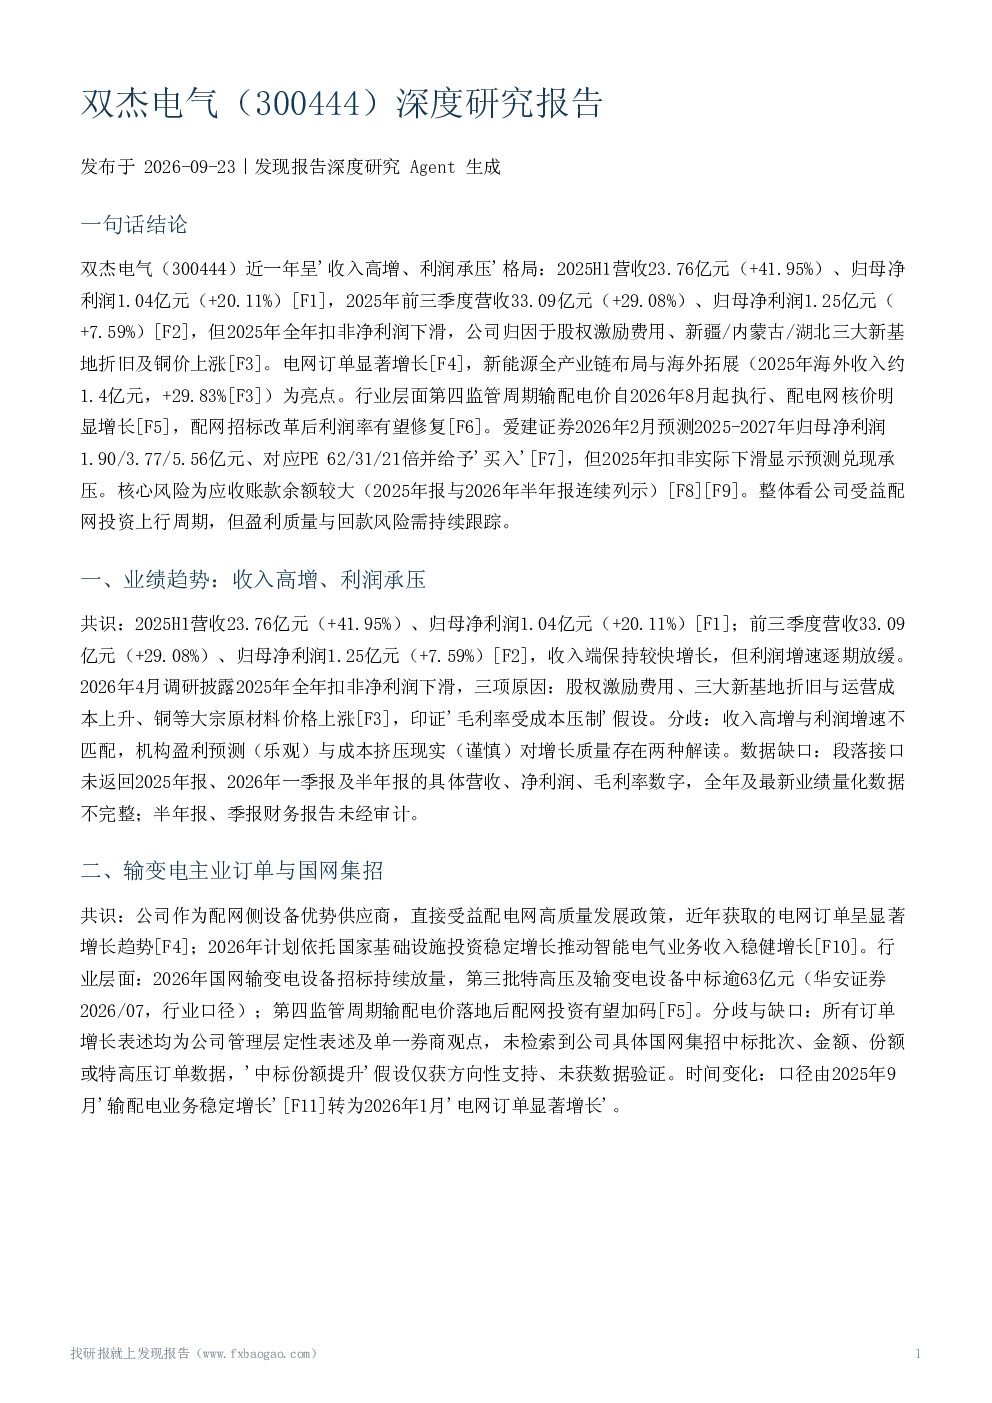
这份研报深度分析了双杰电气的业绩趋势,包括收入高增但利润承压的情况,详细解释了利润增速放缓的原因如股权激励费用、新基地折旧及铜价上涨等。同时,报告探讨了公司在输变电主业的订单增长与国网集招的机遇,以及新能源和数字能源业务的全产业链模式与项目落地进展。此外,还分析了行业景气度、竞争格局、盈利预测与估值,并提示了主要风险因素,如应收账款风险和成本波动风险。
双杰电气所在的输变电行业发展趋势如何?
双杰电气所在的输变电行业正经历景气度提升,特别是第四监管周期输配电价落地后,35千伏及以下配电网核价明显增长,预计将推动电网加大配电网投资。配电网招标制度改革也促进了设备价格、招标金额和中标格局的积极变化。国网输变电设备招标持续放量,特高压及输变电设备中标金额巨大,为行业带来明确改善预期。但需注意,部分行业报告对配网投资改善的确定性表述程度存在差异,且缺乏具体数据支持。
研报重点分析了双杰电气的哪些业务方向?
研报重点分析了双杰电气的输变电主业订单增长情况,特别是在配网侧设备方面的优势,以及公司依托国家基础设施投资推动智能电气业务收入的计划。同时,报告详细介绍了公司新能源及数字能源业务的全产业链模式,覆盖风光储充换及数字化方向,并列举了多个项目落地案例,如源网荷储一体化项目、吉尔吉斯斯坦光伏储能项目等。此外,子公司南杰新能源参与绿电交易的情况也受到关注。
当前双杰电气市场现状如何?
当前双杰电气市场现状表现为收入高增长但利润承压,公司作为配网侧设备优势供应商,近年电网订单显著增长。行业层面,国网输变电设备招标持续放量,配电网投资有望加码,为公司带来发展机遇。但公司也面临股权激励费用、新基地折旧及铜价上涨等多重利润压力。同时,新能源业务虽在推进,但缺乏量化证据支持其收入占比迅速提升的判断。
研报提示了哪些主要风险因素?
研报提示的主要风险因素包括应收账款余额较大,连续两期列示但缺乏具体金额、账龄与坏账计提数据,存在一定财务风险。此外,铜价等成本波动是影响业绩的关键变量,2025年扣非净利润下滑已部分印证成本压力。下游需求不及预期也是爱建证券提示的风险之一。此外,股东质押、减持、订单不及预期等风险维度虽未获得直接段落证据,但需关注。