猜你想问
聚石化学近一年业绩恶化主要原因是什么?
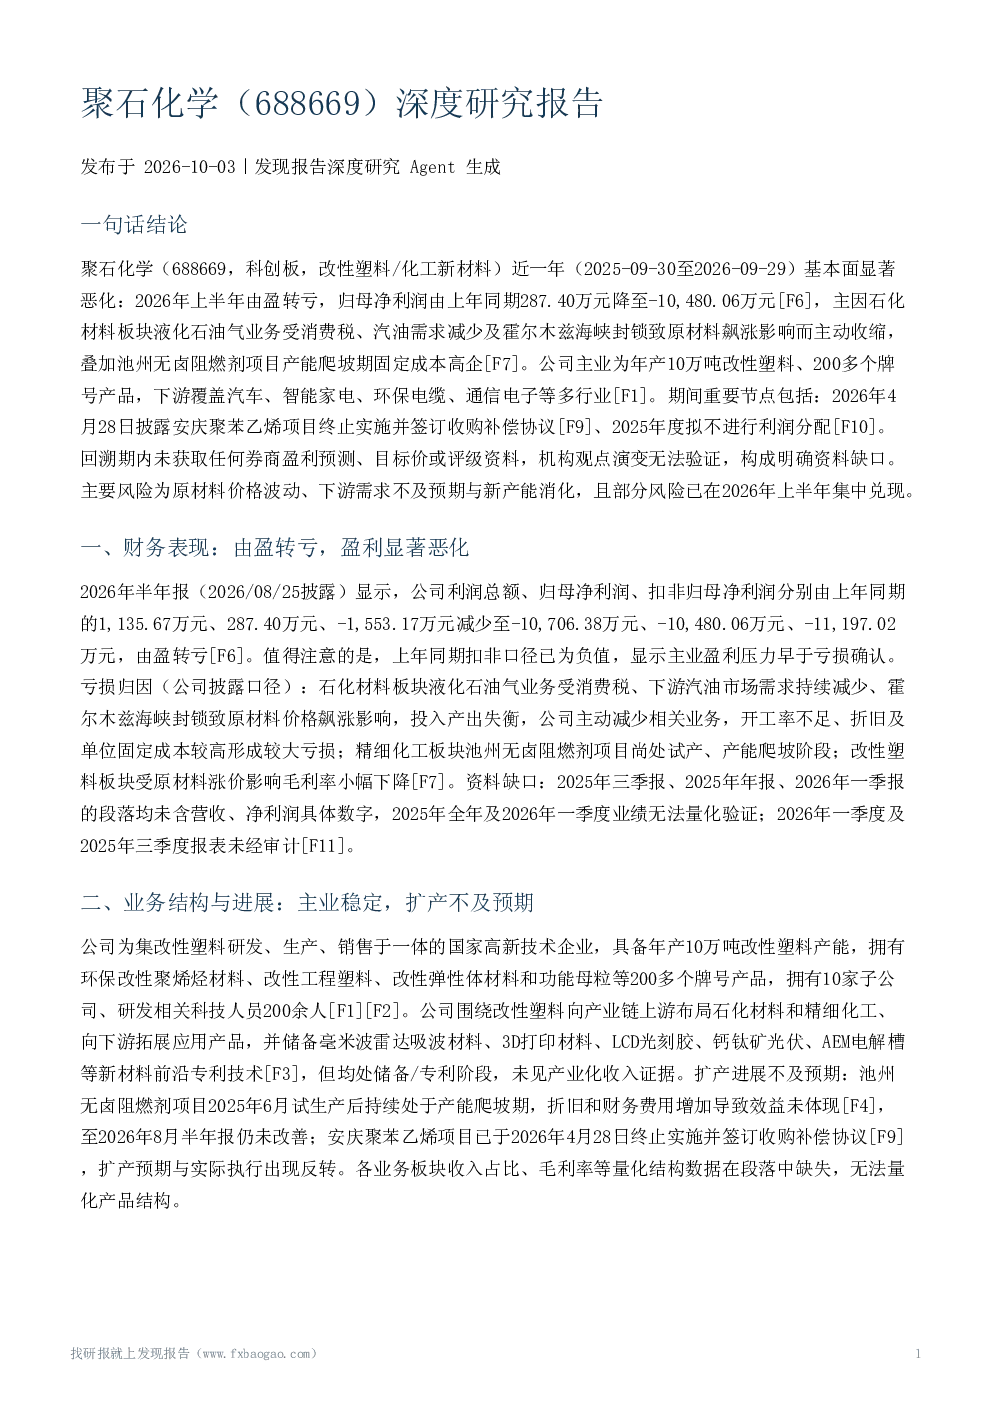
聚石化学近一年基本面显著恶化,2026年上半年由盈转亏,归母净利润大幅下滑。主要原因是石化材料板块的液化石油气业务受消费税增加、汽油需求减少及霍尔木兹海峡封锁影响主动收缩,导致亏损。同时,池州无卤阻燃剂项目在产能爬坡期面临高固定成本压力。此外,安庆聚苯乙烯项目终止实施也影响了公司业绩。这些因素共同作用,使得公司2026年上半年归母净利润由287.40万元降至-10,480.06万元。
聚石化学的主营业务及扩产进展如何?
聚石化学的主营业务为年产10万吨改性塑料,拥有200多个牌号产品,下游覆盖汽车、智能家电等多个行业。然而,公司扩产进展不及预期,池州阻燃剂项目虽然持续产能爬坡,但尚未体现出效益。安庆聚苯乙烯项目也因战略调整终止实施。这些项目的进展问题,反映出公司在产能扩张和项目落地方面存在挑战,影响了整体经营表现。
聚石化学在下游需求与成本方面面临哪些挑战?
聚石化学的产品应用于多元下游行业,但液化石油气业务受汽油需求减少影响主动收缩,导致亏损。改性塑料板块毛利率下降的主要原因是原材料价格上涨,下游传导以成本端为主,挤压了公司利润空间。此外,公司在新能源方向的专利技术储备尚未实现产业化收入,显示出在新兴领域的发展仍需时日。这些因素共同增加了公司经营的不确定性。
聚石化学的竞争地位和盈利能力如何?
聚石化学自述其差异化优势包括规模、产品线、客户结构及纵向一体化布局。然而,2026年上半年公司亏损,表明规模扩张尚未有效转化为盈利优势。市场传闻子公司聚芯存储的合作传闻未获确认,也反映出公司在产业链协同和新兴业务拓展方面存在不确定性。这些因素影响了公司的整体竞争力和盈利能力。
聚石化学面临的主要风险有哪些?
聚石化学面临的主要风险包括原材料价格波动、下游需求不及预期、新产能消化风险。目前,原材料价格波动已部分兑现,液化石油气业务亏损已确认,池州项目爬坡也拖累了业绩。此外,原材料价格再度冲击、下游汽油需求持续减少、新产能消化不及预期、聚芯存储合作传闻等因素,都增加了公司未来经营的不确定性。