猜你想问
这份报告主要分析了天宸股份的哪些核心内容?
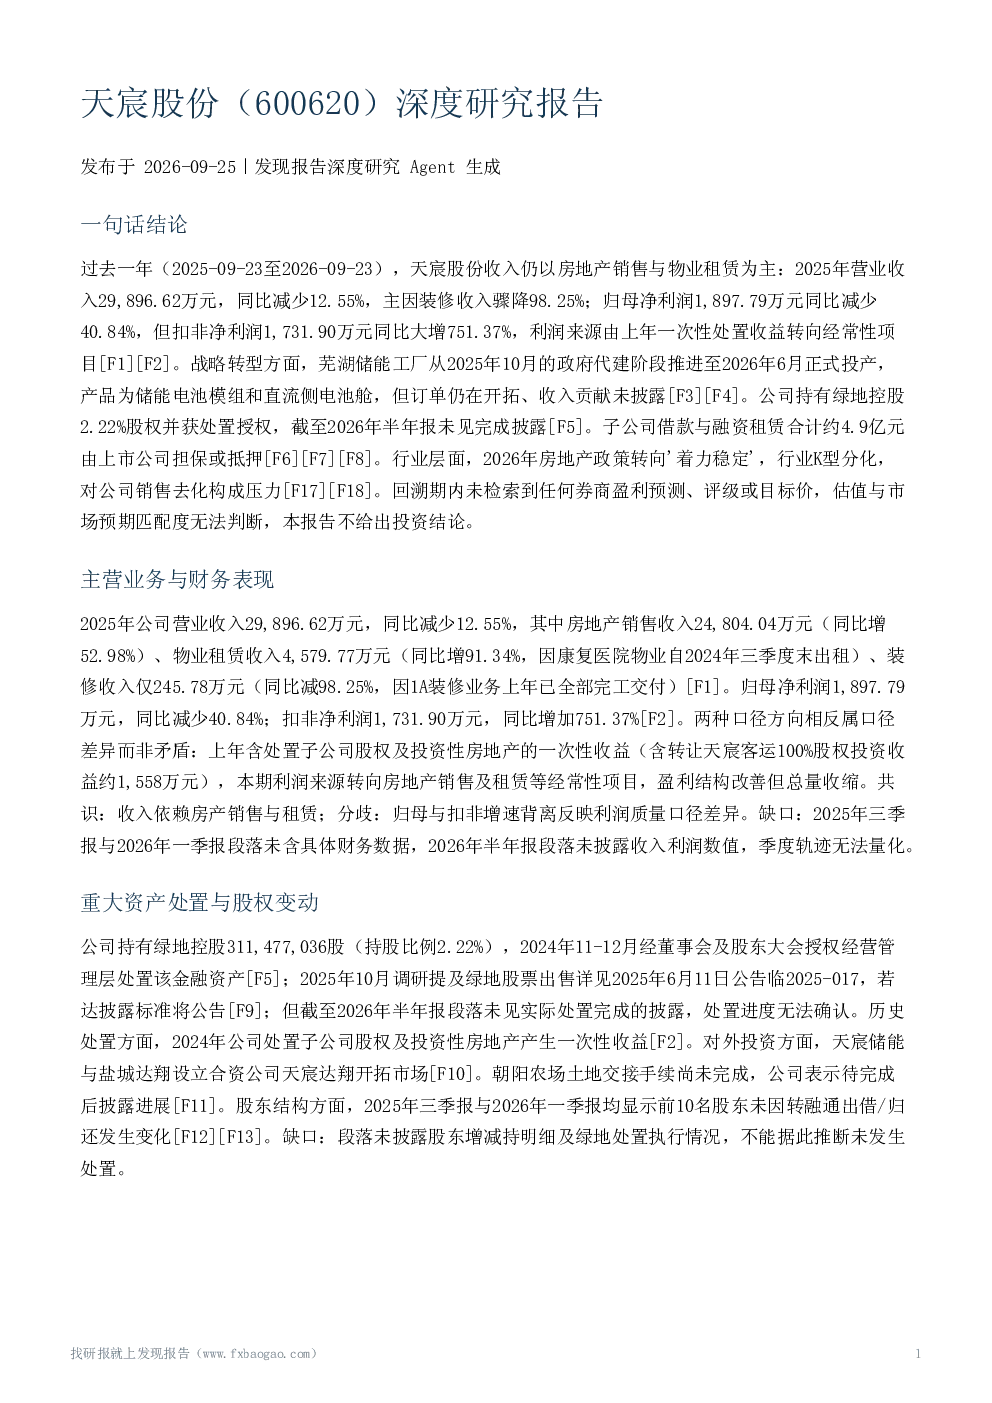
这份报告主要分析了天宸股份的主营业务与财务表现,包括2025年收入同比减少12.55%的主因是装修收入骤降98.25%;归母净利润同比减少40.84%,但扣非净利润同比大增751.37%,利润来源由一次性处置收益转向经常性项目。此外,报告还探讨了公司战略转型进展,如芜湖储能工厂的投产及订单开拓情况,以及重大资产处置与股权变动,如持有绿地控股2.22%股权的处置授权情况。最后,报告分析了行业环境与政策影响,指出2026年房地产政策转向'着力稳定',行业K型分化,对公司销售去化构成压力。
报告分析的天宸股份所处赛道/行业发展趋势如何?
报告分析的天宸股份所处赛道为房地产与储能新能源。在房地产领域,2026年政策转向'着力稳定',行业呈现K型分化,这对天宸股份的销售去化构成压力。同时,公司正积极转型储能新业务,芜湖储能工厂已正式投产,但订单仍在开拓中,收入贡献尚未披露。行业整体来看,存量资产运营政策可能为天宸股份带来潜在机会。
报告重点分析了天宸股份的哪些方面?
报告重点分析了天宸股份的财务结构变化,特别是利润来源由一次性处置收益转向经常性项目的转变,以及扣非净利润的大幅增长。此外,报告详细探讨了公司储能新业务的进展,包括芜湖储能工厂的投产时间、产品类型及订单开拓情况,以及子公司借款与融资租赁的担保情况。同时,报告也关注了持有绿地控股股权的处置授权及潜在影响。
报告对天宸股份的市场现状有何判断?
报告对天宸股份的市场现状判断显示,公司正处于'传统地产主业支撑+储能转型投入期',转型成效尚未得到订单与收入的充分验证。虽然扣非净利润大幅增长,但整体收入与利润仍面临压力。行业政策转向'着力稳定',对销售去化构成挑战。同时,公司融资结构发生变化,储能等新业务带来新增有息负债,需关注其财务风险。
报告提示了天宸股份哪些主要风险?
报告提示了天宸股份面临的主要风险,包括市场需求疲软、房价下行,可能导致销售去化困难;储能新业务订单未饱和,转型成效存疑;或有负债敞口较大,包括子公司借款与融资租赁的担保情况;以及持有绿地控股股权的处置进度不明,可能影响公司资产结构与财务状况。这些风险需持续关注,但报告未形成投资结论。