猜你想问
中建环能研报核心内容是什么?
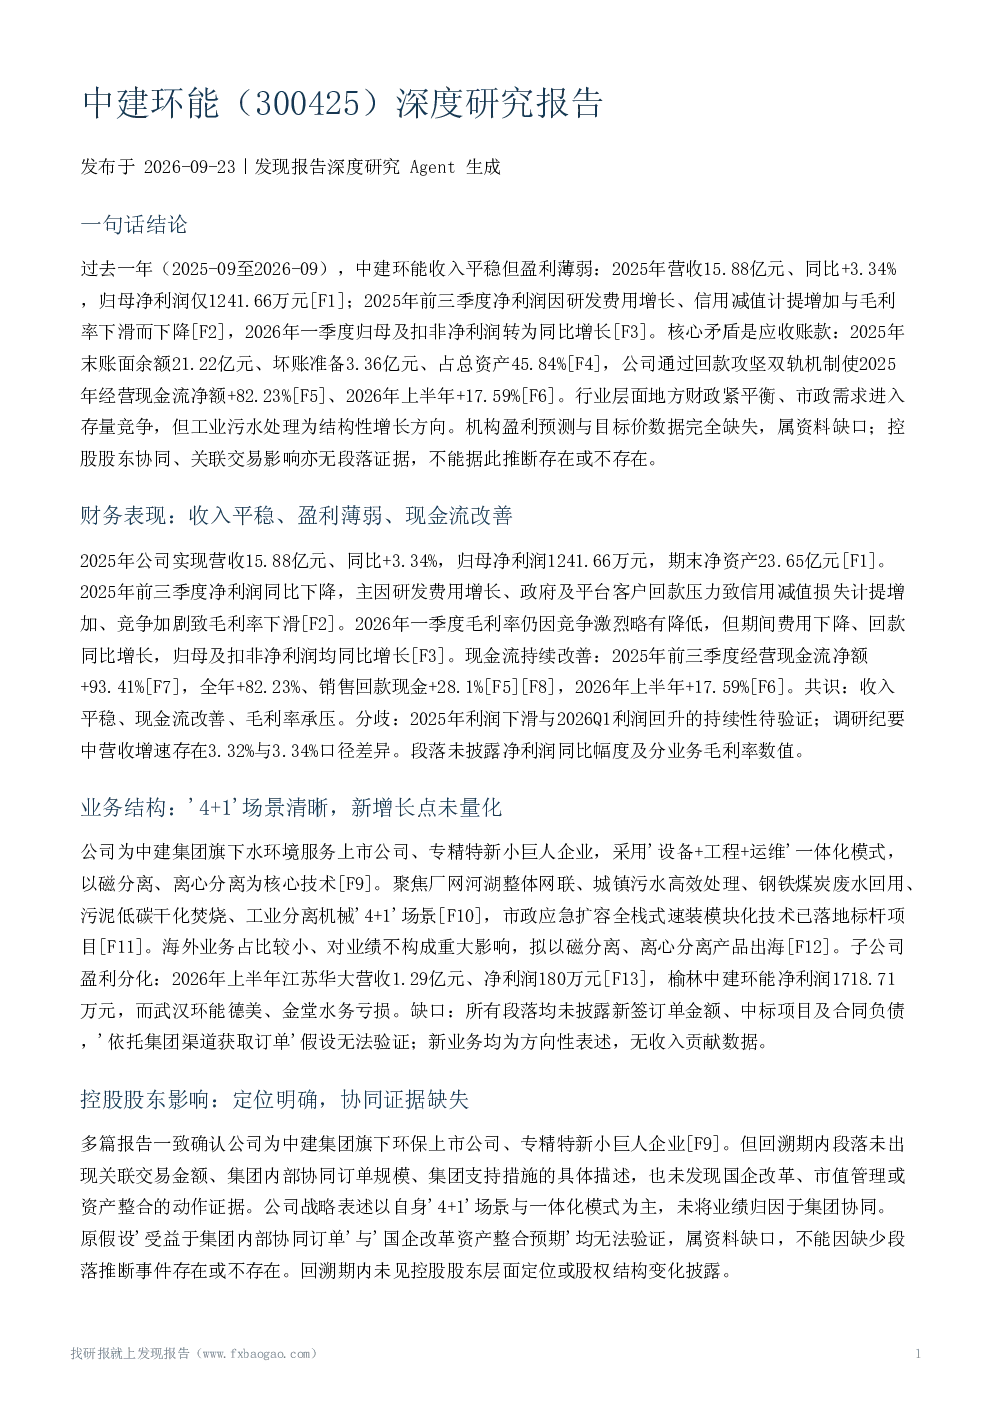
中建环能研报显示,2025年公司收入15.88亿元,同比增长3.34%,但归母净利润仅1241.66万元,盈利薄弱。主要受研发费用增长、信用减值计提增加和毛利率下滑影响。2026年一季度归母及扣非净利润转为同比增长,毛利率略有降低但费用管控取得成效。公司聚焦“4+1”场景,市政应急扩容全栈式速装模块化技术已落地标杆项目。但应收账款占资产总额45.84%,坏账准备3.36亿元,风险仍需关注。
环保行业发展趋势如何?
环保行业总量承压,地方财政紧平衡,水务行业水价调价周期长,盈利能力承压。2024年污水处理固定资产投资下降7.17%。但工业污水处理市场规模2023年767.5亿元,2019-2023年复合增速10.0%,预计2028年达1086.4亿元。2026年环保行业现金流回报率环比提升,净营运资本占比收缩,工业水处理、提标改造、污水资源化提供结构性机会。
报告重点分析了哪些方向?
报告重点分析了中建环能的财务表现、现金流、应收账款、业务结构及子公司盈利分化。财务上,公司收入平稳但盈利薄弱,现金流与回款管理持续改善。业务上,聚焦“4+1”场景,市政应急扩容技术已落地,海外业务占比较小。子公司盈利分化,江苏华大、榆林中建环能盈利,武汉环能德美、金堂水务亏损。
当前市场现状如何判断?
当前市场现状显示,环保行业面临地方财政紧平衡和水价调价周期长等挑战,但工业污水处理市场存在结构性机会。中建环能收入平稳,现金流持续改善,2026年初盈利出现修复迹象。应收账款规模大,风险需关注,基本面改善持续性取决于地方化债进度与毛利率走势。
研报提示了哪些风险?
研报提示的主要风险包括:应收账款回收风险,应收账款占资产总额45.84%,坏账准备3.36亿元,部分账龄增长并已计提坏账,客户以地方政府、国企为主,资金周转放缓可能拖累净利润。行业竞争加剧导致毛利率下滑,费用管控效果存在不确定性。盈利基数低,业绩对减值计提和回款波动高度敏感。