猜你想问
SK海力士2024年第一季度业绩表现如何?
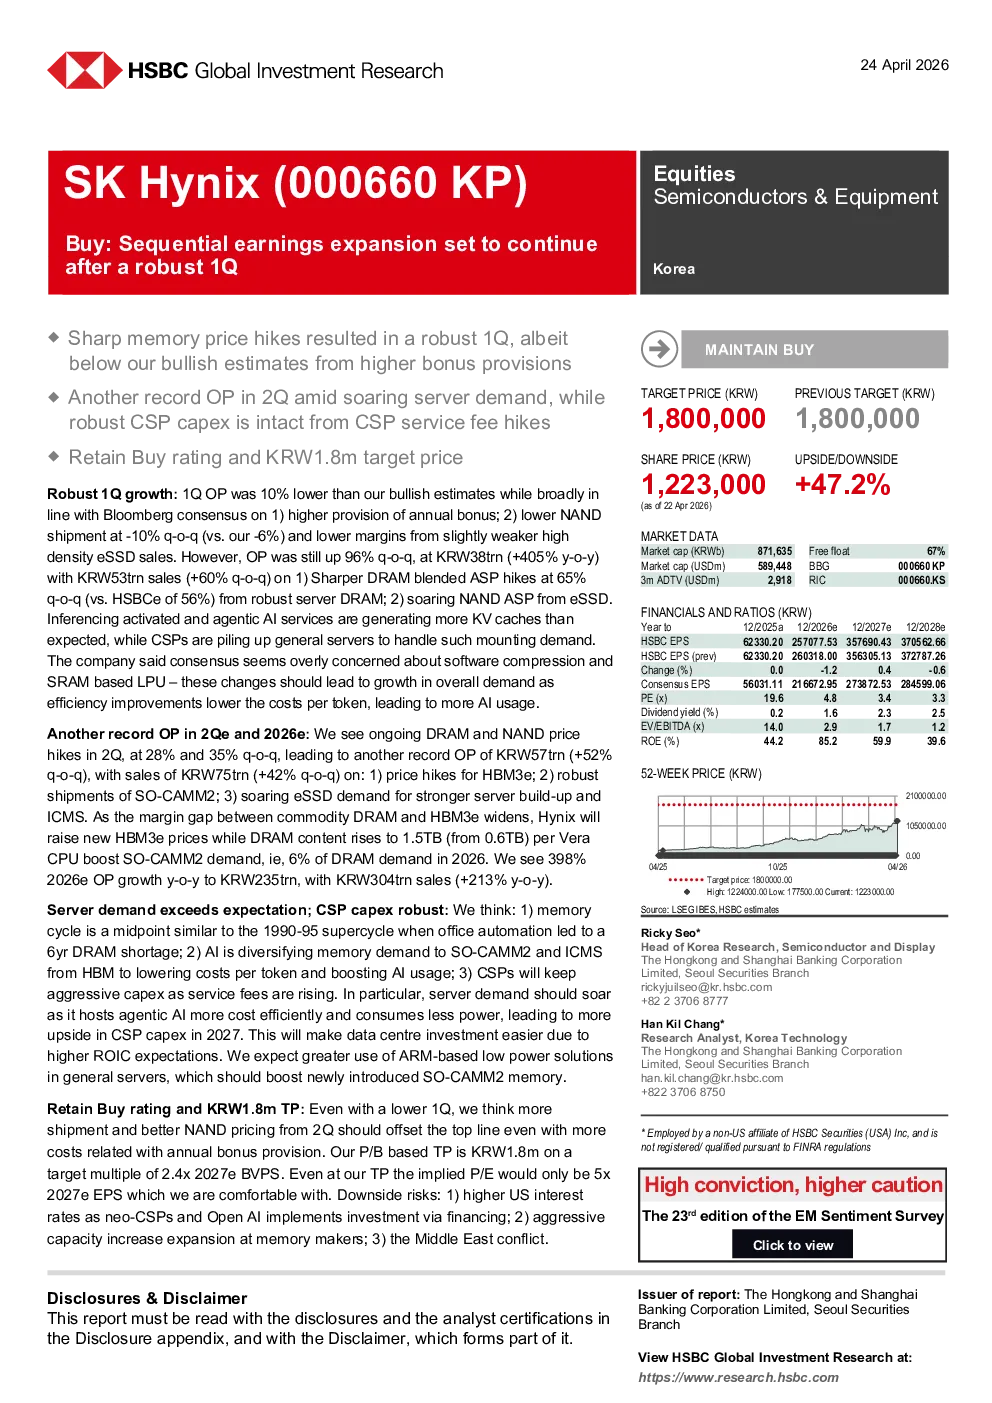
2024年第一季度,SK海力士营业收入同比增长60%,达到52.58万亿韩元;营业利润同比增长96%,达到37.61万亿韩元。尽管DRAM和NAND出货量环比有所下降,但ASP显著提升,推动利润增长。然而,高度依赖年度奖金的拨备导致营业利润低于预期。
内存行业未来发展趋势是什么?
内存行业未来发展趋势显示DRAM和NAND价格持续上涨,HBM3e和SO-CAMM2需求强劲,AI推理和代理AI服务推动DRAM需求增长,SO-CAMM2需求占DRAM需求比例提升,ICMS提供NAND增长机会,HBM市场规模预计2024-2027年复合年增长率达73%。
报告重点分析了哪些方面?
报告重点分析了SK海力士2024年第一季度业绩,2026年第二季度及2026年业绩展望,服务器需求与CSP资本支出,AI对内存需求的影响,以及HBM市场展望。报告指出,尽管2024年第一季度受年度奖金拨备影响,但ASP提升和内存需求强劲推动利润增长,预计2026年业绩将创纪录。
当前内存市场状况如何?
当前内存市场状况显示DRAM和NAND价格环比分别上涨28%和35%,HBM3e价格上涨,SO-CAMM2需求强劲,eSSD需求增长。服务器需求超出预期,CSP资本支出强劲,预计2026年服务器出货量同比增长20%,2027年同比增长21%,CSP资本支出预计在2026年增长63%。
研报存在哪些风险提示?
研报风险提示包括美国利率上升,内存制造商产能扩张,以及人民币升值。这些因素可能对SK海力士的业绩和内存行业的发展产生不利影响。
你可能感兴趣
SK海力士2026Q2盈利下调但维持买入
未知机构2026-07-13
SK 海力士 线上投资者会议要点 基本面前景持续稳健 重申买入评级
未知机构2026-09-23
汇丰前海证券-生益科技:2Q26业绩超预期,产品结构优化+产能扩张驱动增长;维持买入评级
汇丰前海证券2026-08-19
汇丰-浙江鼎力:臂式高空作业平台销售将驱动增长;维持买入评级
汇丰前海证券2023-08-22
SK海力士DRAM盈利维持强势
未知机构2026-07-14
别人恐惧时我贪婪SK海力士DRAM定价与盈利维持强
未知机构2026-07-14
别人恐惧时我贪婪 SK 海力士 DRAM 定价与盈利维持强势
未知机构2026-07-14
1季度流水回暖,但折扣压力延续;维持目标价和买入评级
交银国际2026-04-23
3季度业绩表现良好,调低盈利预测和目标价,维持长期买入评级
交银国际2016-10-26