猜你想问
这份研报主要分析了什么内容?
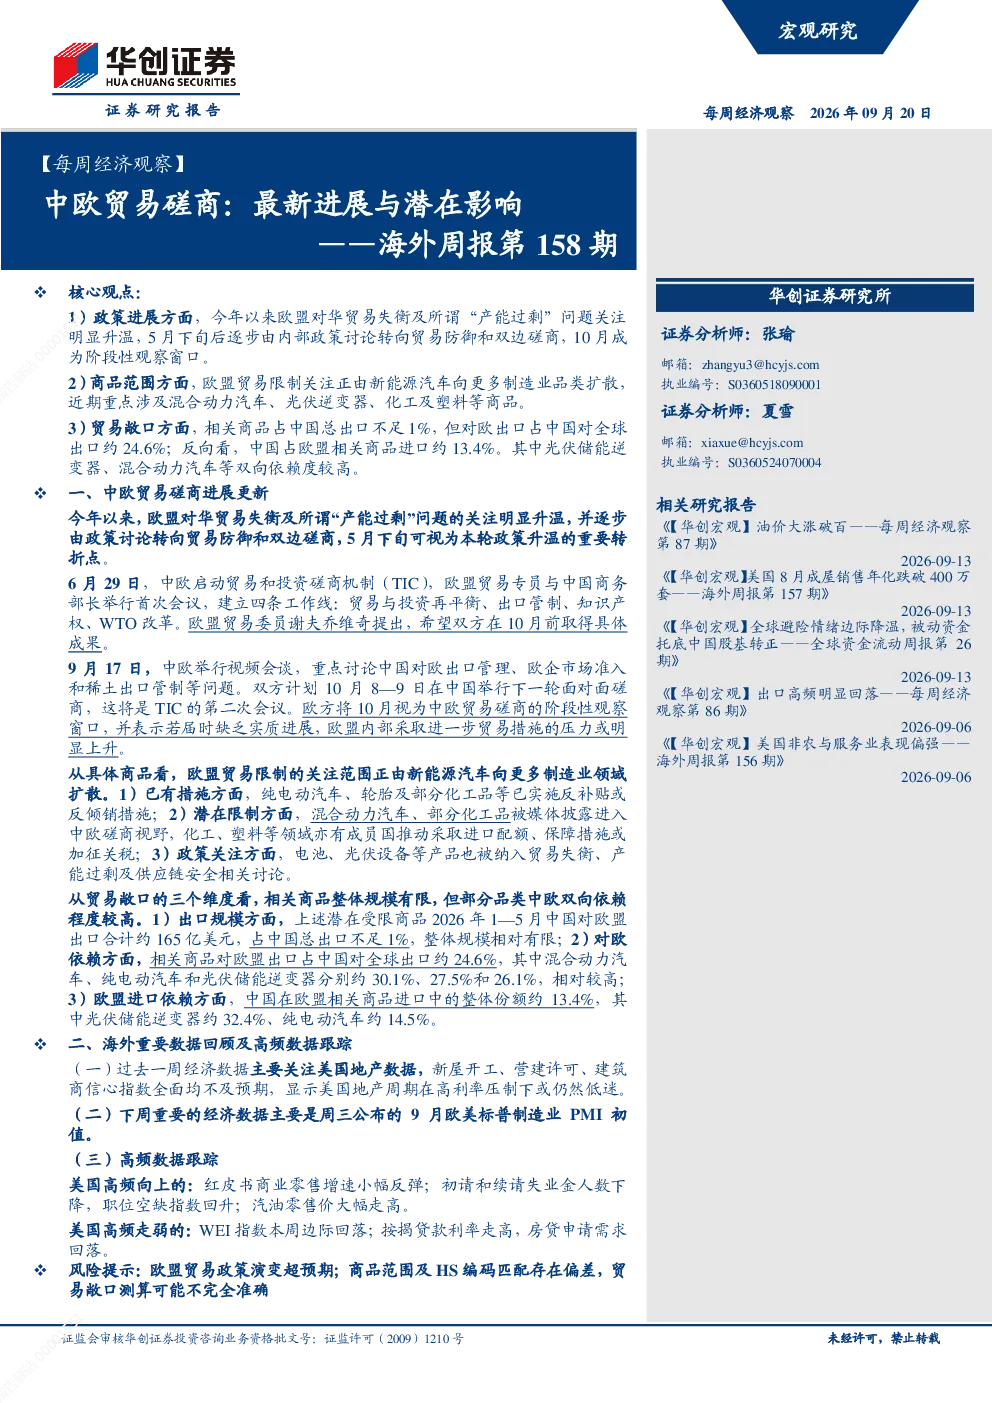
这份研报主要分析了中欧贸易磋商的最新进展与潜在影响。报告指出,欧盟对华贸易失衡及“产能过剩”问题关注度上升,5月下旬后转向贸易防御和双边磋商,10月为阶段性观察窗口。欧盟贸易限制已从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业领域。相关商品占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%;中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器、混合动力汽车等双向依赖度高。此外,报告还介绍了6月29日启动的贸易和投资磋商机制(TIC),以及9月17日视频会谈讨论的中国对欧出口管理、欧企市场准入和稀土出口管制等问题。
新能源汽车行业未来发展趋势如何?
新能源汽车行业未来发展趋势显示,欧盟对华贸易限制已从新能源汽车扩展至混合动力汽车,相关商品如混合动力汽车、纯电动汽车和光伏储能逆变器对欧盟出口占中国对全球出口约24.6%,其中混合动力汽车、纯电动汽车和光伏储能逆变器分别约30.1%、27.5%和26.1%。中国在欧盟相关商品进口中的整体份额约13.4%,其中光伏储能逆变器约32.4%、纯电动汽车约14.5%。这些数据表明,新能源汽车行业在中欧贸易中双向依赖度高,未来可能面临贸易摩擦和限制措施,行业需关注政策变化,加强供应链风险管理。
研报重点分析了哪些方向?
研报重点分析了中欧贸易磋商的政策进展、商品范围、贸易敞口以及磋商机制。政策进展方面,欧盟对华贸易失衡及“产能过剩”问题关注度上升,5月下旬后转向贸易防御和双边磋商,10月为阶段性观察窗口。商品范围方面,欧盟贸易限制已从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业领域。贸易敞口方面,相关商品占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%;中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器、混合动力汽车等双向依赖度高。磋商机制方面,6月29日启动的贸易和投资磋商机制(TIC)建立了四条工作线,欧盟希望10月前取得具体成果。
当前市场现状如何判断?
当前市场现状显示,中欧贸易磋商已进入实质性阶段,欧盟对华贸易限制范围扩大,从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业领域。相关商品占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%,中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器、混合动力汽车等双向依赖度高。6月29日启动的贸易和投资磋商机制(TIC)已建立四条工作线,欧盟希望10月前取得具体成果。这些数据表明,中欧贸易关系紧张,未来可能面临更多贸易摩擦和限制措施,市场需关注政策变化,加强供应链风险管理。
研报提示哪些风险?
研报提示的主要风险包括中欧贸易摩擦加剧和贸易限制措施扩大。欧盟对华贸易失衡及“产能过剩”问题关注度上升,贸易限制已从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业领域。相关商品占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%,中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器、混合动力汽车等双向依赖度高。此外,6月29日启动的贸易和投资磋商机制(TIC)可能带来更多贸易限制措施,市场需关注政策变化,加强供应链风险管理,以应对潜在的市场波动和贸易摩擦风险。