猜你想问
TD Cowen研报的核心内容是什么?
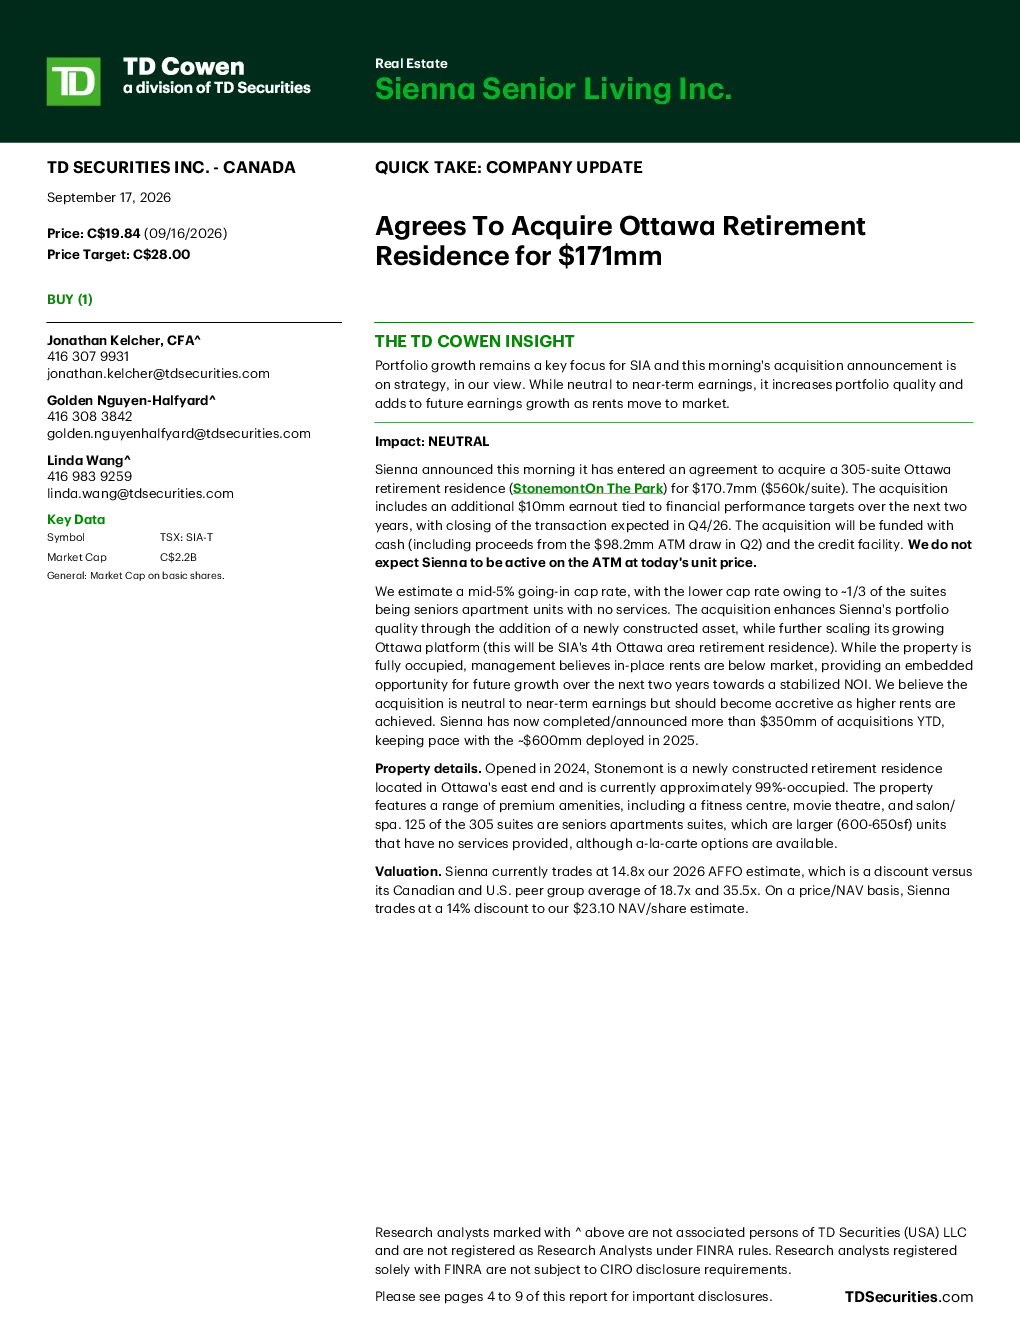
TD Cowen研报显示,喜健生活同意以1.71亿加元收购渥太华305套退休住宅Stonemont On The Park,交易含1000万加元业绩达标奖金,预计2026年Q4完成。收购将提升资产组合质量,扩大渥太华业务至第四个地区。Stonemont于2024年开放,约99%占有率,提供健身中心等高端设施,其中125套老年人公寓单元不提供服务但提供自助餐。收购资金来源为现金及信贷额度。
退休社区赛道发展趋势如何?
退休社区赛道持续增长,尤其加拿大市场。喜健生活今年已宣布超3.5亿加元收购,符合2025年约6亿加元的部署规模。当前SIA市值为2026年AFFO预测的14.8倍,低于加拿大同行平均18.7倍和美国35.5倍,显示估值空间。Stonemont的高入住率及设施表明市场需求旺盛,老年人公寓单元虽不提供服务但提供自助餐,是市场细分趋势。
报告重点分析了哪些方向?
报告重点分析收购对资产组合质量的提升及渥太华业务扩张。Stonemont作为新造物业,高入住率及设施完善,将增强区域竞争力。报告也关注估值,SIA市盈率低于同行,但按NAV计算存在14%折扣。此外,报告指出约三分之一的老年人公寓单元导致内部收益率较低,但长期租金向市场水平调整将改善盈利。
当前市场现状如何判断?
当前市场现状显示退休社区需求强劲,Stonemont的高入住率及设施受欢迎。SIA市盈率低于加拿大和美国同行,但已进行大规模收购,显示积极扩张策略。加拿大退休社区市场仍有增长潜力,尤其渥太华地区。然而,SIA的市净率低于NAV预测,提示估值存在一定折价。收购短期盈利影响中性,但长期将随租金调整提升盈利。
研报提示哪些风险?
研报提示的主要风险包括约三分之一的老年人公寓单元不提供服务,可能限制整体盈利能力。此外,收购资金依赖现金及信贷额度,需关注资金链压力。租金向市场水平调整过程可能低于预期,影响短期盈利表现。同时,SIA市净率低于NAV预测,存在估值折价风险。收购完成后能否完全实现预期入住率及租金水平,也是需关注的变量。