猜你想问
这份研报主要讲了什么内容?
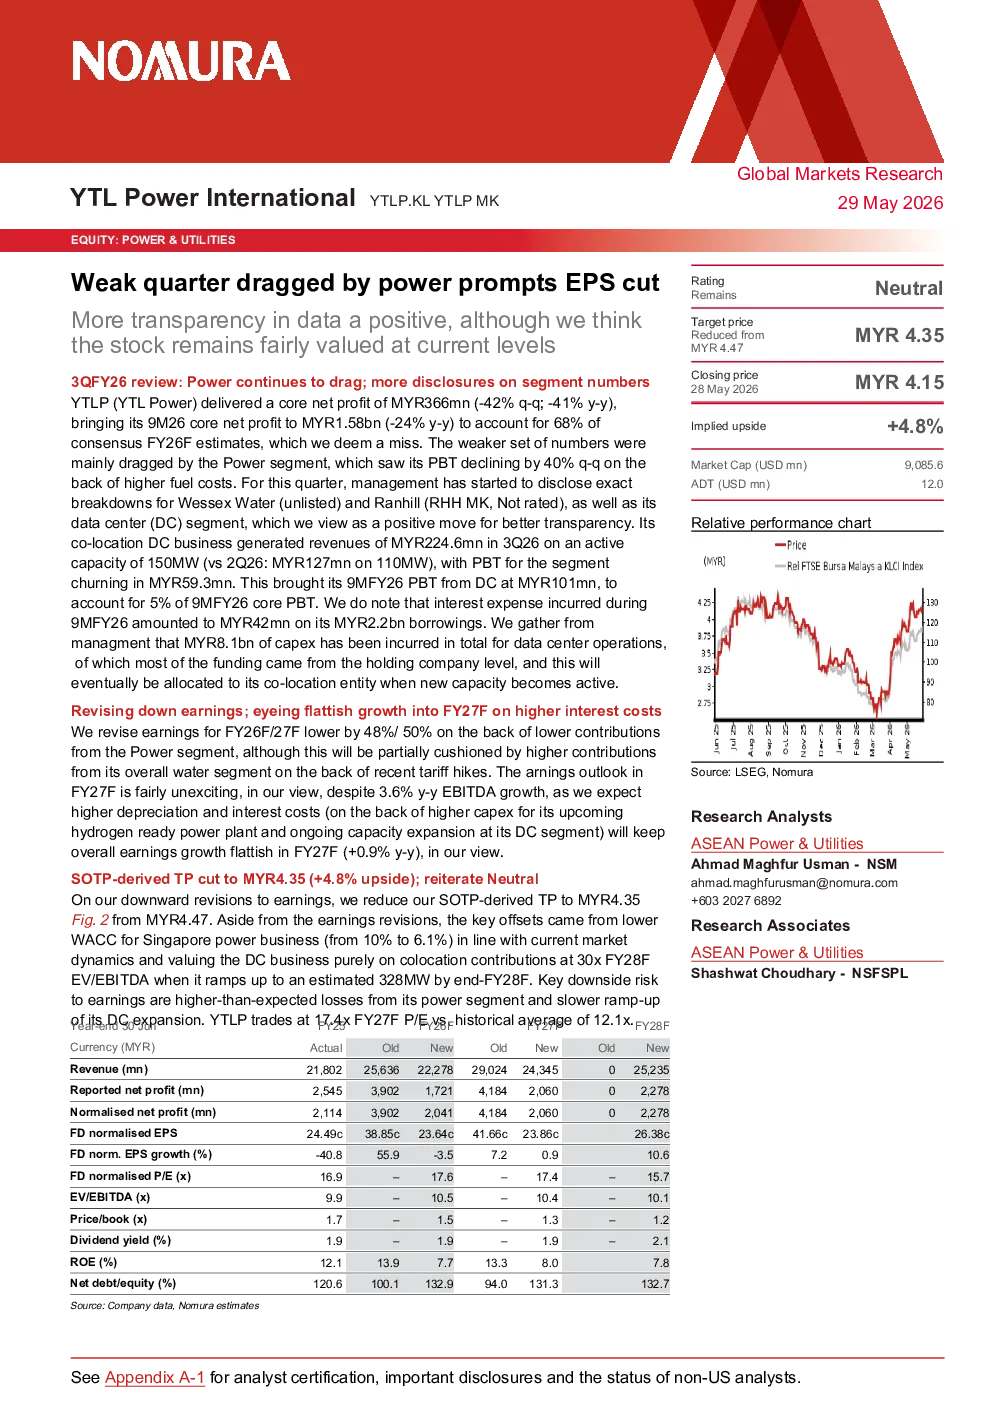
这份研报分析了YTL Power International第三季度的表现,指出公司受电力业务拖累导致整体盈利能力下滑。核心净利润同比下降41%,电力业务利润下降40%。尽管水电气业务表现强劲,数据中心业务增长迅速,但公司仍下调了2026/2027财年盈利预测,EPS分别下调48%和50%。报告强调公司开始披露更多业务板块数据提高透明度,但市场仍对其估值持谨慎态度。
电力行业目前的发展趋势如何?
电力行业目前面临挑战与机遇并存。一方面,燃料成本上升导致电力业务利润下降,反映出行业成本压力。另一方面,水电气业务和数据中心业务展现出强劲增长,表明行业向多元化转型。未来,电力业务能否有效控制成本、提升效率是关键。同时,数据中心等新兴业务的发展速度和盈利能力将直接影响行业整体增长前景。
研报重点分析了哪些方面?
研报重点分析了YTL Power International的季度业绩表现,特别是电力业务对整体盈利的影响。报告详细对比了各业务板块的收入和利润变化,包括电力业务利润下降40%、水电气业务收入增长18%利润增长25%、数据中心业务收入和利润均大幅增长。此外,报告还关注了公司数据透明度提升以及未来盈利预测下调等关键信息。
当前市场对这支股票的看法如何?
当前市场对YTL Power International的估值持谨慎态度。尽管公司披露更多业务数据提升了透明度,但电力业务疲软和整体盈利能力下滑削弱了市场信心。目标价下调至4.35令吉,反映出市场对公司未来盈利增长的预期较为保守。投资者普遍关注公司能否有效改善电力业务表现,以及新兴业务能否持续贡献增长动力。
研报提示了哪些风险?
研报提示的主要风险包括电力业务损失超预期,可能导致公司整体盈利能力进一步下滑。此外,数据中心业务扩张进度缓慢也可能影响公司长期增长潜力。虽然水电气业务表现良好,但行业竞争加剧和成本上升也可能带来不确定性。这些风险因素需要投资者密切关注,以评估公司未来的发展前景。