猜你想问
RAPP研报的核心内容是什么?
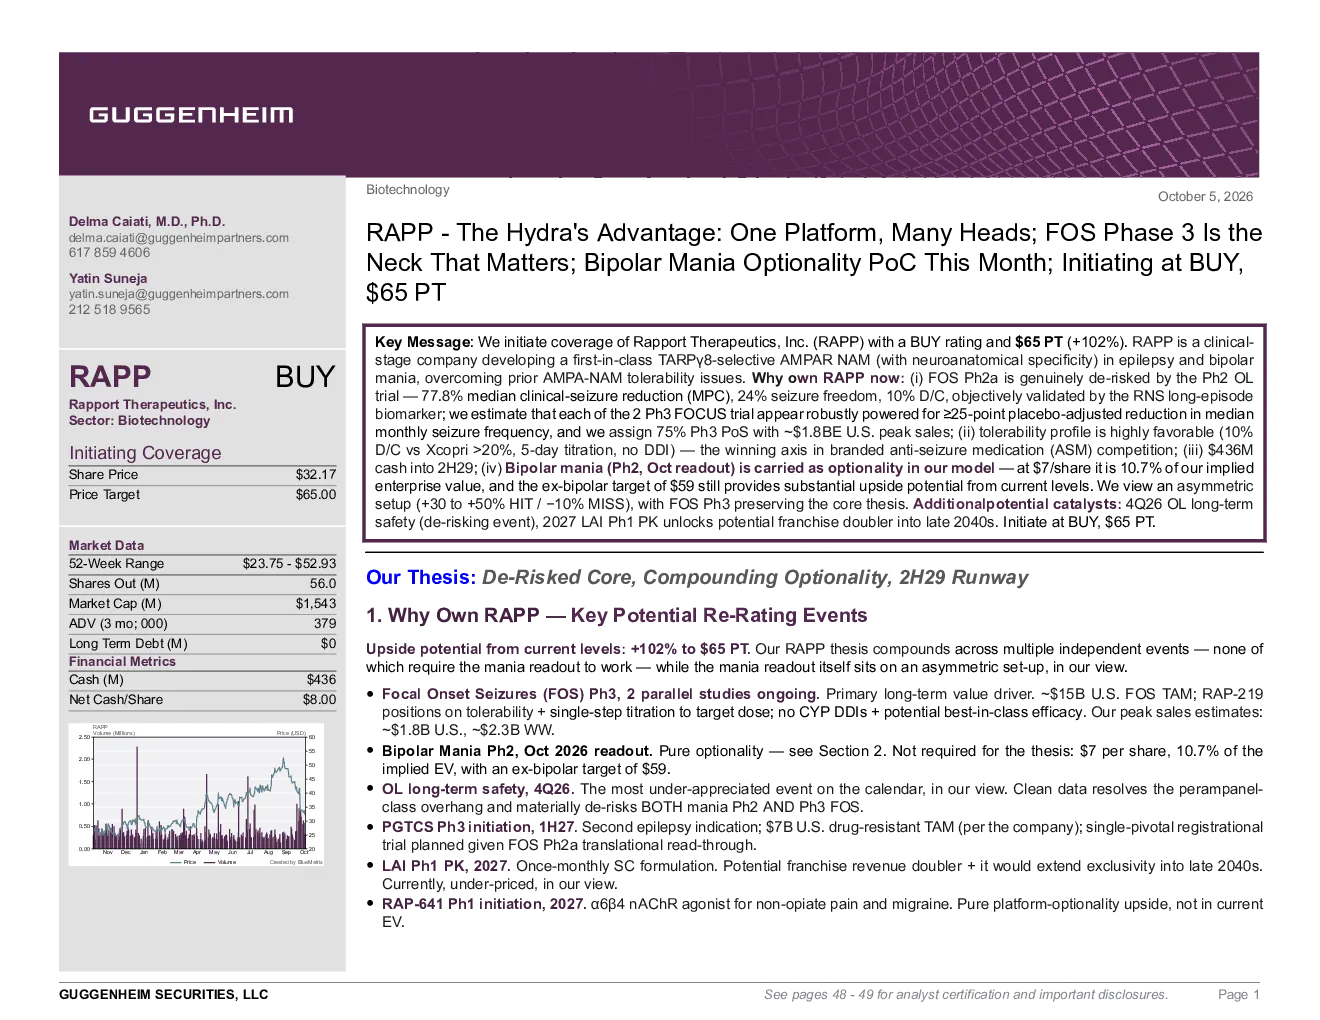
RAPP研报的核心内容是关注其TARPγ8选择性AMPAR NAM药物,用于治疗癫痫和双相情感障碍中的躁狂症。报告强调FOS Ph2a试验成功降低风险,显示77.8%的中位临床癫痫发作减少率,以及良好的耐受性。此外,报告还分析了FOS和双相情感障碍市场的潜力,以及公司充足的现金储备和多元化的研发管线。
FOS赛道的发展趋势如何?
FOS赛道的发展趋势向好,美国FOS市场规模约为15亿美元,RAPP-219的峰值美国净收入预计可达1.8亿美元。报告指出FOS Ph3 FOCUS试验具有强大功效,预计成功率可达75%,显示出该赛道的高增长潜力。同时,FOS药物特性包括高选择性、高效力、长半衰期和良好耐受性,进一步巩固了其市场竞争力。
研报重点分析了RAPP的哪些方面?
研报重点分析了RAPP的FOS药物开发进展和双相情感障碍的潜在机会。FOS方面,报告详细解读了Ph2a试验数据,以及Ph3 FOCUS试验的预期成功率。双相情感障碍方面,报告关注躁狂症Ph2试验的中期数据读取,以及其对公司股价的潜在影响。此外,报告还评估了RAPP的研发管线,包括PGTCS、LAI和慢性疼痛等药物。
当前FOS市场的现状如何?
当前FOS市场现状良好,美国市场规模约为15亿美元,RAPP-219的峰值美国净收入预计可达1.8亿美元。报告指出,FOS药物具有高选择性、高效力、长半衰期和良好耐受性,克服了先前AMPA-NAM的耐受性问题。同时,FOS Ph3 FOCUS试验展现出强大功效,预计成功率可达75%,进一步验证了FOS市场的巨大潜力。
研报提示了哪些风险?
研报提示的主要风险包括FOS Ph3 FOCUS试验可能未达预期,以及双相情感障碍市场的不确定性。虽然FOS药物展现出良好耐受性和高选择性,但临床试验结果仍存在不确定性。此外,双相情感障碍市场的开发进度也需关注,其躁狂症Ph2试验的中期数据读取结果可能影响公司估值。这些因素需投资者谨慎评估。