猜你想问
Capitec Limited 2027上半年业绩表现如何?
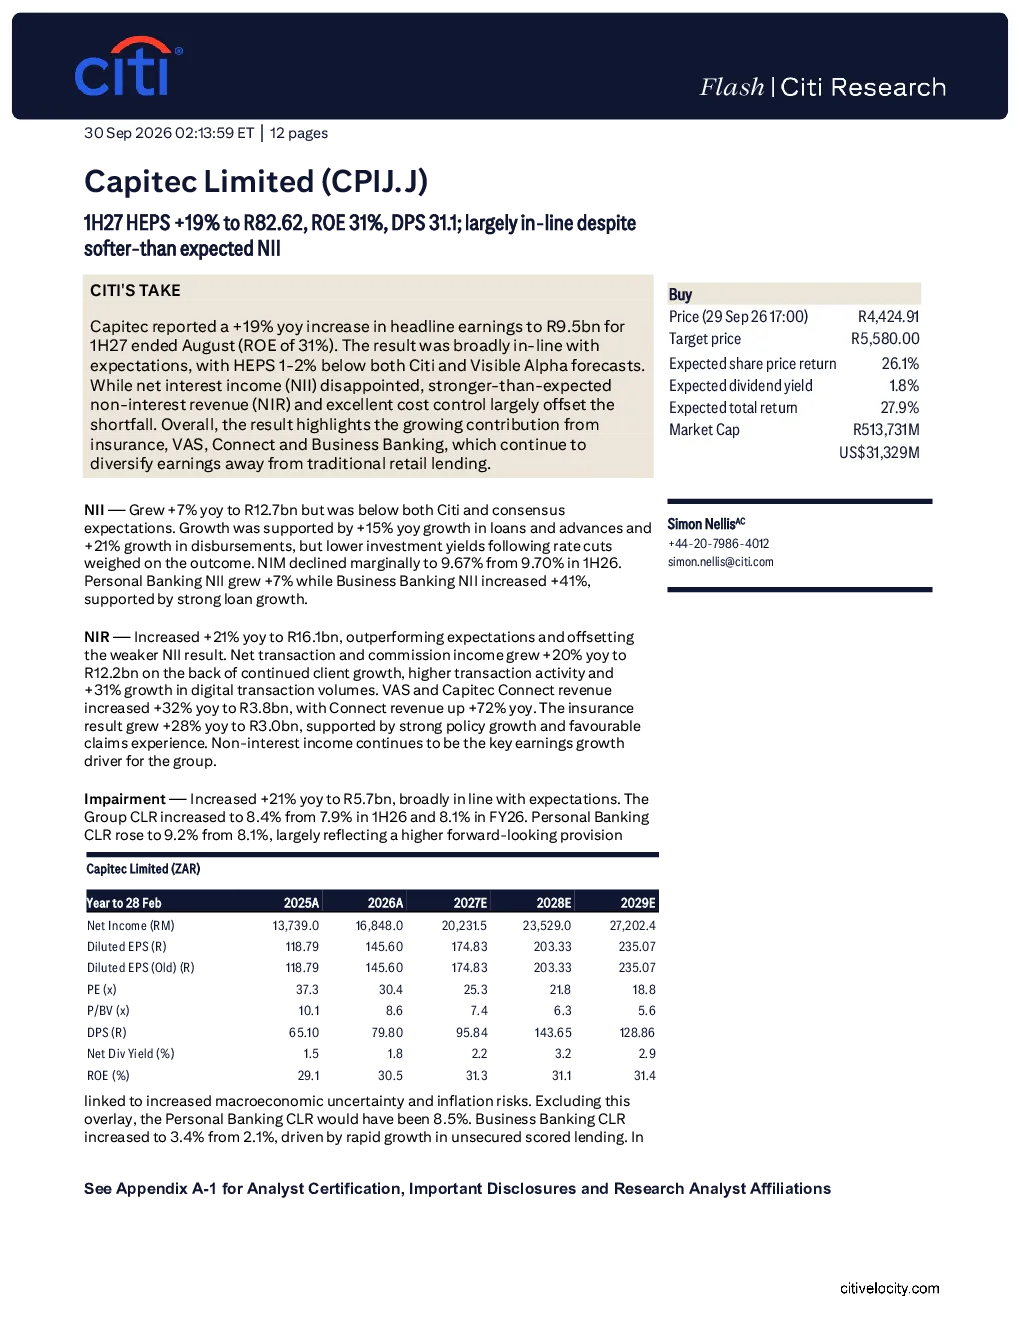
Capitec Limited 在 2027 年上半年实现了 19% 的净利润同比增长,达到 9.5 亿兰特,每股收益(HEPS)为 82.62 兰特,净资产收益率(ROE)为 31%。非利息收入同比增长 21% 至 16.1 亿兰特,主要得益于客户增长、交易活动增加以及数字交易量增长。保险业务收入同比增长 28% 至 3.0 亿兰特。尽管净利息收入(NII)低于预期,但整体业绩符合预期。
银行业赛道发展趋势如何?
银行业赛道在数字化和客户体验方面持续升级,非利息收入占比提升成为关键趋势。Capitec Limited 的案例显示,通过强化数字服务、拓展生态系统业务(如 Smart ID 应用、Capitec Stokvel 账户)能有效提升客户粘性,推动业务多元化发展。保险业务的高增长也表明交叉销售策略的成功,未来银行业需在科技投入和业务创新上持续发力以应对竞争。
报告重点分析了哪些方面?
报告重点分析了 Capitec Limited 的盈利能力、收入结构及增长驱动力。核心亮点包括 HEPS 和 ROE 的强劲表现、非利息收入的显著增长(21%)、商业银行业务的突出表现(净利润增长 52%)。同时,报告也关注了净利息收入不及预期、 impairment 增长等因素,并评估了成本控制和业务扩张策略的有效性。
当前市场对Capitec Limited的判断是什么?
市场对 Capitec Limited 的整体表现持积极评价,认可其在数字银行领域的领先地位和业务多元化策略。分析师预计公司股价将达到 5580 兰特,主要基于 tNAV 估值方法。市场关注其商业银行业务的扩张速度、数字生态系统的完善程度以及非利息收入占比的提升潜力。
研报提示了哪些风险?
研报提示的主要风险包括管理层变动可能影响战略执行、新客户获取可能放缓、行业竞争加剧以及宏观经济环境恶化对银行业务的潜在冲击。此外,净利息收入不及预期也反映出利率环境变化带来的挑战,需要持续关注市场利率波动对盈利能力的影响。