猜你想问
大东方2026年半年度业绩说明会核心内容是什么?
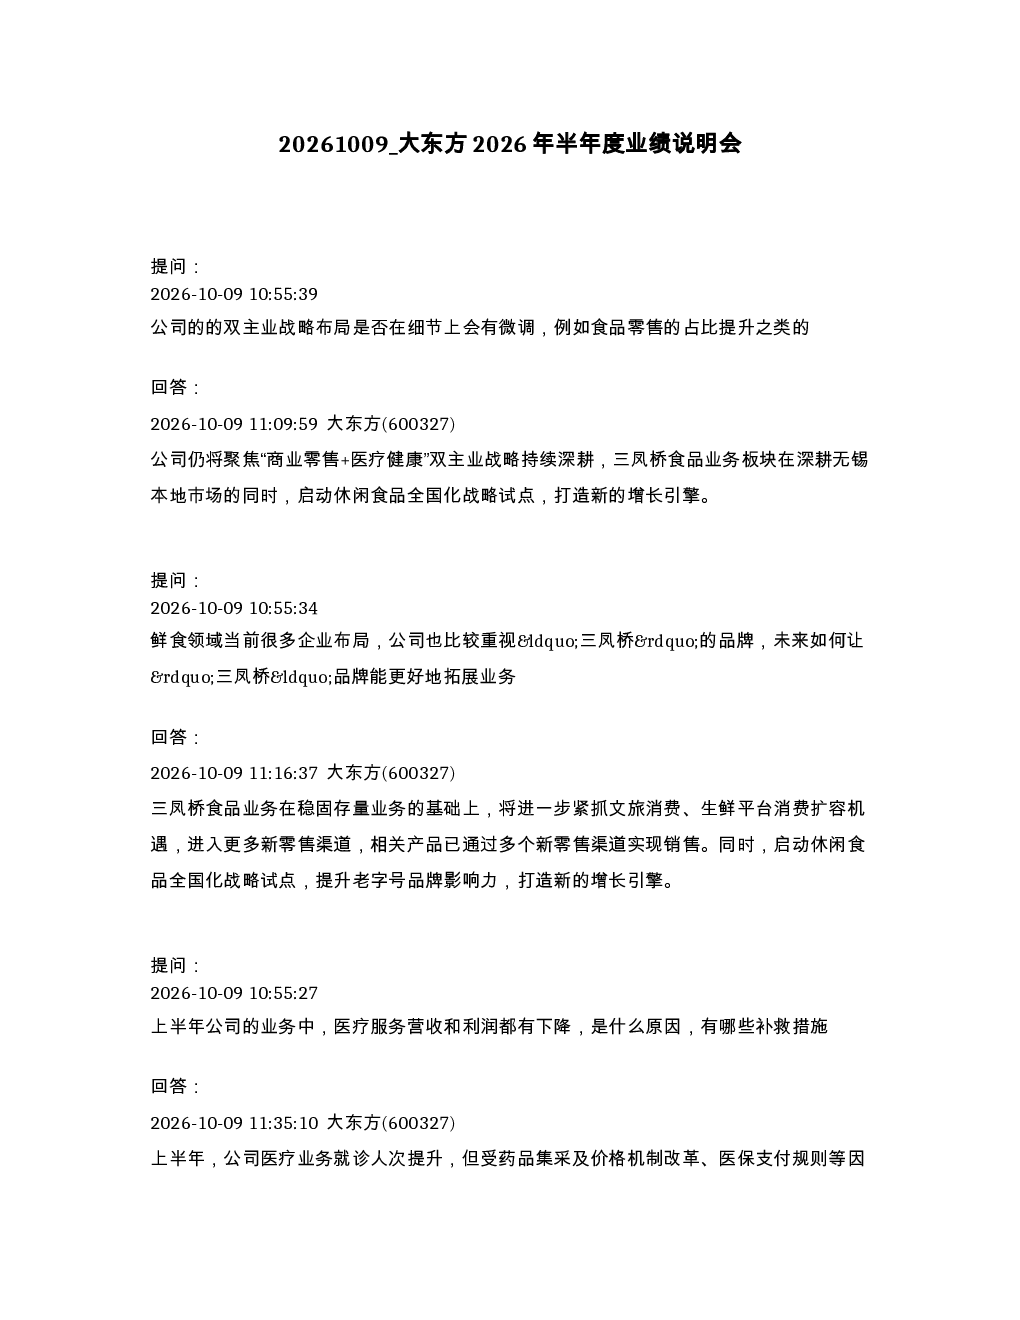
大东方2026年半年度业绩说明会聚焦公司“商业零售+医疗健康”双主业战略,食品业务板块深耕无锡本地市场并启动休闲食品全国化战略试点,三凤桥品牌拓展文旅消费、生鲜平台消费扩容机遇,进入新零售渠道。医疗业务就诊人次提升但受药品集采及价格机制改革影响收入毛利下降,公司将优化连锁门诊布局,提升服务质量与品牌价值,拓展多学科发展。向均瑶医疗增资3亿优化资本结构,改善盈利状况。公司将持续关注质押事项进展,按规定履行信息披露义务,儿科业务盈利拐点预期尚不明确。
大东方所属赛道发展趋势如何?
大东方所属赛道为商业零售与医疗健康,商业零售方面,公司通过深耕本地市场与全国化战略试点,拓展新零售渠道,紧抓文旅消费与生鲜平台机遇,有望打造新的增长引擎。医疗健康方面,公司优化连锁门诊布局,提升服务质量,拓展多学科发展,但面临药品集采及价格机制改革压力,需持续提升运营效率与品牌价值。行业整体趋势显示,零售行业数字化转型加速,医疗健康行业集中度提升,政策调控趋严,企业需加强成本控制与创新能力。
大东方报告重点分析了哪些方向?
大东方报告重点分析了双主业战略的推进情况,食品业务板块的全国化战略试点与品牌拓展,医疗业务板块的就诊人次增长与政策影响,以及资本结构优化对盈利能力的影响。报告还关注了儿科业务的盈利拐点预期、股权激励的“适宜时机”以及相关质押事项的进展。公司在报告中对未来战略布局、运营优化、服务质量提升等方面进行了详细阐述,同时披露了行业政策风险与自身经营风险。
大东方当前市场现状如何?
大东方当前市场现状显示,公司食品业务板块通过深耕本地市场与拓展新零售渠道取得一定进展,但全国化战略试点效果尚待观察。医疗业务板块就诊人次增长但受政策影响收入毛利下降,公司通过优化布局与提升服务质量应对挑战。资本结构方面,向均瑶医疗增资改善其资产负债率,间接提升自身可持续发展能力。公司整体面临行业政策调控压力,需持续关注政策变化对业务的影响,同时儿科业务的盈利拐点预期尚不明确。
大东方研报有哪些风险提示?
大东方研报提示了多项风险,包括医疗业务受药品集采及价格机制改革影响,可能导致收入毛利下降;儿科业务的盈利拐点预期尚不明确,存在经营不确定性;公司持续关注相关质押事项进展,若出现重大质押风险可能影响股价稳定。此外,行业政策调控趋严,如医保支付规则调整可能对医疗业务产生持续影响;股权激励的“适宜时机”尚未明确,可能影响员工积极性。公司需加强成本控制与创新能力以应对上述风险。