猜你想问
这份研报主要分析了什么内容?
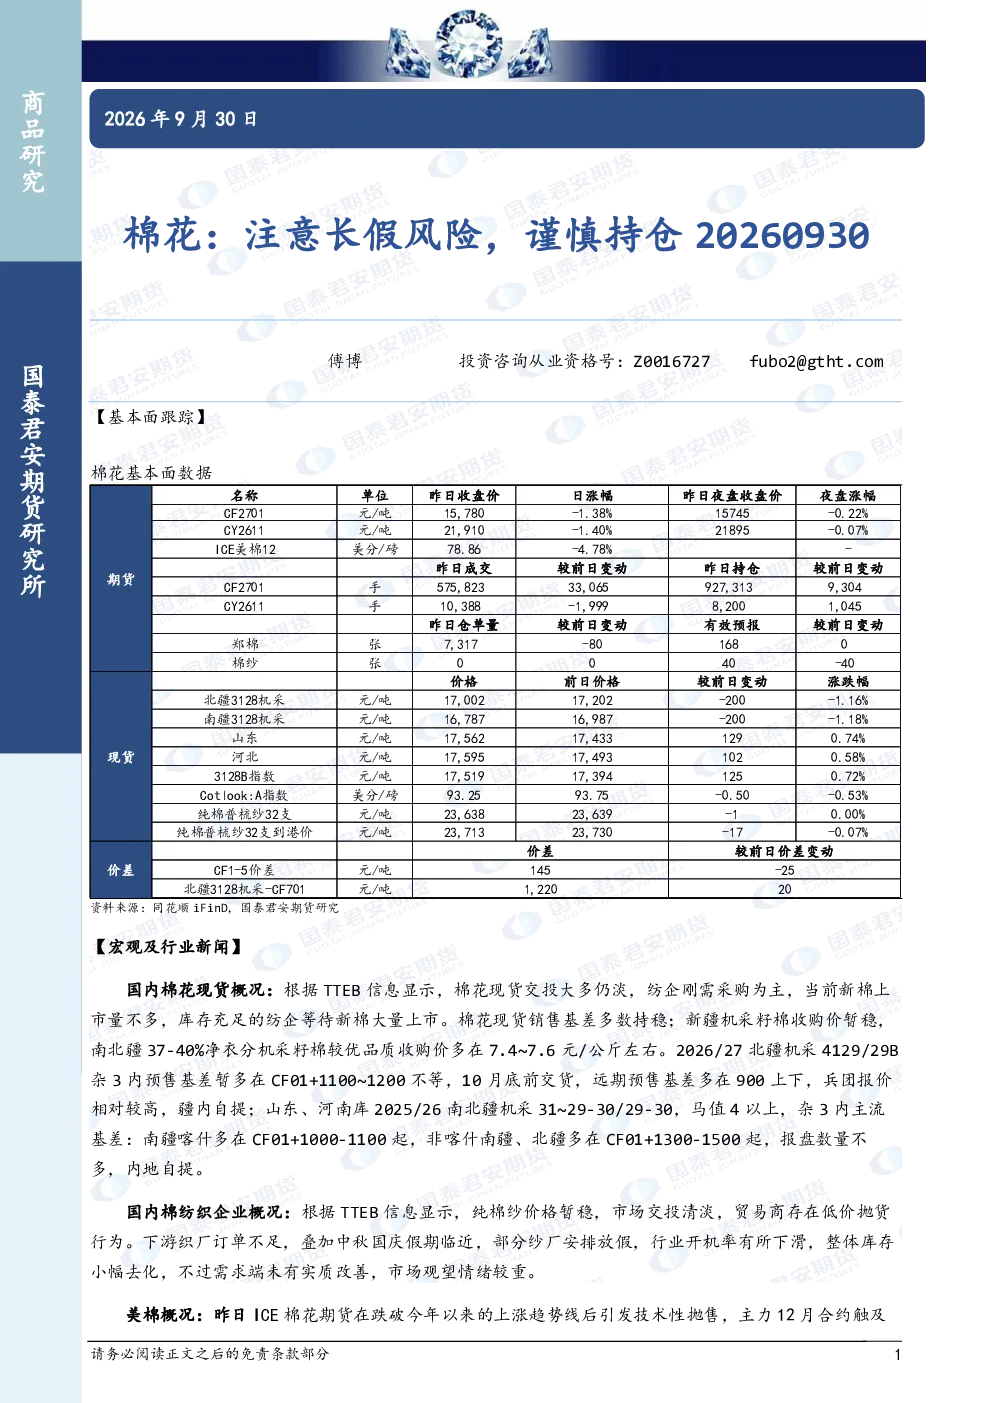
这份研报主要分析了国内棉花现货交投情况、纺企采购行为、新棉上市量及库存情况、现货销售基差、新疆机采籽棉价格、预售基差、山东河南库预售基差、国内棉纺织企业价格及交投情况、下游织厂订单及开机率、美棉ICE期货走势及国际棉价变动等基本面信息,并对棉花趋势强度进行了评估,提示了长假期间市场波动风险。
棉花行业当前的发展趋势如何?
当前棉花行业发展趋势显示,国内现货交投清淡,纺企以刚需采购为主,新棉上市量少,库存充足者等待新棉大量上市。现货销售基差多数持稳,新疆机采籽棉价格暂稳,预售基差存在差异,山东河南库预售基差也呈现地域性差异。棉纺织企业方面,纯棉纱价格暂稳但市场交投清淡,下游织厂订单不足,开机率下滑,库存小幅去化,需求端未实质改善,市场观望情绪较重。美棉ICE期货跌破今年上涨趋势线引发技术性抛售,国际棉价下行,显示对需求的担忧情绪。
研报重点分析了哪些方向?
研报重点分析了国内棉花现货市场供需关系,包括交投情况、库存水平、价格走势及基差变化,特别关注了新疆和山东河南等地的预售基差情况。同时,对棉纺织产业链进行了分析,涵盖了纺纱、织造环节的价格动态、订单情况、开机率及库存变化,并考察了国际市场美棉期货的走势及其对国内棉价的影响。此外,研报还评估了棉花趋势强度,并提示了长假期间的市场风险。
当前棉花市场的现状是怎样的?
当前棉花市场现状表现为国内现货交投相对清淡,纺企采购以刚需为主,市场等待新棉大量上市。现货基差多数持稳,新疆机采籽棉价格稳定,预售基差存在地区差异。棉纺织企业方面,纯棉纱价格稳定但市场活跃度不高,贸易商存在低价抛货现象,下游织厂订单不足,中秋国庆假期临近导致部分纱厂放假,行业开机率有所下滑,库存小幅减少但需求端尚未出现明显改善,市场整体观望情绪较重。美棉ICE期货价格下跌,反映出对需求的担忧情绪。
研报提示了哪些风险?
研报提示的主要风险在于长假期间市场波动风险。由于市场参与者减少,交易活跃度下降,可能导致价格波动加大。此外,棉花产业链上下游供需尚未出现实质性改善,市场观望情绪较重,可能影响价格走势的稳定性。国际棉价受需求担忧影响下行,也可能对国内棉价产生传导效应。因此,建议投资者在长假期间谨慎持仓,关注市场动态变化。