猜你想问
金徽股份研报核心内容是什么?
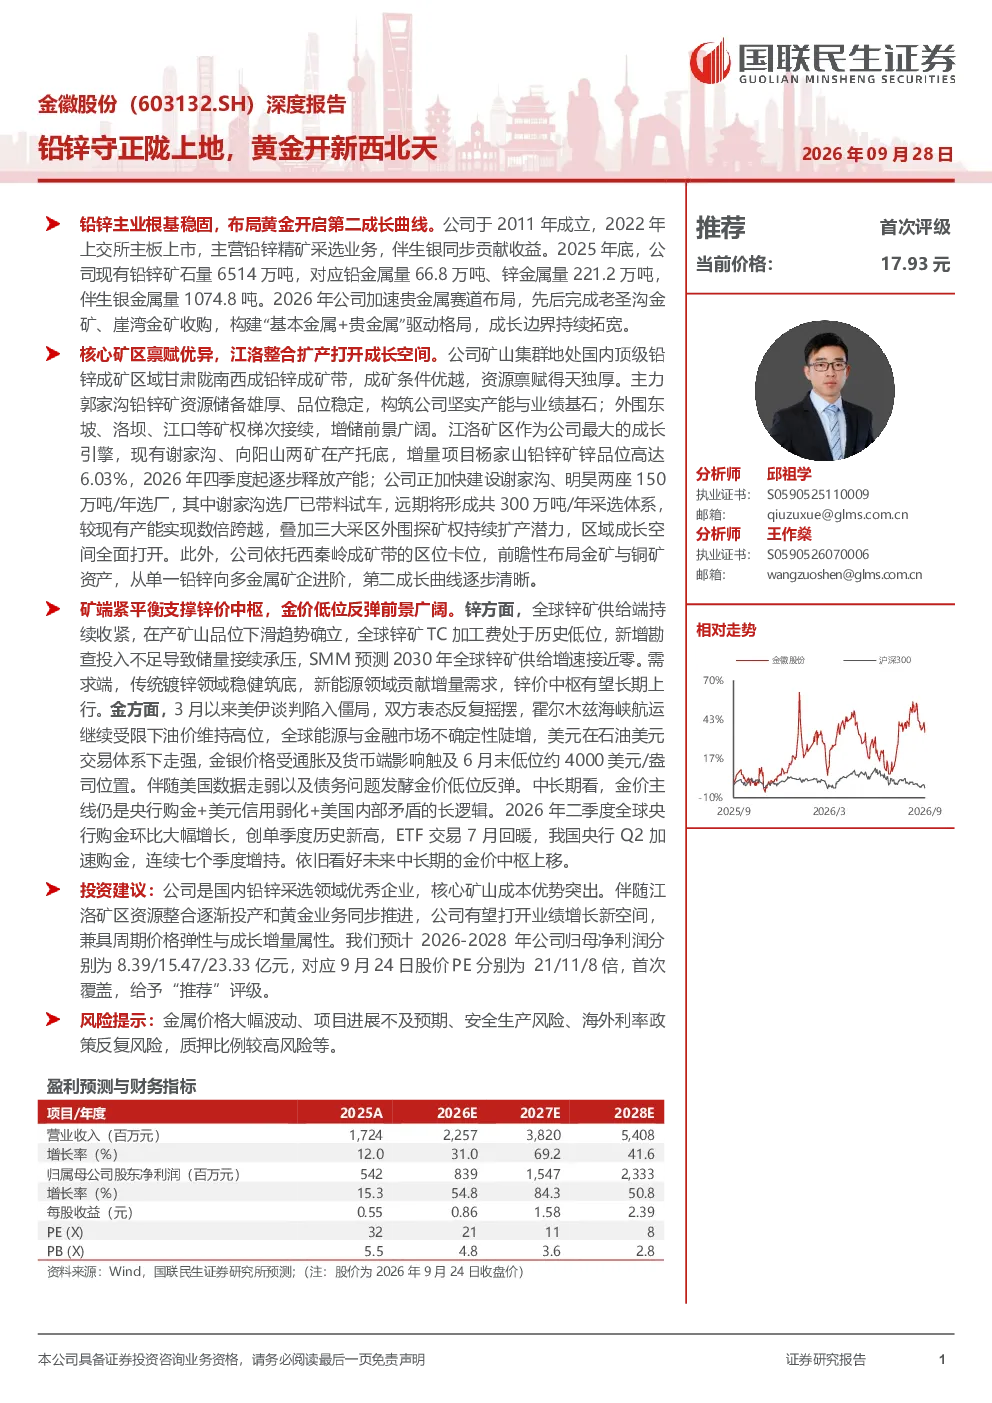
金徽股份是国内铅锌采选领域的优秀企业,核心矿山成本优势突出。公司现有铅锌矿石量6514万吨,对应铅金属量66.8万吨、锌金属量221.2万吨,伴生银金属量1074.8吨。2026年公司加速贵金属赛道布局,完成老圣沟金矿、崖湾金矿收购,构建“基本金属+贵金属”驱动格局,成长边界持续拓宽。
铅锌行业发展趋势如何?
全球锌矿供给端持续收紧,在产矿山品位下滑趋势确立,全球锌矿TC加工费处于历史低位,新增勘查投入不足导致储量接续承压,SMM预测2030年全球锌矿供给增速接近零。需求端,传统镀锌领域稳健筑底,新能源领域贡献增量需求,锌价中枢有望长期上行。金价低位反弹前景广阔,中长期看,金价主线仍是央行购金+美元信用弱化+美国内部矛盾的长逻辑。
报告重点分析了哪些方向?
报告重点分析了金徽股份的铅锌矿山资源储备与成本优势,以及公司在甘肃陇南西成铅锌成矿带的矿山集群布局。江洛矿区作为公司最大的成长引擎,现有谢家沟、向阳山两矿在产托底,增量项目杨家山铅锌矿锌品位高达6.03%,2026年四季度起逐步释放产能;公司正加快建设谢家沟、明昊两座150万吨/年选厂,远期将形成共300万吨/年采选体系。
当前市场现状如何判断?
矿端紧平衡支撑锌价中枢,全球锌矿供给端持续收紧,新增勘查投入不足导致储量接续承压,需求端传统镀锌领域稳健筑底,新能源领域贡献增量需求。金价低位反弹前景广阔,美伊谈判陷入僵局,全球能源与金融市场不确定性陡增,美元走强,金银价格受通胀及货币端影响触及6月末低位约4000美元/盎司位置,伴随美国数据走弱以及债务问题发酵金价低位反弹。
研报有哪些风险提示?
风险提示包括金属价格大幅波动、项目进展不及预期、安全生产风险、海外利率政策反复风险,以及质押比例较高风险等。
你可能感兴趣
公司首次覆盖报告:RFID传统主业守正创新,TOC消费物联网开新局
电子设备开源证券2026-04-22
黄金风正劲,金岭扩产启新程——万国黄金集团港股公司深度研究
国金证券2026-09-13
房地产行业中期策略报告:云开月明,守正出奇
房地产国泰君安证券2016-05-23
2019年零售行业四季度策略报告:必需消费守正,美妆黄金出奇
商贸零售国泰君安证券2019-09-04
内蒙华电深度报告:经营守正出奇,股息价值释放
国泰君安证券2023-05-14
东吴食饮周周讲百龙创园深度报告守正谋远 务实笃行
未知机构2026-08-31
公司深度报告:以市场为中心,守正创新
食品饮料信达证券2021-11-03
出版行业深度报告:守正出奇,防御首选
文化传媒太平洋证券2019-11-01
华润白酒版图系列报告之金种子深度:徽酒馥合香,启赋新篇章
华西证券2022-12-22