猜你想问
摩根大通研报看好中国油轮航运板块的核心逻辑是什么?
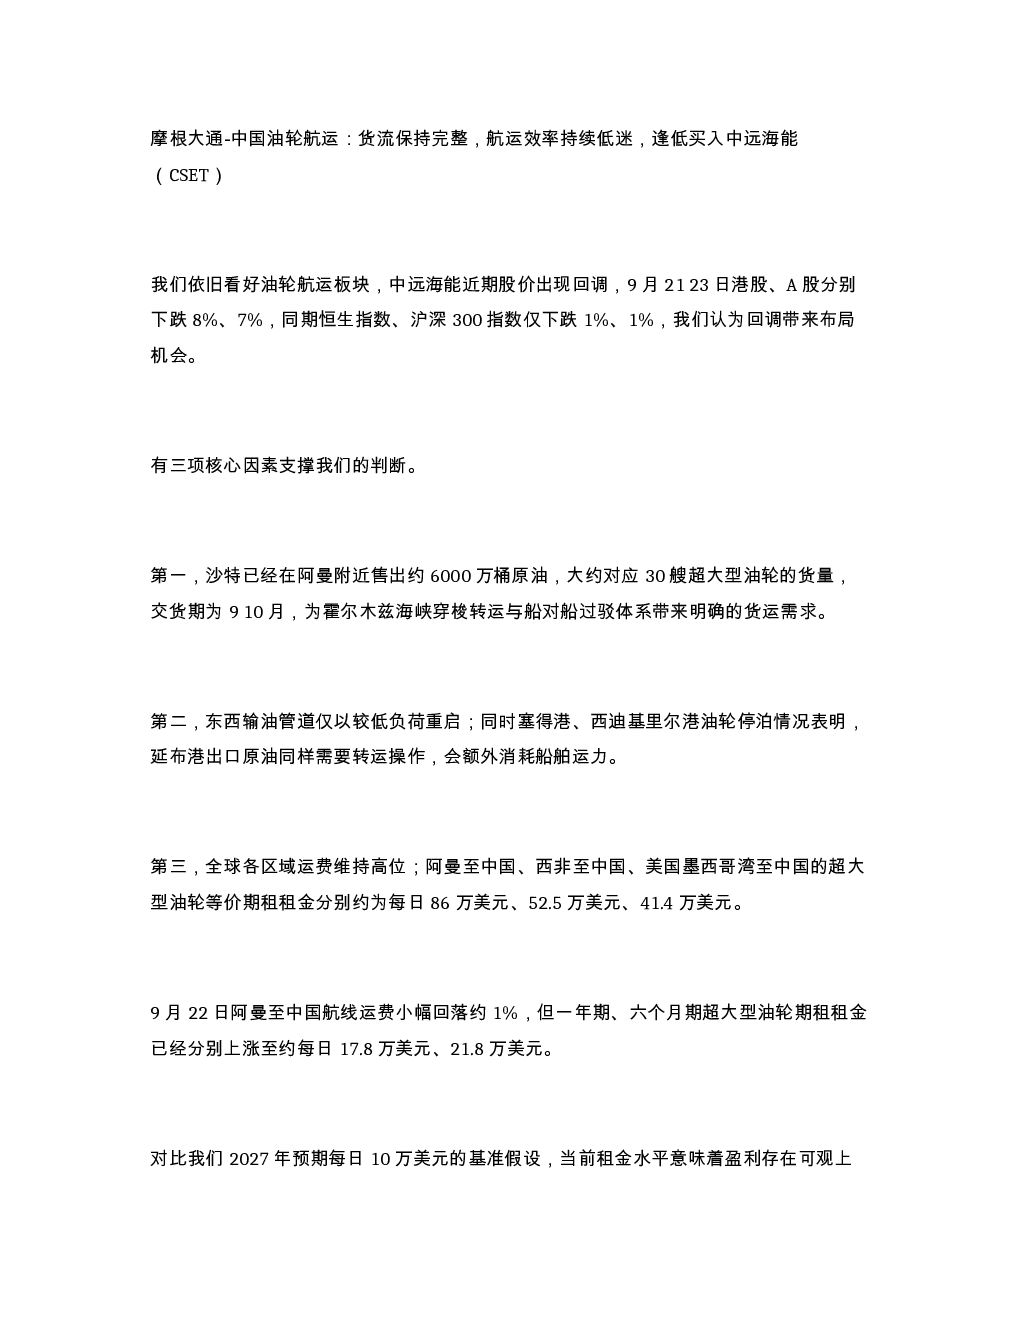
摩根大通看好中国油轮航运板块的核心逻辑有三点:首先,阿曼货运需求明确,沙特在阿曼附近售出约6000万桶原油,为霍尔木兹海峡穿梭转运与船对船过驳体系带来明确货运需求,中远海能参与阿曼至亚洲的贸易航线,该航线等价期租租金为每日86万美元。其次,延布港运输通道消耗更多船舶,东西输油管道仅低负荷重启,延布港出口原油需转运,额外消耗船舶运力,中东超大型油轮采购将进一步收紧现货市场供给。最后,全球运费维持高位,阿曼至中国、西非至中国、美国墨西哥湾至中国的超大型油轮等价期租租金分别约为每日86万美元、52.5万美元、41.4万美元,当前租金水平意味着盈利存在可观上行空间。
中国油轮航运板块的行业发展趋势如何?
中国油轮航运板块的行业发展趋势显示货运需求持续增长,阿曼至亚洲航线等关键航线运费维持在高位,每日约86万美元,沙特装货节奏加快表明货量已转化为实际航运业务。同时,延布港运输通道因东西输油管道低负荷重启而消耗更多船舶运力,中东超大型油轮采购将进一步收紧现货市场供给。全球运费方面,阿曼至中国、西非至中国、美国墨西哥湾至中国的超大型油轮等价期租租金分别约为每日86万美元、52.5万美元、41.4万美元,一年期、六个月期超大型油轮期租租金已分别上涨至约每日17.8万美元、21.8万美元,显示行业整体盈利存在上行空间。
摩根大通研报对中远海能的重点分析方向是什么?
摩根大通研报对中远海能的重点分析方向包括:参与阿曼至亚洲的贸易航线,该航线等价期租租金为每日86万美元,沙特装货节奏加快表明货量已转化为实际航运业务;中东超大型油轮采购将进一步收紧现货市场供给,上述两套贸易体系合计占中远海能超大型油轮航行天数的65%以上;全球运费维持高位,阿曼至中国航线运费小幅回落约1%,但一年期、六个月期超大型油轮期租租金已分别上涨至约每日17.8万美元、21.8万美元,显示中远海能盈利存在上行空间。
当前中国油轮航运市场的市场现状如何?
当前中国油轮航运市场的市场现状显示货运需求明确且持续增长,阿曼至亚洲航线等关键航线运费维持在高位,每日约86万美元,沙特装货节奏加快表明货量已转化为实际航运业务。延布港运输通道因东西输油管道低负荷重启而消耗更多船舶运力,中东超大型油轮采购将进一步收紧现货市场供给。全球运费方面,阿曼至中国、西非至中国、美国墨西哥湾至中国的超大型油轮等价期租租金分别约为每日86万美元、52.5万美元、41.4万美元,一年期、六个月期超大型油轮期租租金已分别上涨至约每日17.8万美元、21.8万美元,显示行业整体盈利存在上行空间。
摩根大通研报提示的相关风险有哪些?
摩根大通研报提示的相关风险包括美国柴油出口限制可能对全球成品油轮市场形成冲击,但美国能源部长反对全面禁令,该风险已有所下降。此外,全球运费维持高位,阿曼至中国、西非至中国、美国墨西哥湾至中国的超大型油轮等价期租租金分别约为每日86万美元、52.5万美元、41.4万美元,一年期、六个月期超大型油轮期租租金已分别上涨至约每日17.8万美元、21.8万美元,对比2027年预期每日10万美元的基准假设,当前租金水平意味着盈利存在可观上行空间,但需关注市场波动风险。