猜你想问
这份研报的核心内容是什么?
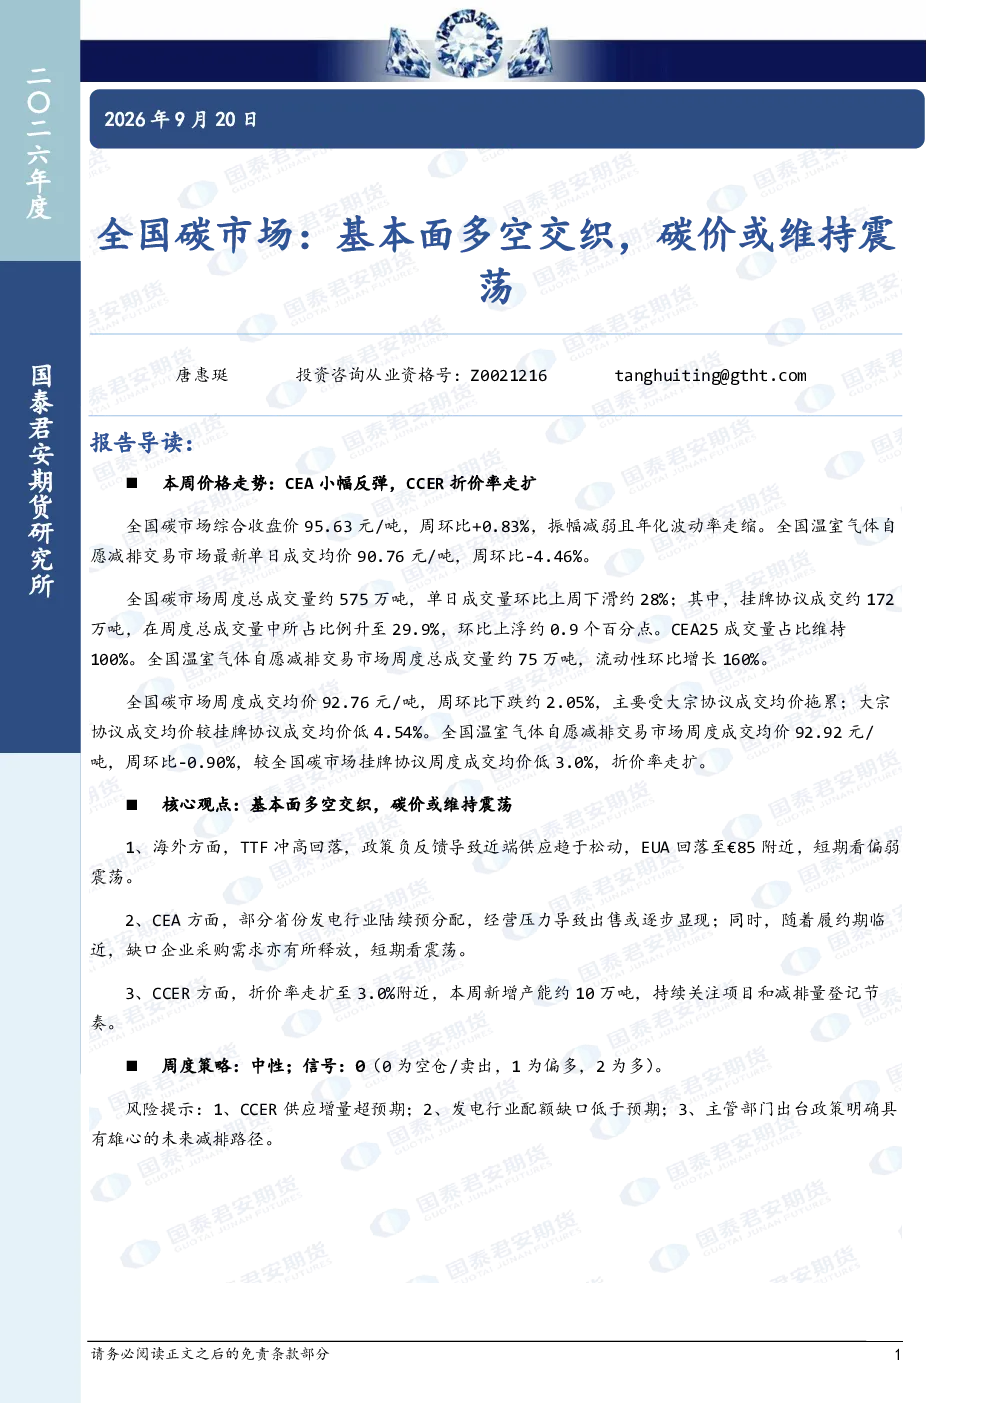
本报告分析了全国碳市场的价格走势和基本面因素。数据显示,全国碳市场综合收盘价95.63元/吨,周环比+0.83%,振幅减弱且年化波动率走缩。全国温室气体自愿减排交易市场最新单日成交均价90.76元/吨,周环比-4.46%。报告指出基本面多空交织,碳价或维持震荡,海外市场TTF和EUA短期偏弱震荡,国内CEA方面部分省份发电行业预分配陆续进行,履约期临近缺口企业采购需求释放,CCER折价率走扩至3.0%附近,本周新增产能约10万吨。整体来看,市场短期呈现多空博弈格局。
全国碳市场行业发展趋势如何?
全国碳市场行业发展趋势呈现多空因素交织的震荡态势。从价格走势看,全国碳市场综合收盘价95.63元/吨,周环比+0.83%,振幅减弱且年化波动率走缩,显示市场波动性有所降低。成交量方面,全国碳市场周度总成交量约575万吨,单日成交量环比下滑约28%,挂牌协议成交占比升至29.9%,表明市场交易结构发生变化。基本面层面,海外市场TTF和EUA短期偏弱震荡,国内CEA方面部分省份发电行业预分配陆续进行,履约期临近缺口企业采购需求释放,CCER折价率走扩至3.0%附近,本周新增产能约10万吨。这些因素共同决定了市场短期内维持震荡格局。
研报重点分析了哪些方向?
研报重点分析了全国碳市场的价格走势、基本面多空因素及市场流动性变化。价格层面,报告关注到全国碳市场综合收盘价95.63元/吨,周环比+0.83%,振幅减弱且年化波动率走缩,同时指出全国温室气体自愿减排交易市场最新单日成交均价90.76元/吨,周环比-4.46%。基本面分析方面,报告指出多空交织,海外市场TTF和EUA短期偏弱震荡,国内CEA方面部分省份发电行业预分配陆续进行,履约期临近缺口企业采购需求释放,CCER折价率走扩至3.0%附近,本周新增产能约10万吨。此外,报告还分析了市场成交量变化,全国碳市场周度总成交量约575万吨,单日成交量环比下滑约28%,挂牌协议成交占比升至29.9%,全国温室气体自愿减排交易市场周度总成交量约75万吨,流动性环比增长160%。
当前全国碳市场现状如何判断?
当前全国碳市场现状呈现多空因素交织的震荡格局。价格方面,全国碳市场综合收盘价95.63元/吨,周环比+0.83%,振幅减弱且年化波动率走缩,显示市场波动性有所降低。成交量方面,全国碳市场周度总成交量约575万吨,单日成交量环比下滑约28%,挂牌协议成交占比升至29.9%,表明市场交易结构发生变化。基本面层面,海外市场TTF和EUA短期偏弱震荡,国内CEA方面部分省份发电行业预分配陆续进行,履约期临近缺口企业采购需求释放,CCER折价率走扩至3.0%附近,本周新增产能约10万吨。这些因素共同决定了市场短期内维持震荡格局。
研报提示了哪些风险?
研报提示了全国碳市场面临的三项主要风险。首先是CCER供应增量超预期,本周新增产能约10万吨,若未来供应进一步扩大可能对价格形成压制。其次是发电行业配额缺口低于预期,若缺口企业采购需求释放不及预期,可能影响市场流动性。第三是主管部门出台政策明确具有雄心的未来减排路径,政策变化可能对市场预期产生重大影响。此外,报告还指出全国温室气体自愿减排交易市场流动性环比增长160%,折价率走扩至3.0%附近,这些变化也可能带来新的市场风险。