猜你想问
大金重工2026年财务结构优化有哪些关键表现?
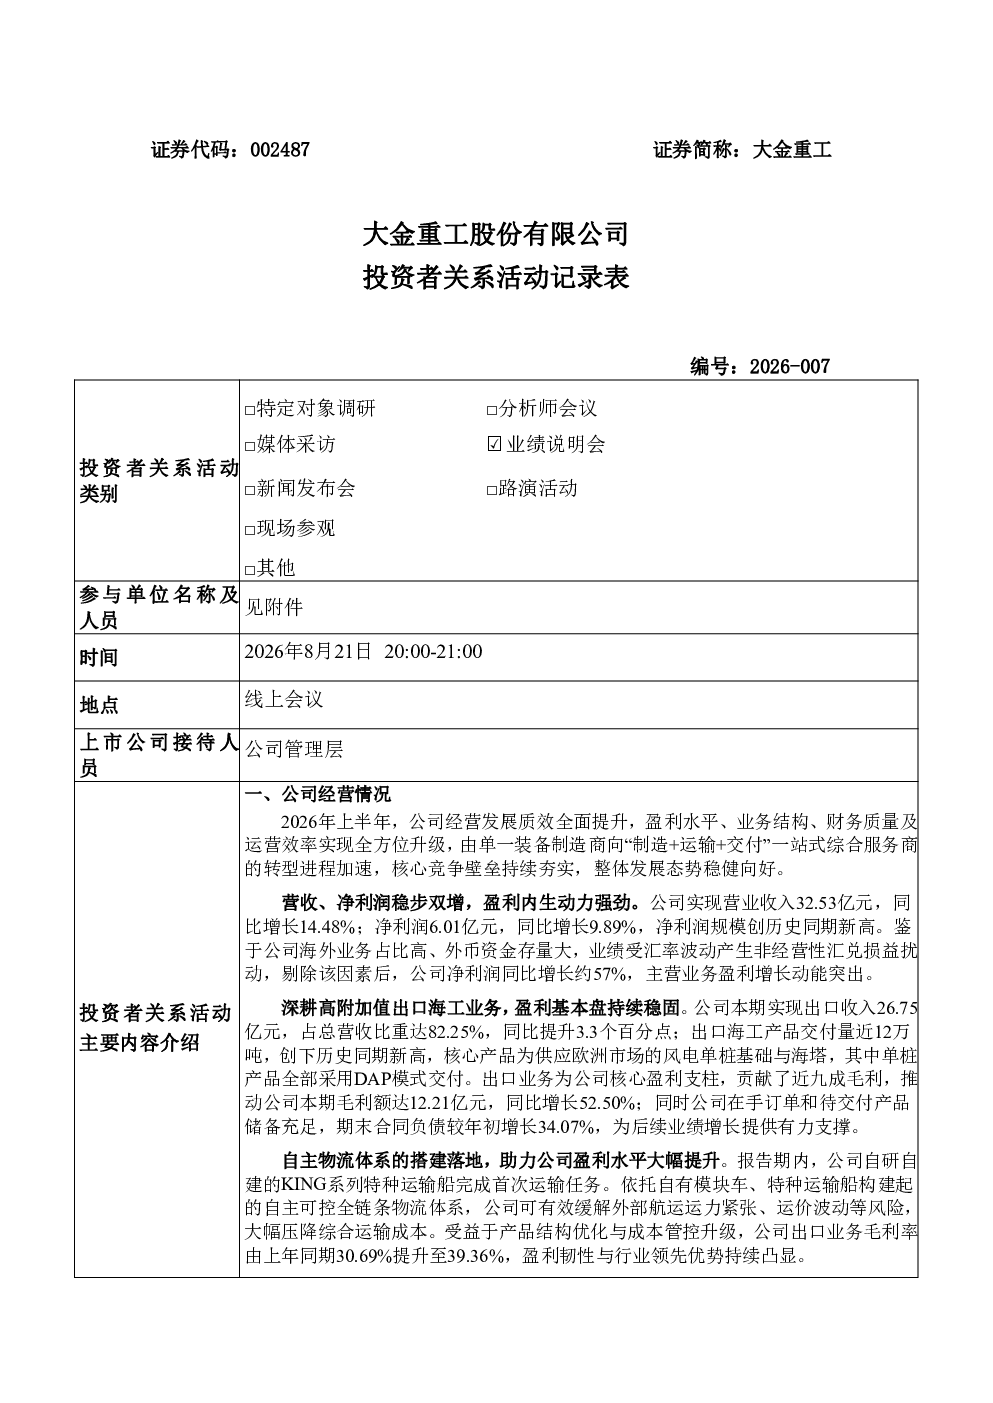
2026年上半年,大金重工财务结构持续优化,资产负债率降至33.49%,较上年年末的42.86%显著下降,偿债能力与财务安全性提升。经营活动现金流量净额达15.33亿元,同比增长544.06%。营运管理效能改善,应收账款周转天数缩短至89天,回款效率提升,资产运营质量稳步升级。
海上风电行业发展趋势如何?大金重工如何受益?
海上风电行业正迎来全球性发展机遇,大金重工依托全产业链产能、稳固的海外市场地位、优化产品结构及成本管控,精准把握行业机遇。公司商业模式转型成效凸显,一站式综合服务能力增强,行业核心壁垒筑牢。充足在手订单与充沛发展动能支撑可持续经营能力提升,为长期高质量发展奠定基础。
大金重工2026年业绩增长的主要驱动因素是什么?
大金重工2026年业绩增长主要驱动因素包括:把握全球海上风电机遇,依托全产业链产能优势;稳固的海外市场地位及优化产品结构;成本管控成效显著;商业模式转型成效凸显,一站式综合服务能力增强,行业核心壁垒筑牢。充足在手订单与充沛发展动能支撑可持续经营能力提升。
海上风电装备交付市场现状如何?大金重工面临哪些挑战?
海上风电装备交付市场呈现全球需求旺盛但区域性瓶颈,大金重工上半年整体交付量约22.5万吨,其中核心海外海工产品交付近12万吨,主要出口欧洲。面临挑战包括全球海运运力紧张、外租船舶航期延长影响交付规模,以及欧洲项目开标放缓受政策迭代调整及产业链配套瓶颈影响。
大金重工面临哪些投资风险?
大金重工面临的主要投资风险包括:欧洲海上风电项目交付周期长导致单季度业绩波动;外币汇率波动产生汇兑损失;全球海运运力紧张及外租船舶航期延长影响交付规模;欧洲项目开标节奏阶段性放缓受政策迭代调整及产业链配套瓶颈影响。公司已建立常态化汇率风险管理体系,动态调整定价策略,开展外汇套期保值业务,并通过自研自建特种运输船提升交付稳定性与效率。
你可能感兴趣
688610 埃科光电 投资者关系活动记录表-2026-007
未知机构2026-08-21
601121 宝地矿业 新疆宝地矿业股份有限公司投资者关系活动记录表 2026-007
未知机构2026-09-15
688692 达梦数据 达梦数据投资者关系活动记录表2026-007
未知机构2026-07-10
600004 白云机场 2026-007投资者关系活动记录表 2026年7月24日
未知机构2026-07-28
688772 珠海冠宇 2026-007投资者关系活动记录表2026
未知机构2026-09-16
605151 西上海 西上海投资者关系活动记录表 2026-007
未知机构2026-09-09
688234 天岳先进 投资者关系活动记录表 2026-007
未知机构2026-08-11
605388 均瑶健康 投资者关系活动记录表2026-007
未知机构2026-09-09
688049 炬芯科技 炬芯科技股份有限公司投资者关系活动记录表 2026-007
未知机构2026-07-31
688313 仕佳光子 仕佳光子投资者关系活动记录表2026-007
未知机构2026-08-19