猜你想问
鹏鼎控股2026年投资者关系活动记录表主要讲了什么?
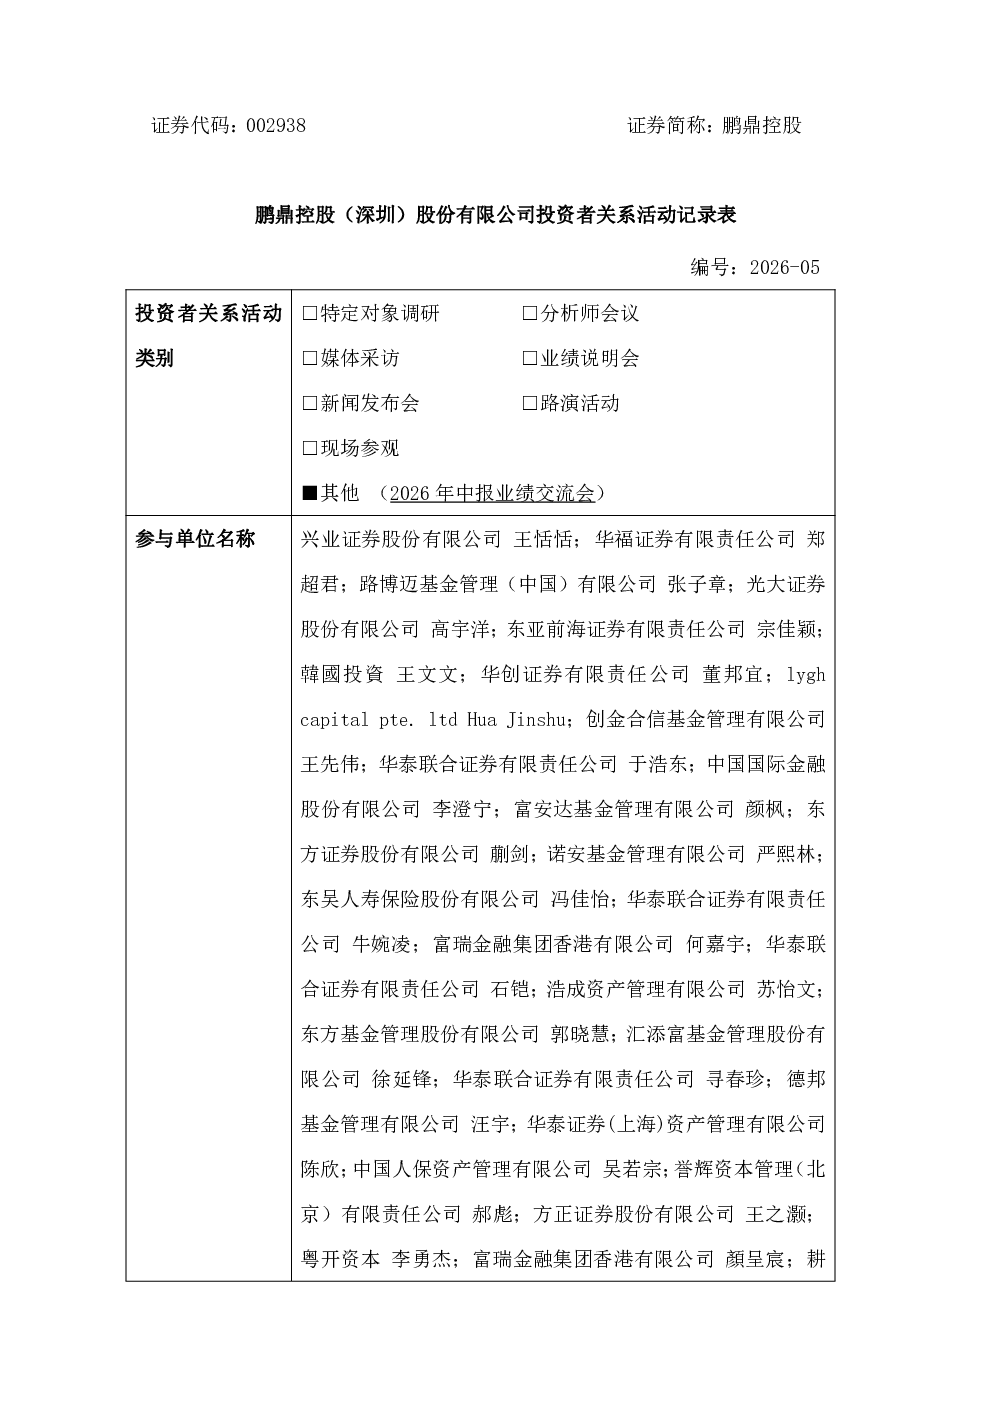
该报告显示鹏鼎控股上半年营收基本平稳,毛利率稳步提升。通讯用板营收100.48亿元,毛利率提升至19.94%;消费电子及计算机用板营收47.42亿元,虽下滑8.36%但毛利率提升至25.54%。AI算力赛道布局成效显著,汽车及服务器用板营收同比增长181.58%,其中AI服务器PCB营收近10亿元,高速光模块PCB营收超6亿元,板块毛利率达37.42%。公司资本开支64亿元,同比增34亿元,淮安、深圳第三、泰国园区产能扩张稳步推进,未来两年将集中释放产能。财务层面保持稳健,资产负债率35%,应收账款及存货周转效率健康。下半年消费电子进入旺季,算力产品集中拉货,公司经营状况将呈现良好态势。研发投入聚焦AI服务器等领域。
鹏鼎控股在AI算力赛道的发展情况如何?
鹏鼎控股在AI算力赛道布局成效显著。汽车及服务器用板营收同比增长181.58%,其中AI服务器PCB营收近10亿元,高速光模块PCB营收超6亿元,该板块毛利率达37.42%。这表明公司在AI服务器等前沿领域的布局已取得实质性进展,成为其重要的增长点。公司持续加大研发投入,聚焦AI服务器等领域,未来有望在AI算力市场占据更大份额。
鹏鼎控股未来的产能扩张计划是怎样的?
鹏鼎控股上半年资本开支64亿元,同比增34亿元,主要用于淮安、深圳第三、泰国园区的产能扩张。这些产能扩张计划稳步推进,未来两年将集中释放产能,为公司业绩增长打开空间。此举旨在满足市场对通讯用板、消费电子及计算机用板、特别是AI算力相关产品的需求,提升公司市场竞争力。
从市场现状看,鹏鼎控股的经营状况如何?
从市场现状看,鹏鼎控股经营状况良好。公司上半年营收基本平稳,毛利率稳步提升,端侧主业展现强韧性。AI算力赛道布局成效显著,相关板块营收高速增长,毛利率也表现优异。财务层面保持稳健,资产负债率35%,应收账款及存货周转效率健康。下半年消费电子进入旺季,算力产品集中拉货,进一步支撑公司业绩增长。
鹏鼎控股在报告中提示了哪些风险?
鹏鼎控股在报告中未明确提示具体风险,但可从其经营策略中推断潜在风险。例如,产能扩张需要大量资金投入,可能增加财务压力;消费电子市场存在周期性波动,若下半年需求不及预期,可能影响业绩。此外,AI算力赛道竞争激烈,技术更新迅速,公司需持续加大研发投入以保持领先地位,否则可能面临技术落后风险。