猜你想问
京机公司业务改善情况如何?
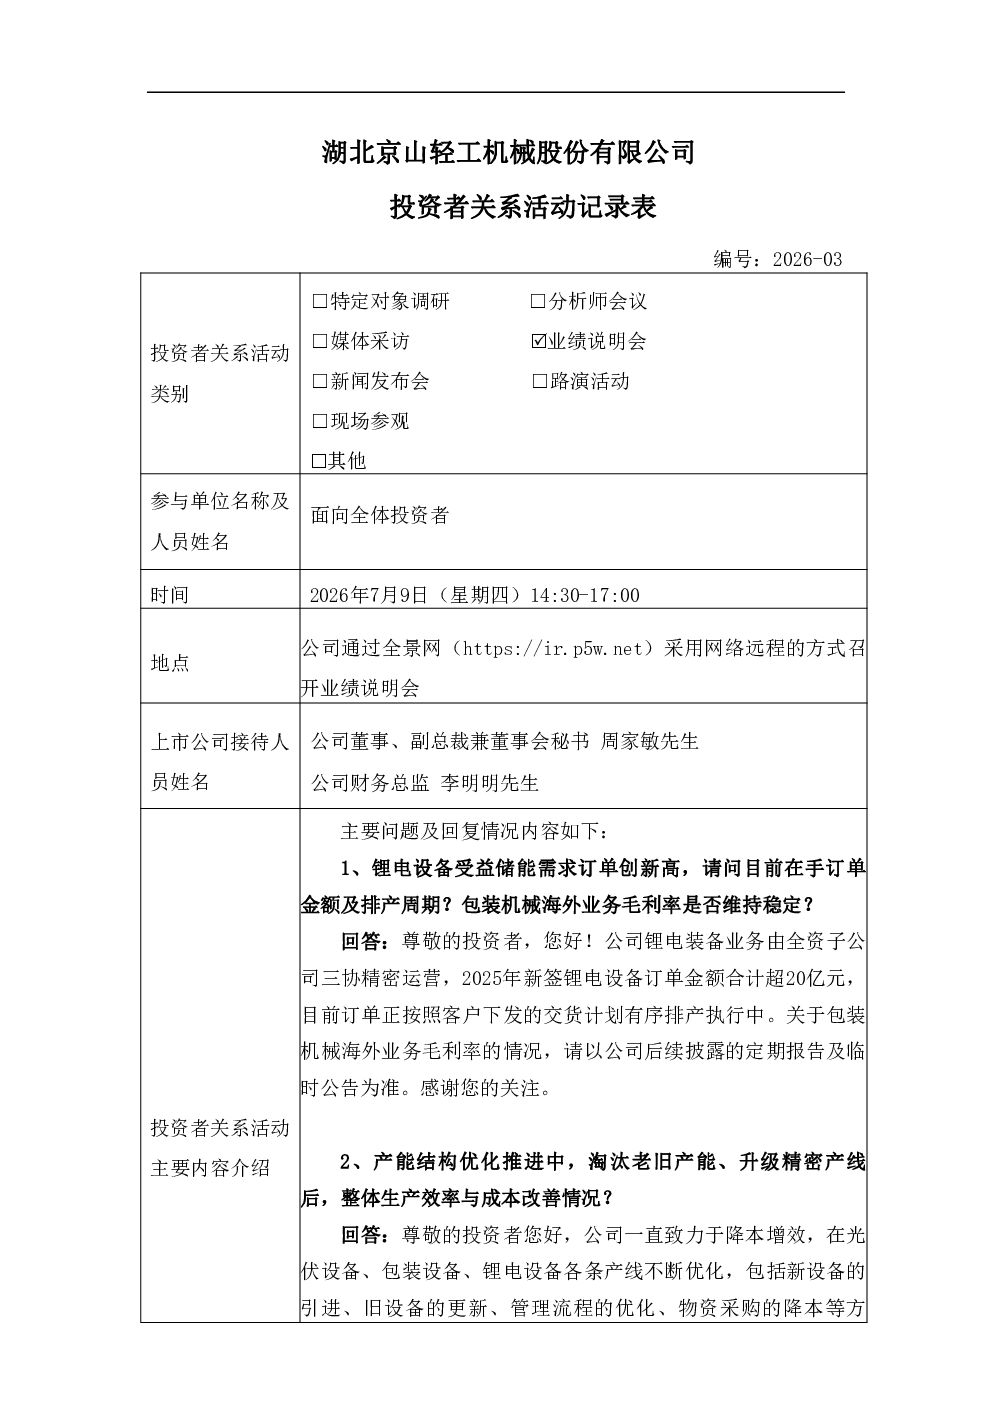
公司通过产品自动化创新和RGV智能产线提升效率,具体可参考定期报告。这些举措有助于改善业务表现,但需持续关注其效果。
光伏行业发展趋势如何?
光伏设备周期下行影响2025年营收下滑,但公司具备钙钛矿电池设备研发、生产和销售能力,已构建全周期设备解决方案。未来需关注光伏业务订单及验收进度。
报告重点分析了哪些方向?
报告重点分析了公司业务改善措施、应收账款管控、行政处罚影响及未来业务规划。特别是对光伏、包装、锂电三大主业的聚焦,以及高端精密机械零部件业务的毛利率提升空间。
当前市场对京机公司有何判断?
公司股价接近每股净资产且处于历史低位,现金充足。但股票被实施其他风险警示,需关注海外业务占比提升目标及新增大客户订单情况。实际控制人为民营上市公司,未来发展方向值得关注。
研报有哪些风险提示?
行政处罚不构成退市,但需关注后续进展。其他风险警示整改事项的完成比例及解除时间表待正式处罚决定书发布后确定。此外,公司需加强现金流管控和成本优化,以提升高端精密机械零部件业务的毛利率。
你可能感兴趣
600879 航天电子 航天时代电子技术股份有限公司投资者关系活动记录表20260709
未知机构2026-07-10
603055 台华新材 20260709投资者关系活动记录表
未知机构2026-07-10
300274 阳光电源 阳光电源投资者关系活动记录表20260709
未知机构2026-07-10
002987 京北方 2026年8月26日投资者关系活动记录表
未知机构2026-08-26
002520 日发精机 2026年9月3日至4日投资者关系活动记录表
未知机构2026-09-04
600444 国机通用 国机通用2026年9月16日投资者关系活动记录表- 4
未知机构2026-09-18
300281 金明精机 2026年8月4日投资者关系活动记录表
未知机构2026-08-04
301338 凯格精机 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
300281 金明精机 2026年7月30日投资者关系活动记录表
未知机构2026-07-30
300281 金明精机 2026年8月6日投资者关系活动记录表
未知机构2026-08-06