猜你想问
本周市场反弹能否延续?
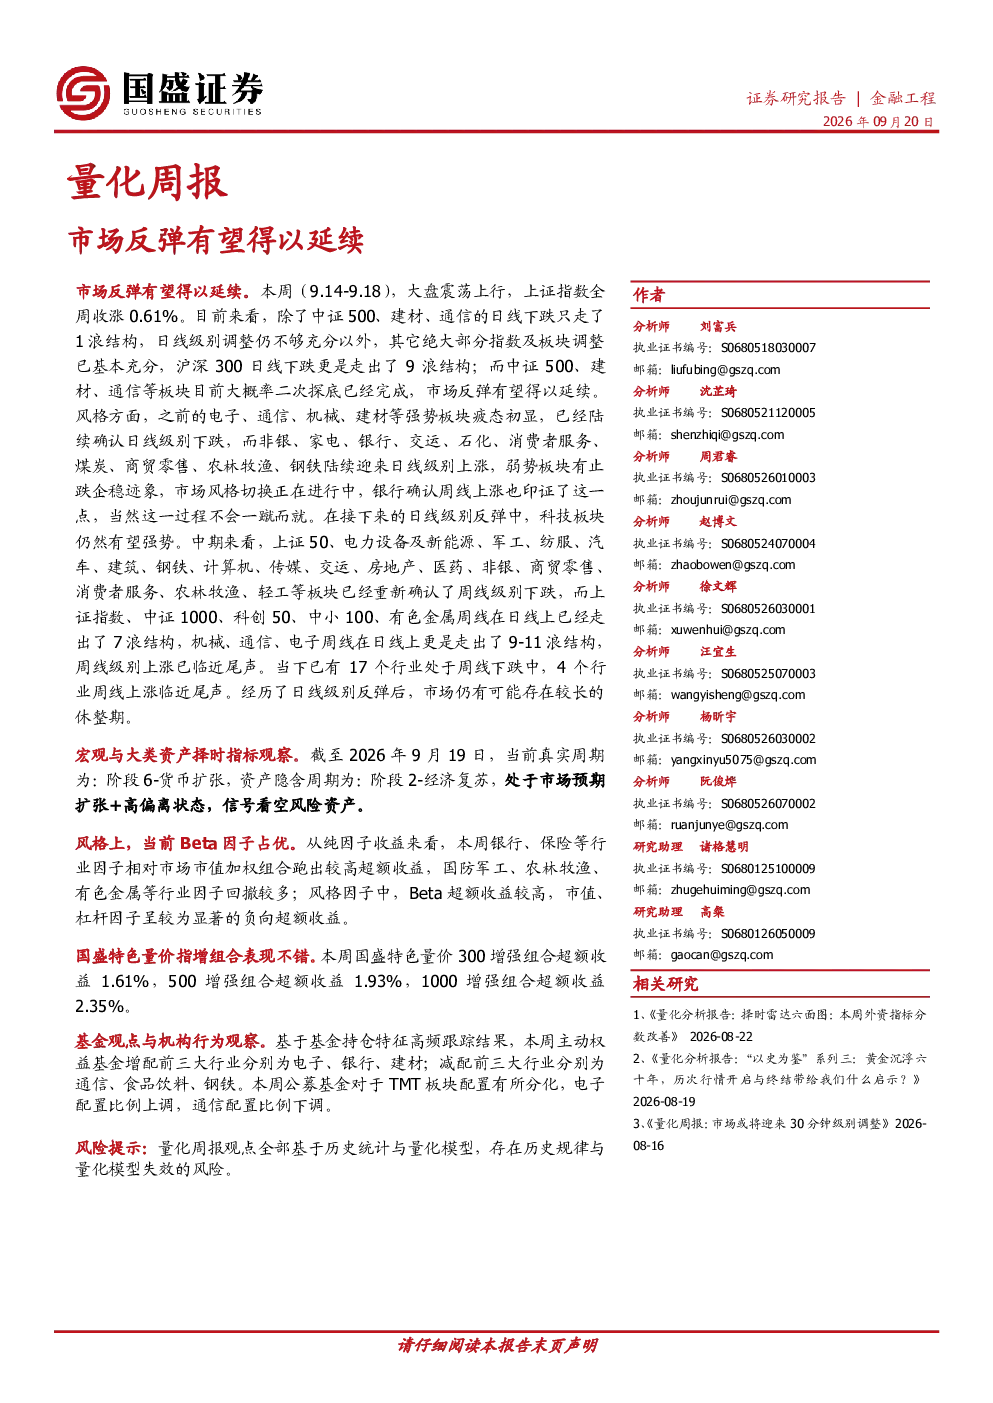
本周上证指数上涨0.61%,大部分指数和板块调整已充分,市场反弹有望延续。中证500、建材、通信等板块调整不够充分,但大概率已完成二次探底。风格切换进行中,电子、通信、机械、建材等强势板块疲态显现,非银、家电、银行等弱势板块止跌企稳,银行周线上涨印证风格切换。短期内科技板块仍有望强势,但市场或进入较长时间调整。
哪些赛道/行业值得关注?
中期看多银行、食品饮料,短期看多非银。建材、通信等板块调整不够充分,但大概率已完成二次探底。短期内科技板块仍有望强势。创业板指周线上涨走完7浪结构,当前日线下跌走完3浪结构,下跌结束概率40%。主动权益基金仓位持续下调,增配电子、银行、建材,减配通信、食品饮料、钢铁。TMT板块配置分化,电子配置上调,通信配置下调。
报告重点分析了哪些方向?
报告重点分析了市场反弹延续性、风格切换、科技板块短期表现、中期行业看多看空情况、创业板走势、宏观与大类资产择时指标、市场风格因子表现、指数增强基金及国盛特色量价指增组合、基金观点与机构行为观察。报告指出市场或进入较长时间调整,银行、食品饮料中期看多,电力设备、钢铁、传媒等中期看空,非银短期看多,医药短期看空。
当前市场处于什么状态?
本周上证指数上涨0.61%,大部分指数和板块调整已充分,市场反弹有望延续。中证500、建材、通信等板块调整不够充分,但大概率已完成二次探底。风格切换进行中,电子、通信、机械、建材等强势板块疲态显现,非银、家电、银行等弱势板块止跌企稳。市场或进入较长时间调整,创业板指周线上涨走完7浪结构,当前日线下跌走完3浪结构,下跌结束概率40%。
研报有哪些风险提示?
量化周报观点基于历史统计与量化模型,存在历史规律与量化模型失效的风险。经济六周期与宏观偏离度显示市场预期扩张+高偏离,看空风险资产。美元流动性指数中性偏紧,联储官员情绪转鹰。A股景气指数缓慢上行,处于上升周期中,但波动率下行、成交额下行,综合信号看多。主动权益基金仓位持续下调,增配电子、银行、建材,减配通信、食品饮料、钢铁。TMT板块配置分化,电子配置上调,通信配置下调。