猜你想问
淡水河谷CEO会议报告主要讨论了哪些内容?
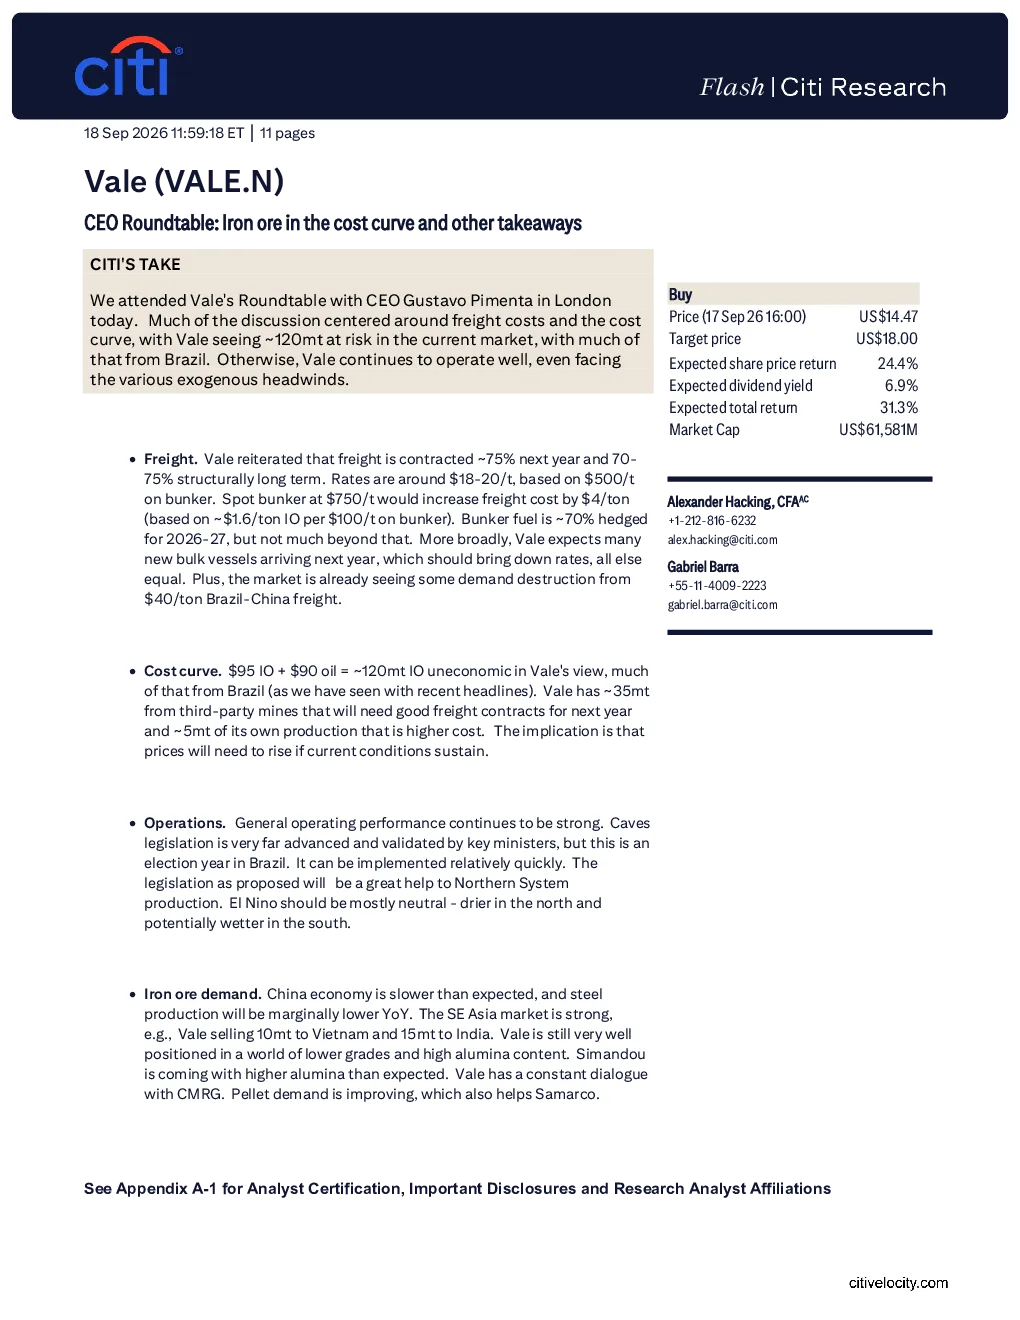
报告主要讨论了淡水河谷的运费成本、成本曲线、整体运营情况、铁矿石需求以及基金属增长计划等关键信息。运费方面,公司重申明年约75%的运费合同为短期合同,当前运费率约每吨18-20美元,预计因燃料油价格上涨运费成本将增加约每吨4美元。成本曲线方面,Vale认为95美元的IO加90美元的石油(约120美元IO)不经济,主要来自巴西。运营方面,整体运营强劲,洞穴相关立法进展迅速。铁矿石需求方面,中国经济增速不及预期,但东南亚市场强劲。基金属方面,重点执行铜增长计划,Alemão项目与IBADA的早期讨论进展顺利。
铁矿石行业的发展趋势如何?
铁矿石行业的发展趋势显示,全球铁矿石需求受中国经济增速不及预期影响,钢铁产量小幅下降,但东南亚市场强劲,向越南和印度销售量巨大。Vale在西芒杜矿的低品位、高铝含量市场占优,球团矿需求改善,有助于萨马拉科。同时,Vale面临约350万吨第三方矿山矿石和50万吨自身高成本矿石的挑战,需要良好运费合同支持。此外,厄尔尼诺现象预计总体中性,但北部可能干燥,南部可能湿润,对运营有一定影响。
报告重点分析了哪些方向?
报告重点分析了淡水河谷的运费成本结构、成本曲线经济性、整体运营表现、铁矿石市场需求及竞争格局、以及基金属增长计划。在运费成本方面,公司面临短期合同占比高、燃料油价格上涨等压力。成本曲线分析指出,当前IO加石油成本组合对Vale不经济。运营方面,洞穴立法进展将极大帮助北方系统生产。铁矿石需求分析显示,Vale在特定市场占优,但需应对成本矿石挑战。基金属增长计划则聚焦铜业务,Alemão项目进展顺利。
当前铁矿石市场现状如何?
当前铁矿石市场现状显示,淡水河谷运费成本面临上涨压力,约75%的运费合同为短期合同,新船交付有望降低运费率。成本曲线方面,Vale认为95美元IO加90美元石油的成本组合不经济。运营方面,整体表现强劲,洞穴立法获部长认可但实施速度可能受大选年影响。需求方面,中国经济增速不及预期导致钢铁产量小幅下降,但东南亚市场强劲,对Vale有利。基金属方面,铜增长计划执行中,Alemão项目进展顺利。
报告提示了哪些风险?
报告提示的主要风险包括税收和监管政策变化、金属价格波动、货币波动等。在运费成本方面,燃料油价格上涨导致运费成本增加约每吨4美元,且约70%的2026-27年燃料油已对冲。成本曲线方面,Vale面临约400万吨高成本矿石的挑战,若条件持续,价格需上涨。运营方面,洞穴立法实施速度可能受大选年影响。需求方面,中国经济增速不及预期带来不确定性。此外,金属价格和货币波动也是潜在风险因素。