猜你想问
德龙激光2026年经营业绩表现如何?
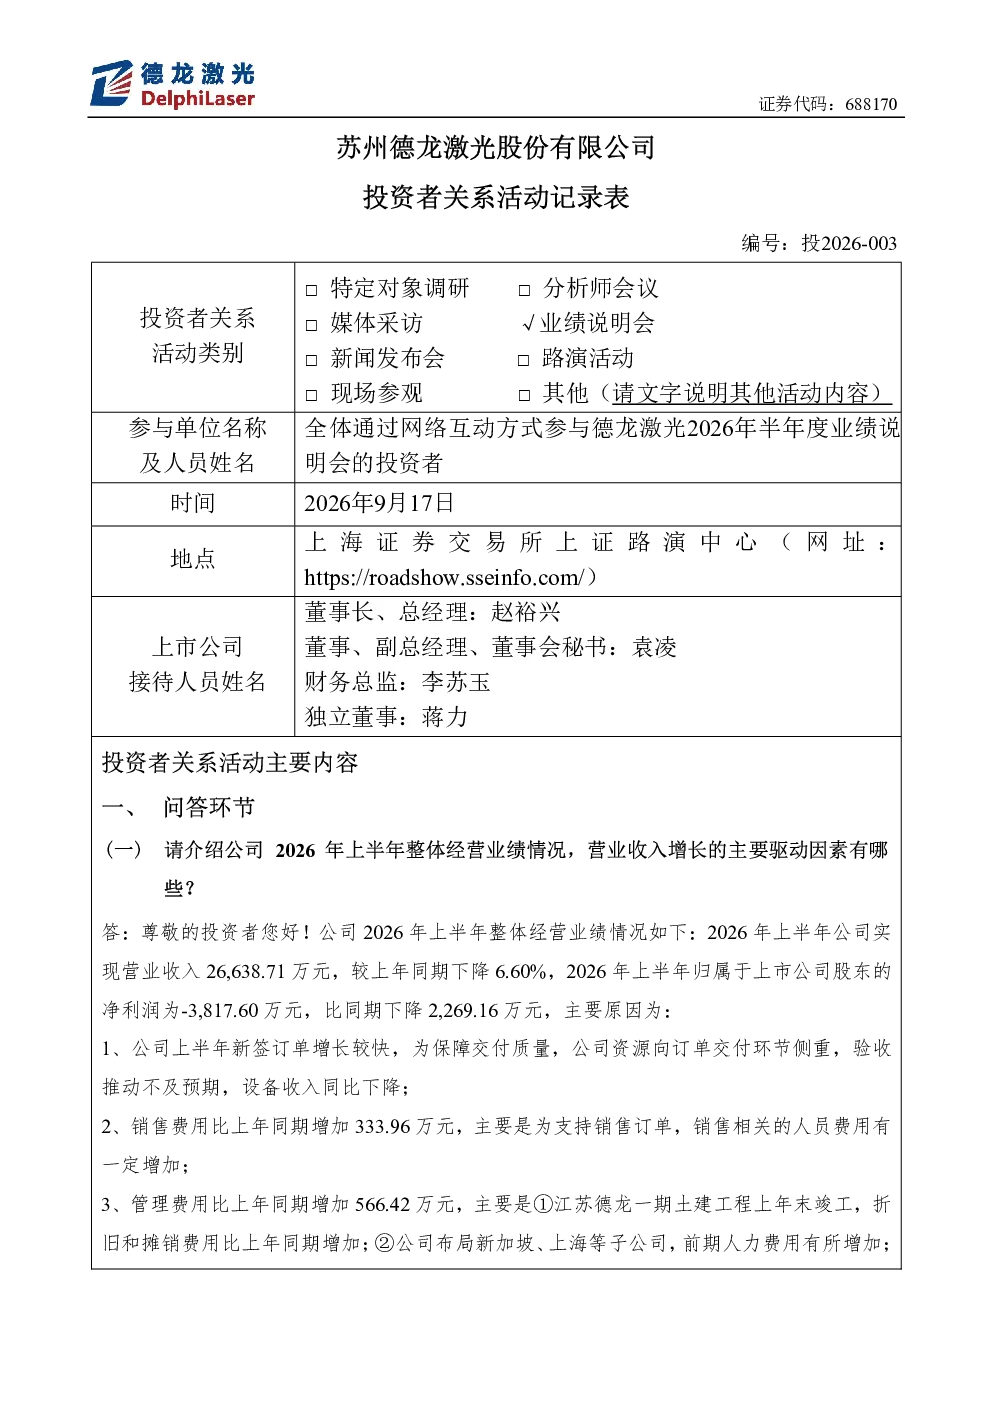
德龙激光2026年上半年营业收入26.64亿元,同比下降6.60%;净利润为-3817.6万元,同比减少2269.16万元。主要影响因素包括设备收入下降(新签订单增长但验收不及预期)、销售费用增加(人员费用增加333.96万元)、管理费用增加(江苏德龙一期折旧摊销及子公司人力费用增加)以及财务费用增加(汇兑净损失增加264.40万元)。积极因素包括合同负债增长72.56%以及在手订单及预付款项上升,显示未来业绩有望改善。
德龙激光未来增长点在哪里?
德龙激光未来增长驱动因素包括:1)新产品、新技术,受益于AI算力需求和光通信产业升级,公司推进技术创新,推出存储芯片隐形切割设备、PCB/FPC激光切割及钻孔解决方案等;2)市场拓展,聚焦核心客户做深做透,通过标杆案例辐射带动行业;3)降本增效,优化组织架构与资源配置提升盈利水平。研发投入占比达23.74%,显示技术驱动决心。
德龙激光核心技术优势是什么?
德龙激光核心技术壁垒包括:1)激光器技术,国内少数能提供稳定工业级固体超快激光器的厂商;2)激光加工工艺技术,掌握激光器相关技术、激光应力诱导切割技术等,在半导体、电子领域形成产业化应用能力;3)高精度运动平台,具备百纳米级运动精度、长行程移动式龙门技术。研发费用6.32亿元,体现技术投入力度。
PCB激光设备市场前景如何?
PCB领域激光加工设备未来两年市场成长空间较大,德龙激光在该领域布局积极。公司已成功导入FPC软板钻孔/切割设备多家客户实现量产,针对AI PCB材料推出的设备已形成少量收入,硬板多层板超快激光钻孔机会正在积极布局。市场拓展方面,公司聚焦核心客户通过标杆案例辐射带动,但未明确是否为业务增长最快领域。
德龙激光存在哪些风险?
德龙激光面临的风险包括:1)经营业绩波动,2026年上半年净利润亏损,主要受设备收入下降、费用增加影响;2)市场竞争加剧,激光设备行业竞争激烈可能影响市场份额;3)技术迭代风险,需持续研发投入保持技术领先;4)宏观环境变化,经济下行可能影响客户投资意愿和设备需求。公司未给出市值合理范围,需关注估值波动风险。