猜你想问
这份研报主要讲了什么内容?
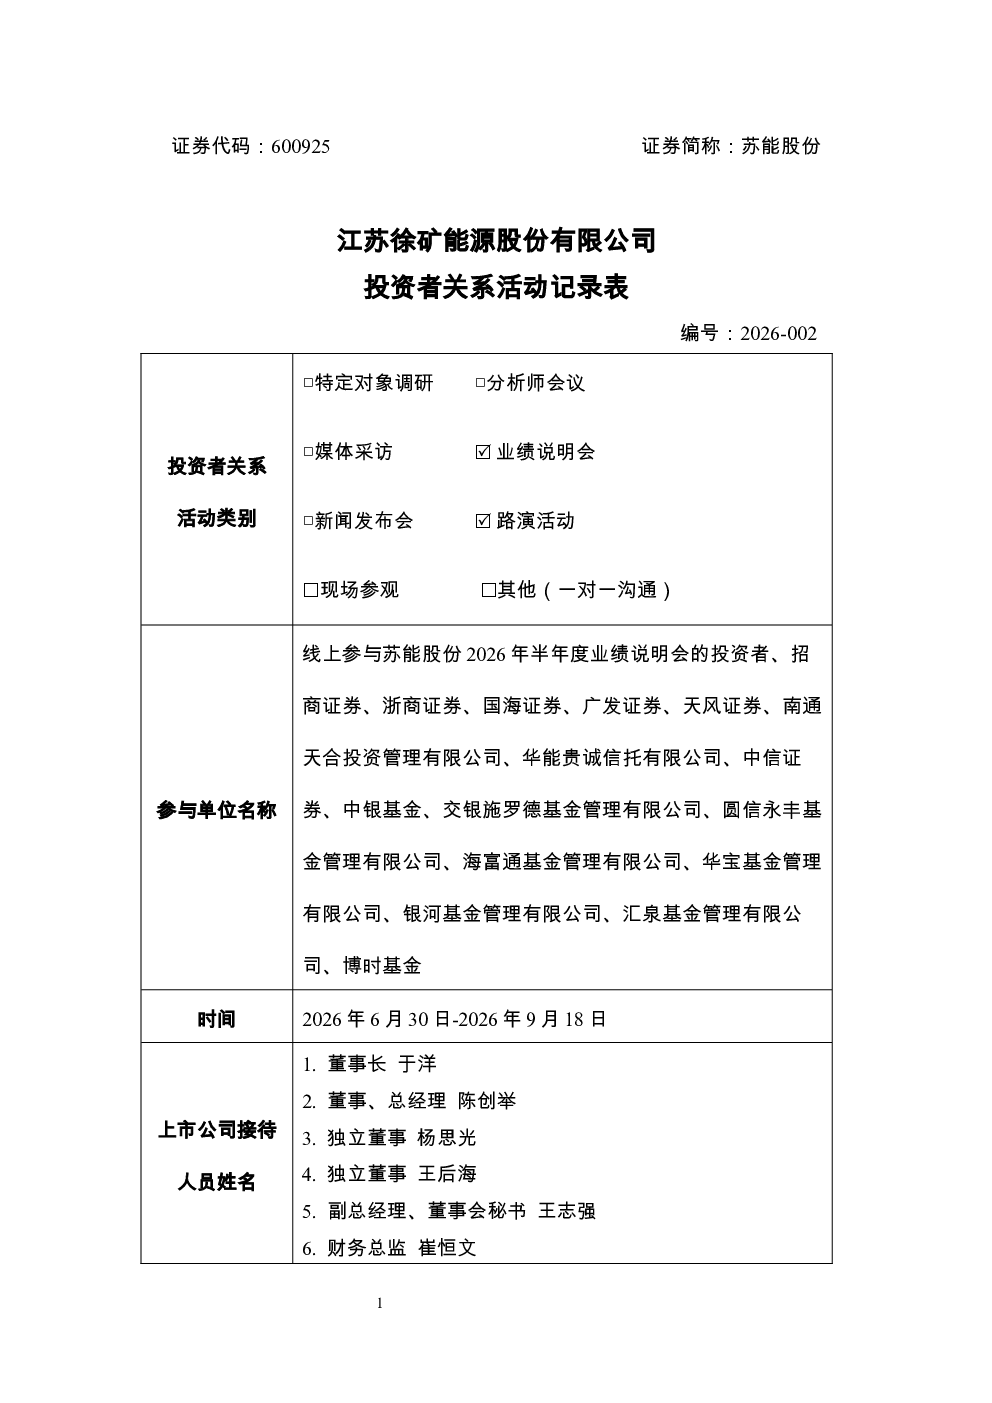
这份研报分析了江苏徐矿能源股份有限公司2026年上半年的经营状况,包括营业收入增长29.81%但利润总额下降17.56%的情况,主要受子公司天山矿业采矿权出让收益影响。报告还探讨了公司未来通过优化产业结构、深化煤电联营、强化成本管控等措施提升盈利能力的计划,以及保持稳定分红比例的策略。此外,报告介绍了公司新能源业务进展,如苏能正镶风光储项目风电建设进度达88%和储能项目总容量360MW的布局情况,并提出了下半年工作重点与风险关注点,如保障煤矿供应、电厂运行及应对市场波动等。
当前新能源行业发展趋势如何?
当前新能源行业正加速发展,特别是在风电和储能领域。江苏徐矿能源的研报显示,其苏能正镶风光储项目风电建设进度达88%,储能项目总容量已达360MW,包括多个稳定运行和持续推进的项目。这反映了新能源业务在能源结构转型中的重要性。然而,行业仍面临市场与价格波动、安全生产、环保与能源转型等多重挑战。公司已制定应对措施,但整体行业趋势仍需持续关注,包括技术进步、政策支持和市场竞争等因素的综合影响。
研报重点分析了哪些方向?
研报重点分析了江苏徐矿能源的业绩与经营状况、分红政策、新能源业务进展、下半年工作重点与风险、煤炭产能与资源储备等多个方向。在业绩方面,报告揭示了公司营收增长与利润下滑的矛盾,并提出了未来提升盈利能力的措施。分红政策方面,公司承诺在保障可持续发展的前提下保持合理稳定回报。新能源业务进展方面,报告详细介绍了风电和储能项目的布局与建设情况。此外,报告还强调了保障煤矿供应、电厂运行等重点工作,并提示了市场波动、安全生产等风险因素。
当前市场对这类公司有何判断?
当前市场对江苏徐矿能源这类能源转型中的公司持谨慎观察态度。一方面,公司上半年营收增长29.81%显示其业务扩张能力,但利润下滑和毛利率逐年下滑的问题也需关注。新能源业务的进展如风电和储能项目布局,体现了公司向绿色低碳转型的努力,但未披露的具体盈利数据仍存不确定性。市场普遍关注其能否通过优化产业结构、深化煤电联营等措施提升盈利能力,以及如何应对市场与价格波动、安全生产等风险。整体而言,市场对其未来发展持观望态度,需持续关注其转型成效和风险控制能力。
研报提示了哪些主要风险?
研报提示了江苏徐矿能源面临的多重风险。首先,市场与价格波动是主要风险之一,煤炭和电力市场价格波动直接影响公司盈利。其次,安全生产风险不容忽视,煤炭开采和电力生产均需严格遵守安全规程。此外,环保与能源转型压力增大,公司需平衡传统业务与新能源发展的关系。成本管控也是关键风险点,毛利率下滑表明成本压力存在。最后,政策与宏观经济环境的变化也可能对公司经营产生影响。公司已制定应对措施,但投资者仍需关注这些风险因素的综合影响,并谨慎评估投资风险。