猜你想问
东鹏饮料2026年半年度业绩报告核心内容有哪些?
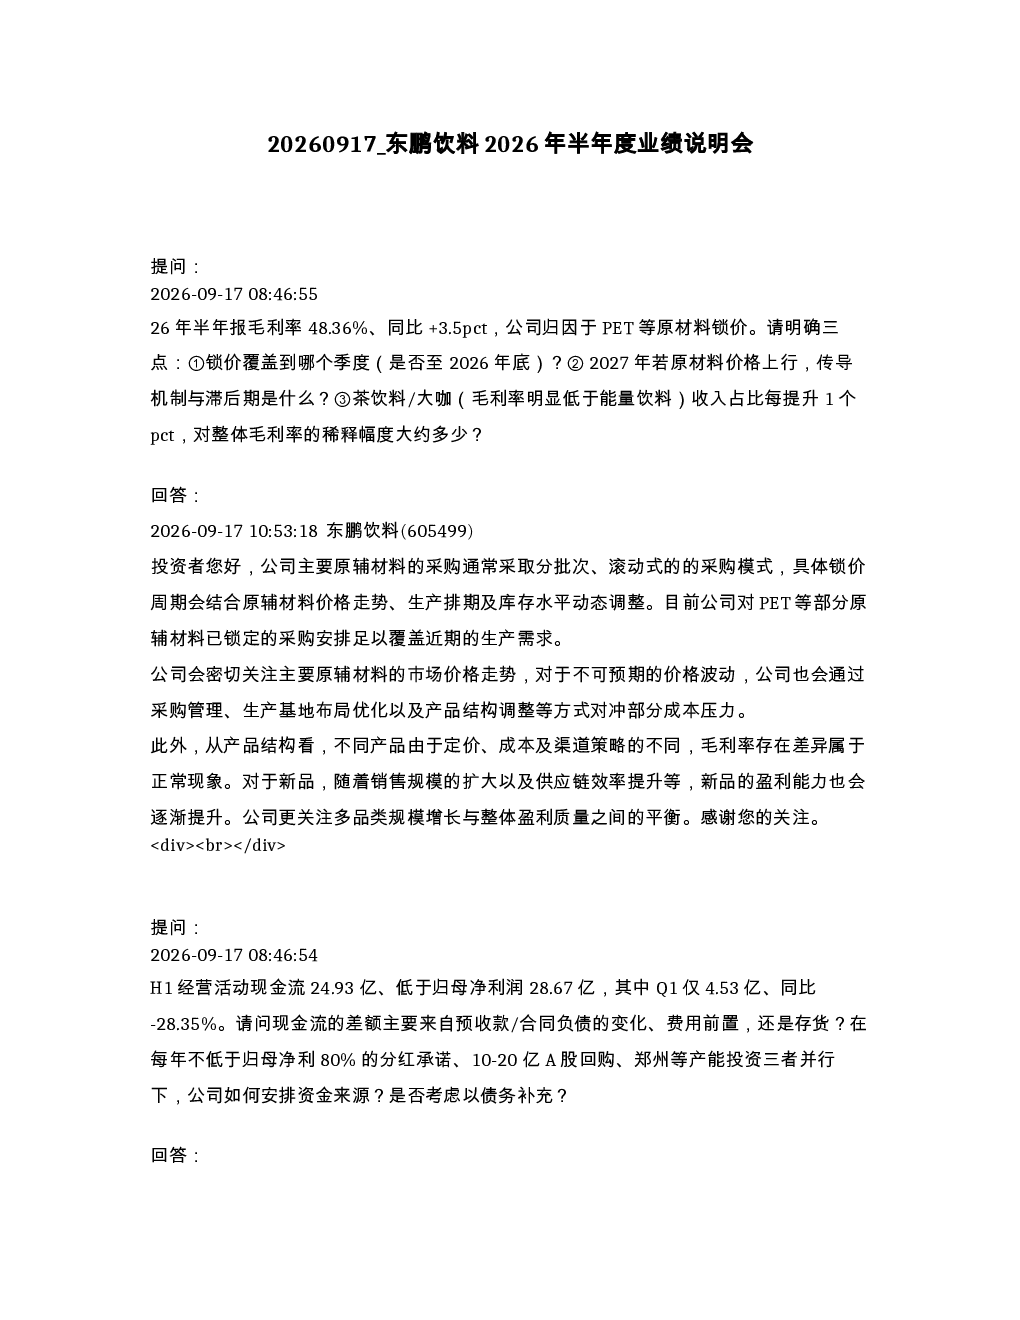
东鹏饮料2026年半年度业绩报告显示,公司毛利率同比提升3.5个百分点至48.36%,主要得益于PET等原材料锁价。公司动态调整锁价周期以应对成本压力,并承诺通过采购管理、生产基地布局优化及产品结构调整等方式对冲2027年原材料价格上涨风险。H1经营活动现金流24.93亿元低于归母净利润28.67亿元,主要原因是预付材料款增加及终端设备投放加大。公司承诺分红、回购及产能投资并行,将结合项目进度分阶段实施,并保留融资灵活性。二季度能量饮料和华南大本营增速低于集团,受天气和竞争影响,下半年将通过灵活响应渠道、优化产品供给等措施改进。补水啦增速回落至11.98%,受价格战加剧影响,公司将动态调整策略以追求有质量、可持续的市场份额。海外战略以东南亚为核心,采取“出口试水-本地化团队深耕-本土产能落地”路径,目前尚处早期阶段。Q2归母净利同比+15.39%,但扣非仅+6.56%,主要差异来自汇兑损益。公司不披露下半年扣非增速目标区间,将聚焦终端动销、渠道健康等基本面指标。特饮销量环比下降6个百分点,但省外市场仍有较大增长空间。A股分红方案将按股东会审议通过推进,时间安排确定后将发布正式公告。公司平衡收入增长与员工士气,通过考核改革、保障休息权益等措施保护团队长期战斗力。多品类战略基于现有能力复用,并根据发展阶段动态调整资源配置,不会仅以短期毛利率判断品类价值。
功能饮料赛道发展趋势如何?
功能饮料赛道整体呈现分化态势。东鹏饮料Q2特饮销量环比下降6个百分点,但广东人均饮用量是省外数倍,省外市场仍有较大增长空间。未来增长将来自终端覆盖提升、单点产出提高、消费场景拓展及产品规格丰富。补水啦增速回落至11.98%,受价格战加剧影响,公司将动态调整策略以追求有质量、可持续的市场份额。555ml规格提价后的终端动销和经销商接受度良好。行业竞争激烈,企业需通过产品创新、渠道优化、成本控制等方式提升竞争力。公司多品类战略基于现有能力复用,并根据发展阶段动态调整资源配置,不会仅以短期毛利率判断品类价值,而是关注终端动销、复购、渠道效率等。品牌层面持续巩固核心资产,避免资源分散和品牌稀释。海外战略以东南亚为核心,采取“出口试水-本地化团队深耕-本土产能落地”路径,目前尚处早期阶段。海外业务短期贡献有限,中长期目标是打造新的增长曲线。已设立主体、搭建运营团队的重点市场包括越南、马来西亚、印尼,其余市场以外贸出口为主。
东鹏饮料报告重点分析了哪些方向?
东鹏饮料报告重点分析了成本控制、经营活动现金流、品类增长与区域表现、竞争策略、海外布局、扣非净利润差异、特饮增长空间、分红与员工管理、多品类战略与风险应对等方向。成本控制方面,公司通过原材料锁价、采购管理、生产基地布局优化及产品结构调整等方式对冲成本压力。经营活动现金流方面,H1现金流低于归母净利润,主要原因是预付材料款增加及终端设备投放加大,公司承诺分红、回购及产能投资并行。品类增长与区域表现方面,二季度能量饮料和华南大本营增速低于集团,公司认为受天气和竞争影响,下半年将通过灵活响应渠道、优化产品供给等措施改进。竞争策略方面,补水啦增速回落至11.98%,受价格战加剧影响,公司将动态调整策略以追求有质量、可持续的市场份额。海外布局方面,公司以东南亚为核心,采取“出口试水-本地化团队深耕-本土产能落地”路径,目前尚处早期阶段。扣非净利润差异方面,Q2归母净利同比+15.39%,但扣非仅+6.56%,主要差异来自汇兑损益。特饮增长空间方面,广东人均饮用量是省外数倍,省外市场仍有较大增长空间。分红与员工管理方面,A股分红方案将按股东会审议通过推进,公司平衡收入增长与员工士气。多品类战略与风险应对方面,公司基于现有能力复用,并根据发展阶段动态调整资源配置,不会仅以短期毛利率判断品类价值,而是关注终端动销、复购、渠道效率等。
东鹏饮料当前市场现状如何?
东鹏饮料当前市场现状呈现多维度特征。业绩方面,2026年上半年毛利率同比提升3.5个百分点至48.36%,主要得益于PET等原材料锁价,但H1经营活动现金流低于归母净利润,主要原因是预付材料款增加及终端设备投放加大。品类增长方面,二季度能量饮料和华南大本营增速低于集团,受天气和竞争影响,补水啦增速回落至11.98%,受价格战加剧影响。区域表现方面,华北、华东Q2增速放缓,公司下半年将通过灵活响应渠道、优化产品供给等措施改进。海外布局方面,公司以东南亚为核心,采取“出口试水-本地化团队深耕-本土产能落地”路径,目前尚处早期阶段,短期贡献有限,中长期目标是打造新的增长曲线。竞争策略方面,公司不会简单选择保份额或保毛利率,而是根据市场竞争、消费者基础等动态调整策略,追求有质量、可持续的市场份额。特饮增长空间方面,广东人均饮用量是省外数倍,省外市场仍有较大增长空间。分红与员工管理方面,A股分红方案将按股东会审议通过推进,公司平衡收入增长与员工士气。多品类战略与风险应对方面,公司基于现有能力复用,并根据发展阶段动态调整资源配置,不会仅以短期毛利率判断品类价值,而是关注终端动销、复购、渠道效率等。品牌层面持续巩固核心资产,避免资源分散和品牌稀释。
东鹏饮料研报存在哪些风险提示?
东鹏饮料研报存在以下风险提示:原材料价格波动风险,公司原材料锁价周期会动态调整,但若2027年原材料价格上涨,公司可能面临成本压力,将通过采购管理、生产基地布局优化及产品结构调整等方式对冲,但效果存在不确定性。市场竞争风险,能量饮料和华南大本营增速低于集团,受天气和竞争影响,补水啦增速回落至11.98%,受价格战加剧影响,公司需动态调整策略以追求有质量、可持续的市场份额,但市场竞争加剧可能导致市场份额和利润率下降。海外业务风险,公司海外战略以东南亚为核心,采取“出口试水-本地化团队深耕-本土产能落地”路径,目前尚处早期阶段,短期贡献有限,中长期目标是打造新的增长曲线,但海外市场拓展存在政策、文化、竞争等多重风险。汇率风险,Q2归母净利同比+15.39%,但扣非仅+6.56%,主要差异来自汇兑损益,汇率波动可能影响公司盈利能力。政策风险,公司多品类战略基于现有能力复用,并根据发展阶段动态调整资源配置,但若政策环境变化可能影响公司战略实施。产品风险,特饮销量环比下降6个百分点,功能饮料行业整体下滑,公司需通过产品创新、渠道优化、成本控制等方式提升竞争力,但产品创新和渠道优化效果存在不确定性。