猜你想问
纳睿雷达最新报告有哪些关键业绩数据?
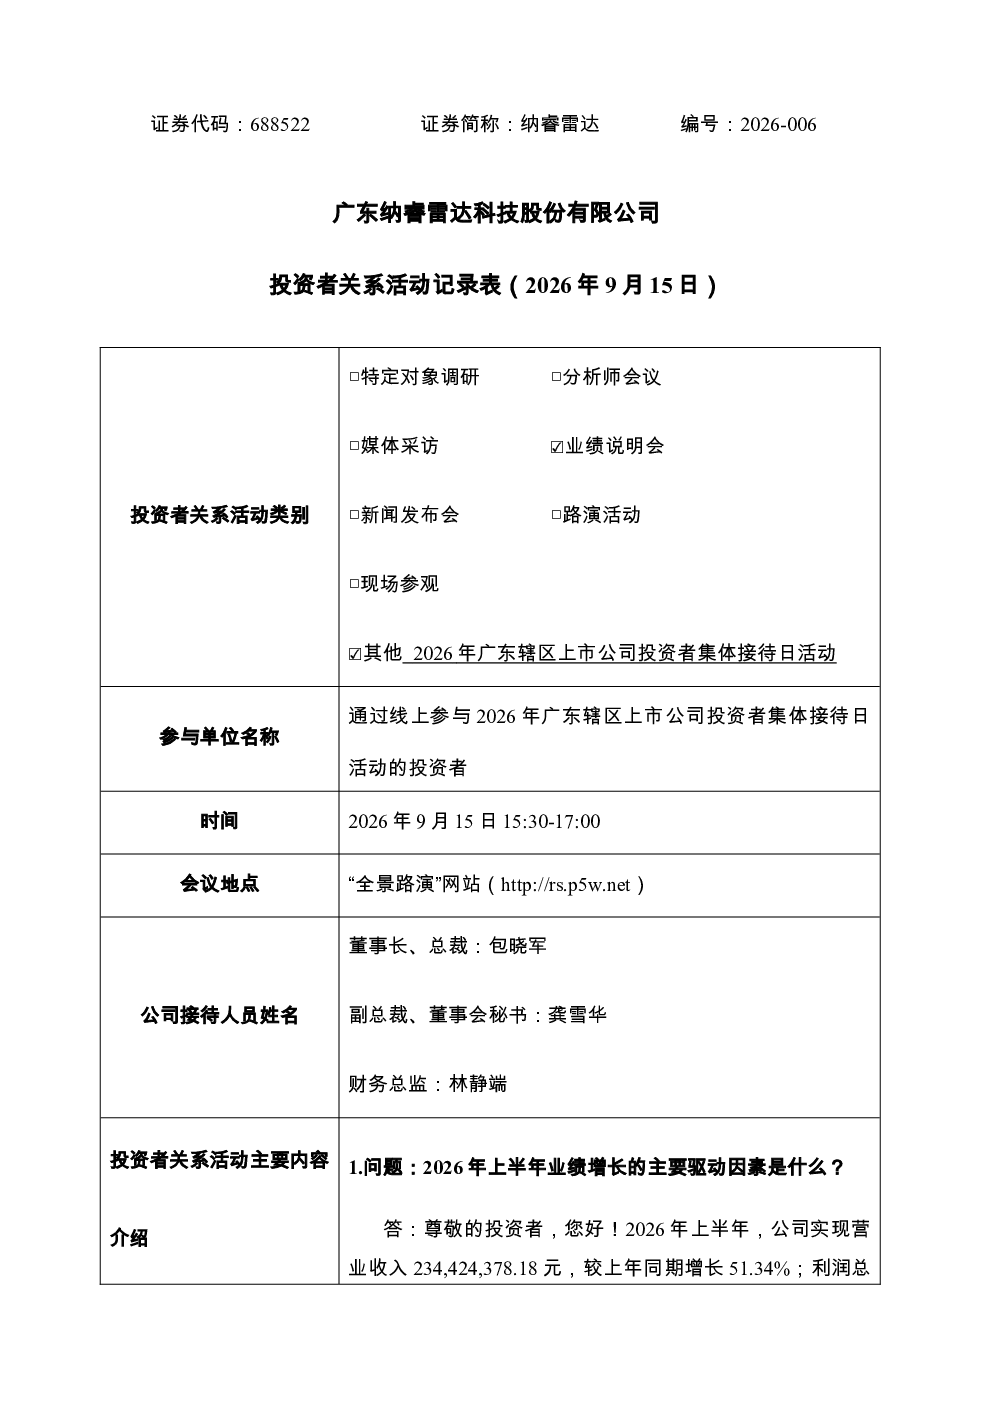
纳睿雷达2026年上半年营业收入23.44亿元,同比增长51.34%;利润总额6409.82万元,同比增长6.80%;归属于上市公司股东的净利润6192.95万元,同比增长8.75%;扣除非经常性损益的净利润5840.66万元,同比增长9.34%。业绩增长主要得益于产品技术、品牌优势带来的客户认可,新签气象雷达合同金额大幅增长,以及存量订单加速落地。
纳睿雷达未来的战略发展方向是什么?
纳睿雷达持续深耕相控阵雷达主业,积极关注具有战略协同的产业链并购机会,将在综合评估后审慎决策。公司研发项目包括龙卷风探测雷达、车载毫米波雷达、全极化数字有源相控阵C波段雷达等,结合市场需求、业务战略动态评估。同时,公司正积极布局低空经济产品,目前在广州、深圳、珠海等多个城市测试应用,但尚未签署实际销售合同,敬请投资者注意投资风险。
影响纳睿雷达盈利能力的因素有哪些?
纳睿雷达上半年净利润增幅较小的原因包括研发投入加大(布局新型雷达、AI气象大模型、低空相关产品),研发费用显著增加;募投项目投产后折旧摊销增加,规模效应尚未充分释放;硬件物料及项目实施交付成本上升。公司将持续优化成本管控与投入产出效率,提升盈利水平。
纳睿雷达当前的市场竞争状况如何?
纳睿雷达在气象雷达领域具有较强竞争力,产品技术、品牌优势带来客户认可,新签气象雷达合同金额大幅增长。公司在低空经济领域的产品处于测试阶段,尚未签署实际销售合同,研发尚未完毕。公司将持续把握行业发展机遇,积极参与项目招投标,拓展市场订单,但订单获取受多重因素影响,存在不确定性。
纳睿雷达报告提示了哪些投资风险?
纳睿雷达报告提示的风险包括:经营现金流为-1.42亿元,主要源于财政类项目验收、款项结算存在时间差;三季度订单确认进度受外部实施条件影响,存在不确定性;低空雷达产品处于测试阶段,尚未签署实际销售合同,研发尚未完毕;国际市场布局尚未签署生效的合同订单,后续若能达成实质性订单,将按规定履行信息披露义务。研发投入加大导致研发费用显著增加,募投项目投产后折旧摊销增加,规模效应尚未充分释放,硬件物料及项目实施交付成本上升,这些因素也影响公司盈利能力。