猜你想问
美联储9月利率决议的主要内容是什么?
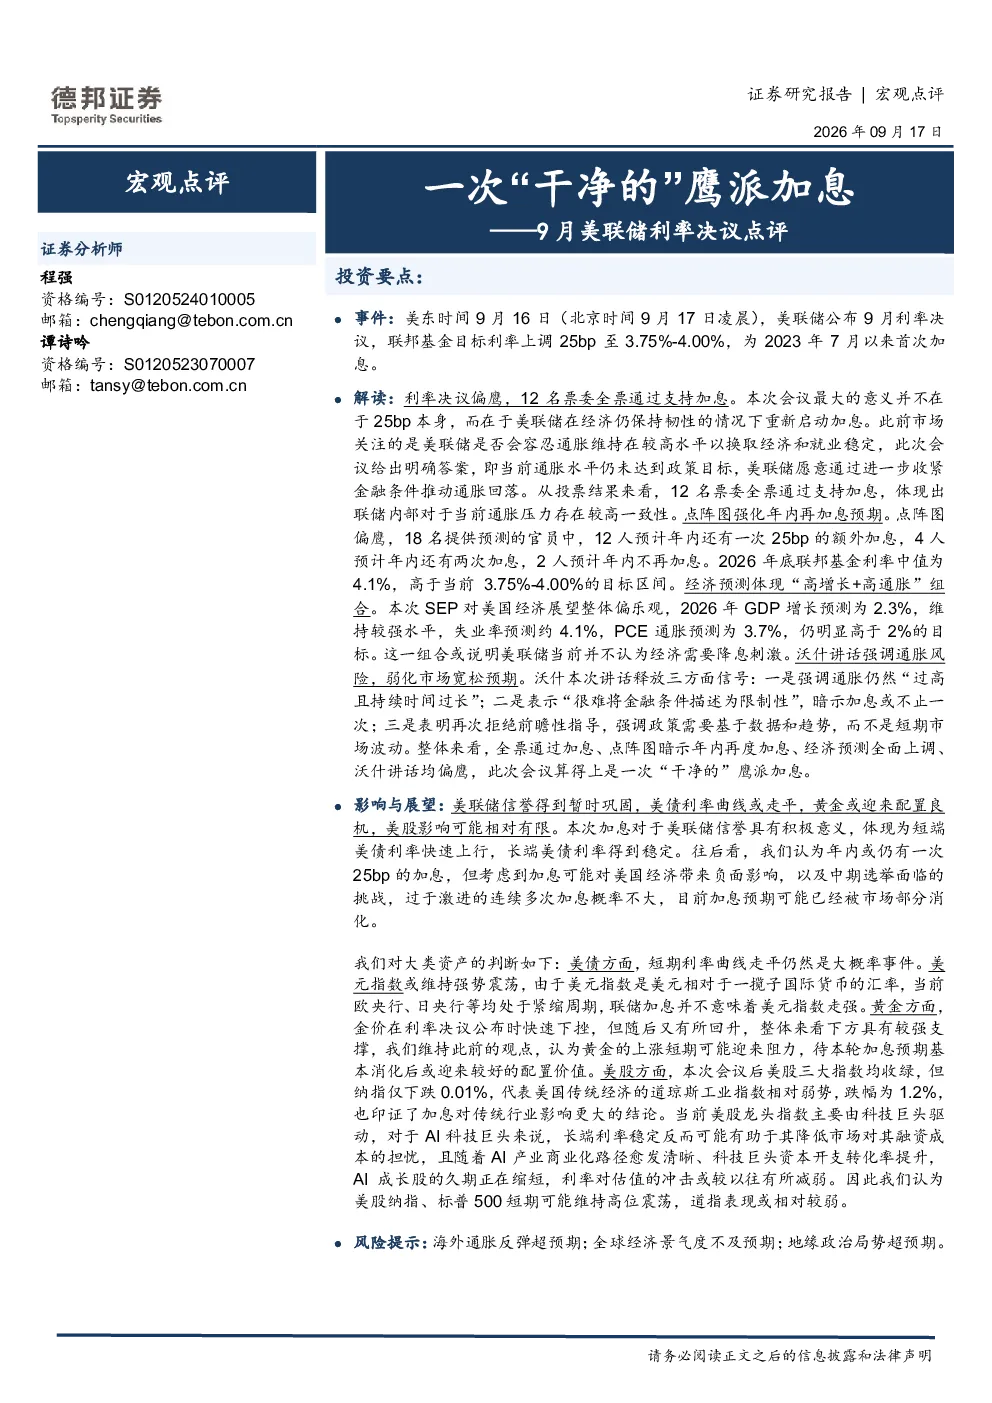
美联储9月利率决议将联邦基金目标利率上调25个基点至3.75%-4.00%,这是自2023年7月以来的首次加息。决议显示美联储对当前通胀压力高度关注,决心通过进一步收紧金融条件来推动通胀回落。12名票委全票支持此次加息,体现了内部对控制通胀的一致立场。点阵图显示,多数官员预计年内还有一次加息,2026年底联邦基金利率中值为4.1%,高于当前目标区间。SEP对美国经济展望整体偏乐观,预测2026年GDP增长2.3%,失业率约4.1%,PCE通胀仍高于2%目标,表明美联储不认为经济需要降息刺激。沃什讲话强调通胀仍然过高且持续时间过长,暗示加息可能不止一次,并拒绝前瞻性指导,政策需基于数据和趋势。
此次加息对大类资产有什么影响?
此次加息对大类资产产生多方面影响。美债方面,短期利率曲线走平是大概率事件,长端美债利率得到稳定。美元指数可能维持强势震荡。黄金短期可能面临阻力,待本轮加息预期消化后或迎来配置价值。美股方面,纳指短期可能维持高位震荡,AI科技巨头受长端利率稳定利好,AI成长股久期缩短,利率对估值冲击减弱。道琼斯工业指数相对弱势,印证加息对传统行业影响更大。整体来看,加息对美联储信誉具有积极意义,短端美债利率快速上行,长端美债利率得到稳定。
美联储此次加息的核心逻辑是什么?
美联储此次加息的核心逻辑在于控制高通胀。决议表明美联储不愿容忍通胀维持在较高水平,即使经济保持韧性也要重新启动加息进程。12名票委全票支持加息,体现联储内部对当前通胀压力的高一致性。点阵图显示多数官员预计年内还有一次加息,2026年底联邦基金利率中值高于当前目标区间,表明美联储对通胀的长期担忧。SEP对美国经济展望整体偏乐观,预测2026年GDP增长2.3%,失业率约4.1%,PCE通胀仍高于2%目标,说明美联储当前不认为经济需要降息刺激。沃什讲话强调通胀仍然过高且持续时间过长,暗示加息或不止一次,并拒绝前瞻性指导,政策需基于数据和趋势。
报告对市场现状有什么判断?
报告对市场现状的判断显示,美联储此次加息是一次“干净的”鹰派行动,旨在通过进一步收紧金融条件来控制通胀。决议获得12名票委全票支持,体现了内部对控制通胀的一致立场。点阵图显示多数官员预计年内还有一次加息,2026年底联邦基金利率中值高于当前目标区间,表明美联储对通胀的长期担忧。SEP对美国经济展望整体偏乐观,预测2026年GDP增长2.3%,失业率约4.1%,PCE通胀仍高于2%目标,说明美联储当前不认为经济需要降息刺激。沃什讲话强调通胀仍然过高且持续时间过长,暗示加息或不止一次,并拒绝前瞻性指导,政策需基于数据和趋势。美债短期利率曲线走平,长端美债利率得到稳定,美元指数可能维持强势震荡,黄金短期可能面临阻力,待加息预期消化后或迎来配置价值。纳指短期可能维持高位震荡,AI科技巨头受长端利率稳定利好,AI成长股久期缩短,利率对估值冲击减弱。道琼斯工业指数相对弱势,印证加息对传统行业影响更大。
报告提示哪些风险?
报告提示的主要风险包括:海外通胀反弹超预期,可能导致美联储进一步加息或采取更激进的措施;全球经济景气度不及预期,可能影响美国经济复苏和通胀控制;地缘政治局势超预期,可能引发金融市场波动和供应链中断。这些风险可能对美联储政策路径和市场走势产生重大影响。报告中强调,美联储政策需基于数据和趋势,但未明确表示如何应对这些风险。投资者应密切关注相关动态,评估潜在影响。报告未涉及投资涨跌或买入卖出时机的判断,仅提供基于现有信息的分析。