猜你想问
液化石油气价格近期走势如何?
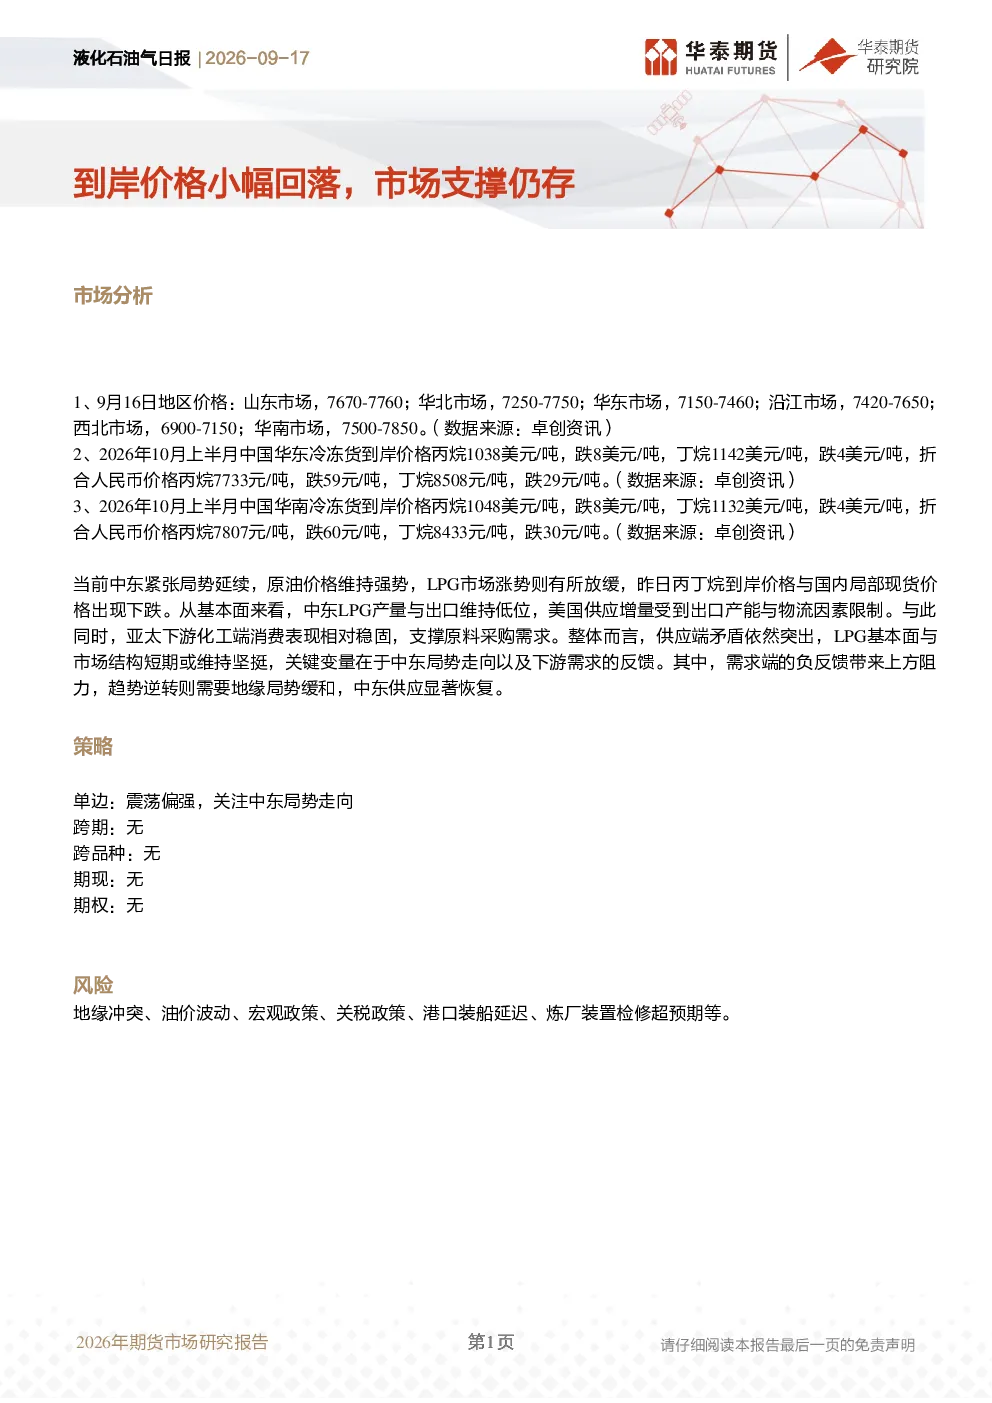
根据9月16日数据,各地区液化气价格小幅波动:山东7670-7760元/吨,华北7250-7750元/吨,华东7150-7460元/吨,沿江7420-7650元/吨,西北6900-7150元/吨,华南7500-7850元/吨。2026年10月上半月,丙烷和丁烷到岸价格均有所下跌,丙烷从1038美元/吨降至1048美元/吨,丁烷从1142美元/吨降至1132美元/吨,折合人民币丙烷和丁烷价格也相应下调。这反映了LPG市场涨势放缓,但国内局部现货价格仍保持一定支撑。
当前液化石油气行业发展趋势如何?
当前中东紧张局势延续,原油价格强势,但LPG市场涨势放缓。供应端方面,中东LPG产量与出口维持低位,美国供应增量受出口产能与物流限制。需求端,亚太下游化工端消费相对稳固,支撑原料采购需求。整体而言,供应端矛盾突出,LPG基本面与市场结构短期或维持坚挺。但需求端负反馈构成上方阻力,趋势逆转需地缘局势缓和及中东供应显著恢复。
本报告重点分析了哪些方面?
本报告重点分析了液化石油气到岸价格的小幅回落及其背后的市场支撑因素。报告详细梳理了各地区液化气现货价格,包括山东、华北、华东、华南、东北、沿江等地的民用液化气及醚后碳四价格。同时,对比了丙烷和丁烷的国内外到岸价格变化,并探讨了中东局势、美国供应及亚太下游消费对市场的影响。此外,报告还评估了地缘冲突、油价波动等潜在风险因素。
当前液化石油气市场现状如何判断?
当前液化石油气市场呈现小幅回落但支撑仍存的态势。中东紧张局势和原油价格强势对市场形成一定压力,导致丙丁烷到岸价格与国内局部现货价格下跌。但供应端矛盾突出,中东产量出口受限,美国供应增量受限,而亚太下游化工消费相对稳固。这些因素共同支撑了市场,短期内LPG基本面与市场结构或维持坚挺。但需求端的负反馈构成上方阻力,市场走势仍需关注中东局势及下游需求变化。
本报告提示哪些投资风险?
本报告提示的主要风险包括地缘冲突加剧可能引发的供应中断、国际油价大幅波动对成本端的影响、宏观政策调整可能带来的需求变化、关税政策变动对进出口的影响、港口装船延迟导致的供应不畅,以及炼厂装置检修超预期等。这些因素都可能对液化石油气市场产生不利影响,投资者需密切关注相关动态。