猜你想问
这份研报主要分析了比亚迪的哪些方面?
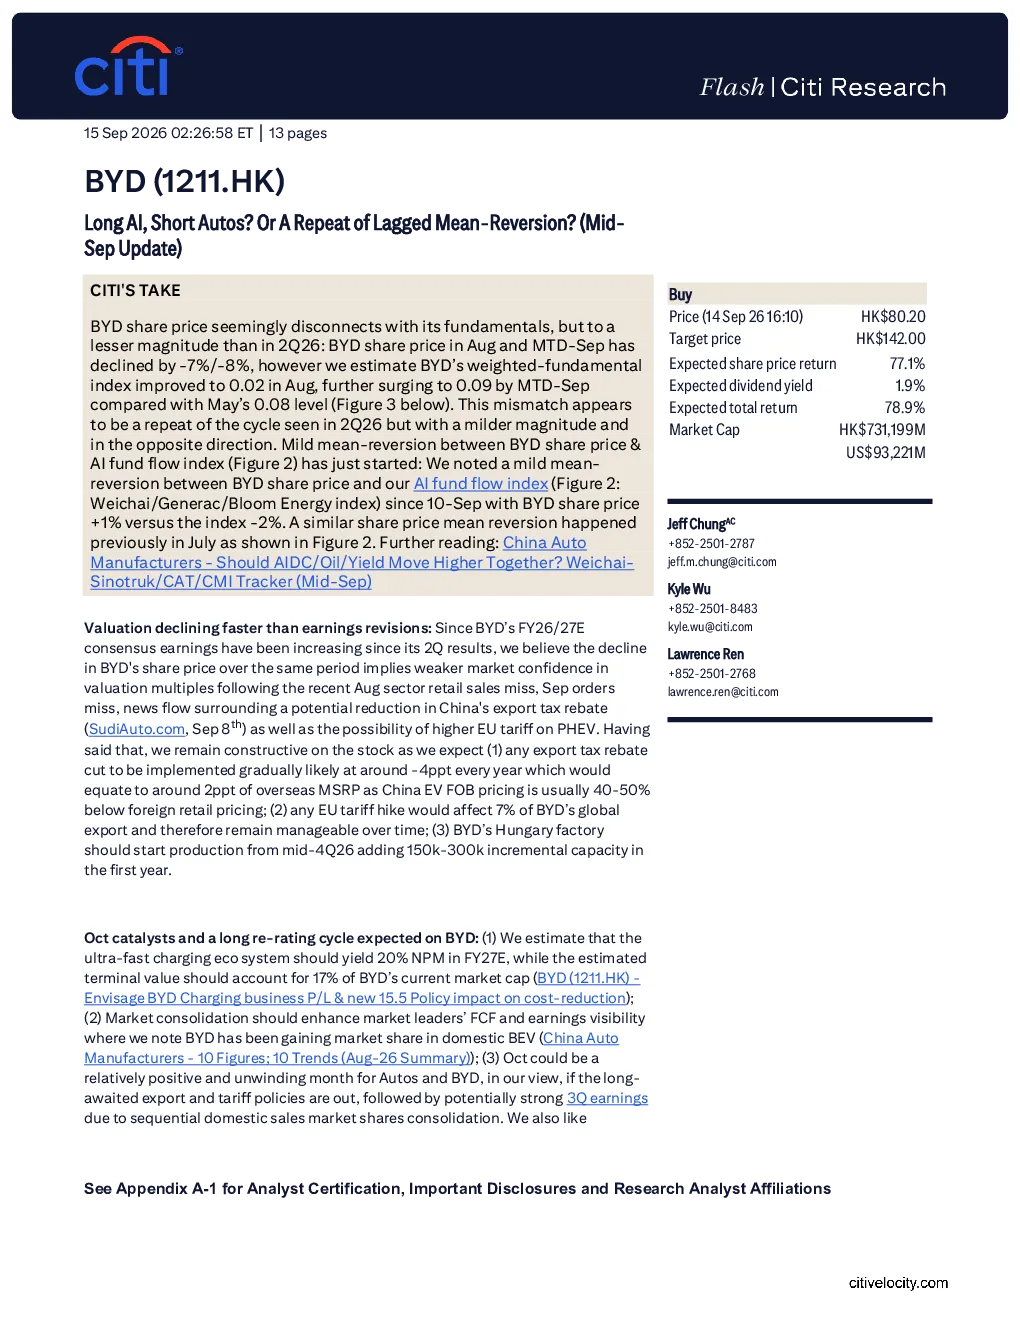
这份研报主要分析了比亚迪股价与基本面、AI资金流的脱节与回归情况,以及近期行业零售销售、出口退税、欧盟关税等政策对估值的影响。报告指出BYD股价与基本面存在错位,但程度较2026年第二季度轻微,并预测了超快充生态系统、市场整合等因素对长期重估周期的潜在影响。
当前新能源汽车行业的发展趋势是什么?
当前新能源汽车行业呈现市场整合加速的趋势,领先企业如比亚迪在国内纯电动汽车市场正逐步扩大市场份额。同时,行业面临中国出口退税可能减少、欧盟对插电式混合动力车关税可能提高等挑战。超快充生态系统的发展也预计将提升行业盈利能力,但短期内仍需关注政策变化对市场的影响。
研报对比亚迪的重点分析方向有哪些?
研报重点分析了比亚迪股价与AI资金流的均值回归现象,以及公司加权基本面指数的变化。报告还关注了估值下降速度快于盈利预期的现状,并预测了超快充生态系统、匈牙利工厂产能扩张等因素对长期价值的潜在贡献。
目前比亚迪的市场现状如何判断?
目前比亚迪股价与基本面存在一定程度的脱节,但程度较2026年第二季度轻微。公司加权基本面指数有所提升,但股价仍受近期行业零售销售不及预期、出口退税可能减少等因素影响而下跌。AI资金流指数与BYD股价开始出现温和的均值回归,市场情绪有所修复。
研报提示了哪些相关风险?
研报提示的风险包括中国出口退税减少可能逐步实施,欧盟关税提高将影响BYD约7%的全球出口,以及短期内行业零售销售和订单不及预期的压力。此外,政策变化的不确定性、市场竞争加剧等因素也可能对BYD的长期发展带来挑战。
你可能感兴趣
比亚迪(1211.HK):做多Al股、做空汽车?还是滞后均值回归的重演?(9月中旬更新)
花旗2026-09-15
中国汽车制造商:CBG资金流向更新(整车-比亚迪、电池-宁德时代、玻璃-福耀)9月中旬
交运设备花旗2026-09-18
固定收益衍生品策略周报:做多还是做空基差
国信证券2020-01-13
建筑材料行业周报:周期股相信供需继续向好的逻辑还是均值回归的常识?
建筑建材国盛证券2018-02-05
AI浪潮:泡沫重演还是新周期基石?
国信证券2025-11-10
基于均值回归分析期债“做陡收益率”曲线策略
国泰君安期货2016-02-17
科网泡沫 VS AI狂潮是历史重演还是新纪元开启
未知机构2026-07-13
油脂油料期货:还是看多至8月中旬,大豆和豆粕今日可买
金元期货2010-08-02
聚丙烯月报:介入PP正套或中旬附近择机做多
中财期货2015-08-06
AI安全 中美9月中旬拟举行AI安全会谈 Op
未知机构2026-09-07