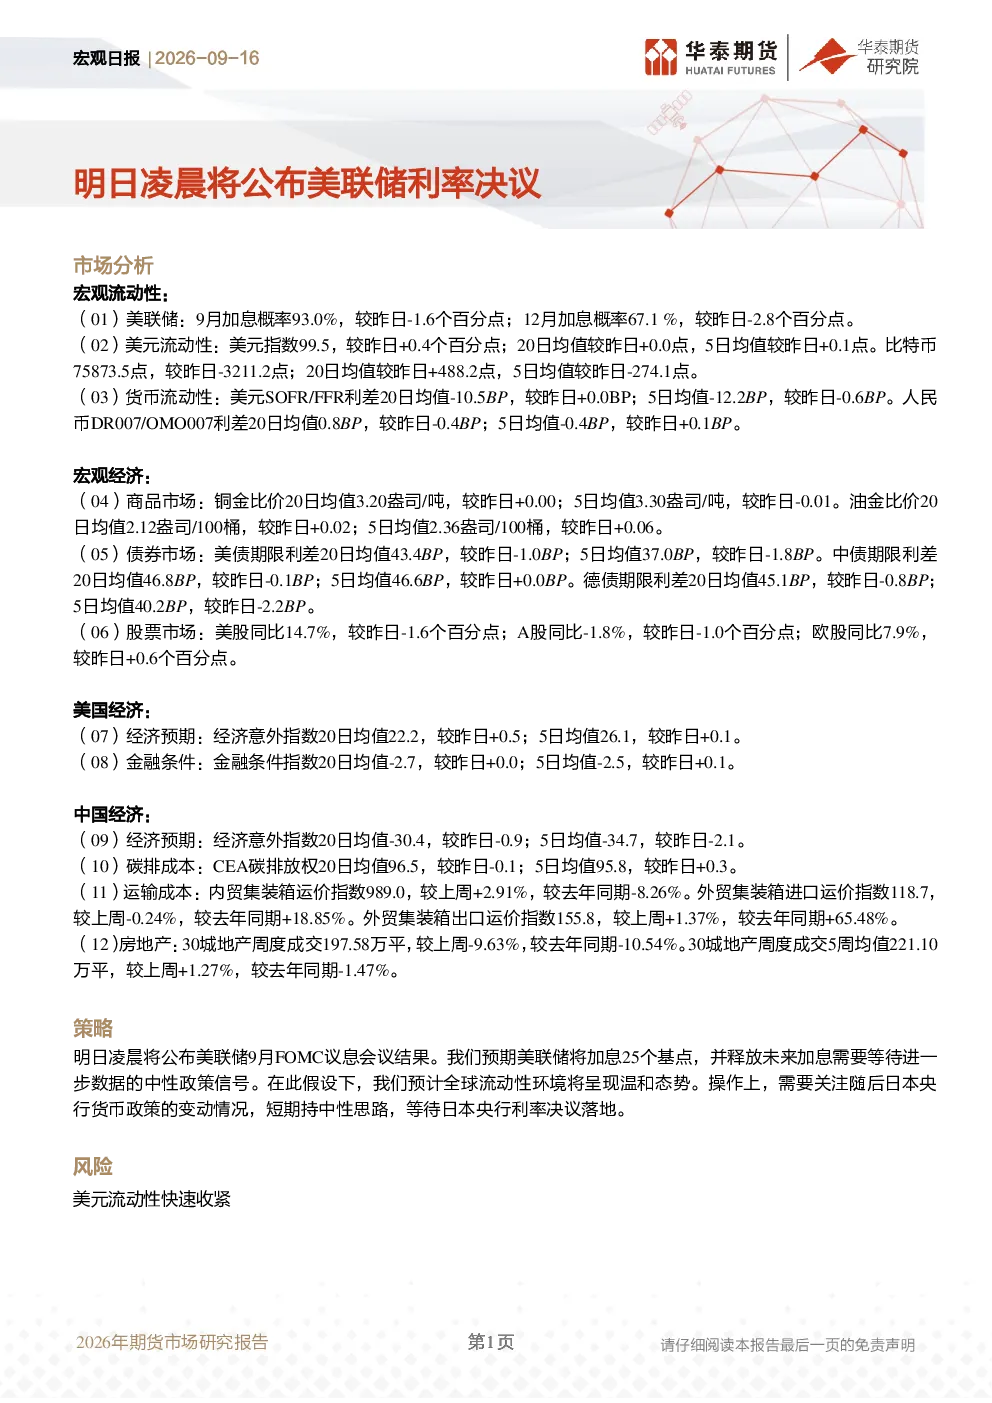
市场分析
宏观流动性:
- 美联储:9月加息概率93.0%,12月加息概率67.1%。
- 美元流动性:美元指数99.5,比特币75873.5点。
- 货币流动性:美元SOFR/FFR利差20日均值-10.5BP,人民币DR007/OMO007利差20日均值0.8BP。
宏观经济:
- 商品市场:铜金比价20日均值3.20盎司/吨,油金比价20日均值2.12盎司/100桶。
- 债券市场:美债期限利差20日均值43.4BP,中债期限利差20日均值46.8BP,德债期限利差20日均值45.1BP。
- 股票市场:美股同比14.7%,A股同比-1.8%,欧股同比7.9%。
美国经济:
- 经济预期:经济意外指数20日均值22.2。
- 金融条件:金融条件指数20日均值-2.7。
中国经济:
- 经济预期:经济意外指数20日均值-30.4。
- 碳排成本:CEA碳排放权20日均值96.5。
- 运输成本:内贸集装箱运价指数989.0,外贸集装箱进口运价指数118.7,外贸集装箱出口运价指数155.8。
- 房地产:30城地产周度成交197.58万平,较上周-9.63%,较去年同期-10.54%。
策略:
- 预期美联储将加息25个基点,释放未来加息需要等待进一步数据的中性政策信号。
- 全球流动性环境将呈现温和态势,短期持中性思路,等待日本央行利率决议落地。
风险:
目录
一、宏观概览
二、宏观流动性
2.1 美联储货币政策
2.2 全球流动性
2.3 货币流动性
三、宏观经济
3.1 市场预期
3.2 经济周期
3.3 经济预期
四、美国
五、中国
图表
- 图1:美联储加减息概率
- 图2:美联储隐含利率变动
- 图3:美元指数
- 图4:美国信用利差
- 图5:中国信用利差
- 图6:比特币
- 图7:SOFR-FFR
- 图8:DR007-OMO007
- 图9:铜金比价
- 图10:油金比价
- 图11:美债期限利差2s10s
- 图12:中债期限利差2s10s
- 图13:德债期限利差2s10s
- 图14:全球股指同比
- 图15:美国经济意外指数
- 图16:中国经济意外指数
- 图17:美国金融压力
- 图18:信贷
- 图19:资金
- 图20:波动率
- 图21:CEA
- 图22:广东电力日前市场
- 图23:中国集装箱运价指数
- 图24:运输成本
- 图25:30城成交同比
- 图26:30城成交_万平
表格
表1:宏观日报指标概览
一、宏观概览
二、宏观流动性
2.1 美联储货币政策:截止2026-09-15,美联储9月加息概率93.0%,12月加息概率67.1%。
2.2 全球流动性:截止2026-09-15
(1)美元指数录得99.6,5日均值99.2,20日均值99.1。
(2)美国信用利差(BBB级)录得1.0%,5日均值1.0%,20日均值1.0%。
(3)中国信用利差(AAA级)录得33.8BP,5日均值33.3BP,20日均值34.6BP。
2.3 货币流动性:截止2026-09-15
(1)美国SOFR/FFR利差录得-13.0BP,5日均值-12.2BP,20日均值-10.5BP。
(2)中国DR007/OMO007利差录得2.3BP,5日均值-0.4BP,20日均值0.8BP。
三、宏观经济
3.1 市场预期:截止2026-09-15
(1)经济增长:铜金比价录得3.27盎司/吨,5日均值3.30,20日均值3.20。
(2)通货膨胀:油金比价录得2.45盎司/100桶,5日均值2.36,20日均值2.12。
3.2 经济周期:截止2026-09-15
(1)美国:美债期限利差录得33.0BP,5日均值35.4,20日均值42.4。
(2)中国:中债期限利差录得46.7BP,5日均值46.6,20日均值46.8。
(3)欧洲:德债期限利差录得35.0BP,5日均值40.2,20日均值45.1。
(4)权益市场预期:标普500指数同比14.7%,沪深300指数同比-1.8%,德国DAX指数同比7.9%。
3.3 经济预期:截止2026-09-15
(1)美国经济意外指数录得26.5,5日均值26.1,20日均值22.2。
(2)中国经济意外指数录得-42.4,5日均值-34.7,20日均值-30.4。
(3)中美经济预期差值5日均值-60.8,20日均值-52.6。
四、美国
五、中国
本期分析研究员
徐闻宇
联系人
沈嘉奇
免责声明
本报告基于可靠、已公开的信息编制,但信息准确性及完整性不作保证。报告所载意见、结论及预测仅反映发布当日的观点和判断,不同时期可能发出不一致的研究报告。不保证信息保持在最新状态,对投资者依据本报告造成的一切后果不承担责任。
版权声明
本报告版权仅为本公司所有,未经书面许可不得翻版、复制、发表、引用或再次分发。如征得同意引用、刊发,需注明出处为“华泰期货研究院”,并不得进行有悖原意的引用、删节和修改。保留追究相关责任的权力。